 Bởi Adrien Blanc
8 thói quen hàng ngày giúp bạn tiết kiệm nhiều tiền hơn
Phần lớn mọi người coi tiết kiệm tiền là chuyện ý chí — một việc phải gồng mình thực hiện mỗi tháng sau khi thanh toán các hóa đơn. Nhưng nghiên cứu lại cho thấy điều khác. Tiết kiệm là vấn đề của thói quen, và những người đều đặn tích lũy tài sản làm được điều đó nhờ các hành động nhỏ có thể lặp lại mỗi ngày, thay vì những sự hy sinh lớn.
Người tiêu dùng Mỹ trung bình chi khoảng $282 mỗi tháng chỉ riêng cho mua sắm bốc đồng, tổng cộng hơn $3,300 một năm. Trong khi đó, khảo sát năm 2025 của CNET về các gói đăng ký cho thấy mỗi người lãng phí trung bình $204 mỗi năm cho những gói đăng ký mà họ thậm chí không sử dụng. Đây không phải những lần vung tay quá trán làm vỡ ngân sách — mà là những kiểu chi tiêu nhỏ diễn ra theo quán tính, âm thầm bào mòn tài chính của bạn.
Cách khắc phục cũng mang tính tự động như vậy. Khi bạn xây dựng những thói quen tài chính hàng ngày phù hợp, việc tiết kiệm sẽ không còn đòi hỏi nỗ lực liên tục mà bắt đầu diễn ra một cách tự nhiên. Dưới đây là tám thói quen hàng ngày, dựa trên khoa học hành vi và dữ liệu thực tế, có thể giúp bạn giữ lại nhiều hơn từ số tiền mình kiếm được. Những thói quen này dễ dàng hòa vào một nếp sinh hoạt hàng ngày thực sự hiệu quả.
$3,381
mức chi tiêu bốc đồng trung bình hàng năm của mỗi người tiêu dùng Mỹ
1. Ghi lại từng khoản chi mỗi ngày
Nhận thức là bước đầu tiên để thay đổi hành vi, và theo dõi chi tiêu hàng ngày là cách nhanh nhất để hiểu rõ tình hình tài chính của mình. Khi biết chính xác tiền của mình đi đâu, bạn sẽ tự nhiên bắt đầu cân nhắc xem mỗi lần mua sắm có đáng tiền hay không.
Một nghiên cứu được công bố trên Frontiers in Behavioral Economics cho thấy cả yếu tố hành vi lẫn bối cảnh đều đóng vai trò đáng kể trong việc quyết định kết quả tiết kiệm — và chủ động theo dõi là một trong những yếu tố dự báo mạnh nhất về hành vi tiết kiệm tích cực. Những người theo dõi chi tiêu hàng ngày cho biết họ phát hiện ra những khoản chi mà trước đó họ không để ý, tổng cộng từ $100 đến $300 mỗi tháng.
Bắt đầu không cần phức tạp:
- Ghi lại mọi khoản mua sắm vào cuối mỗi ngày (dùng ứng dụng hoặc một ghi chú đơn giản)
- Phân loại chi tiêu thành nhu cầu thiết yếu, mong muốn và lãng phí
- Xem lại các kiểu chi tiêu mỗi tuần để phát hiện những khoản hao hụt lặp lại
- Hướng tới những ngày không chi tiêu — một số người tiết kiệm đặt mục tiêu 13-18 ngày mỗi tháng
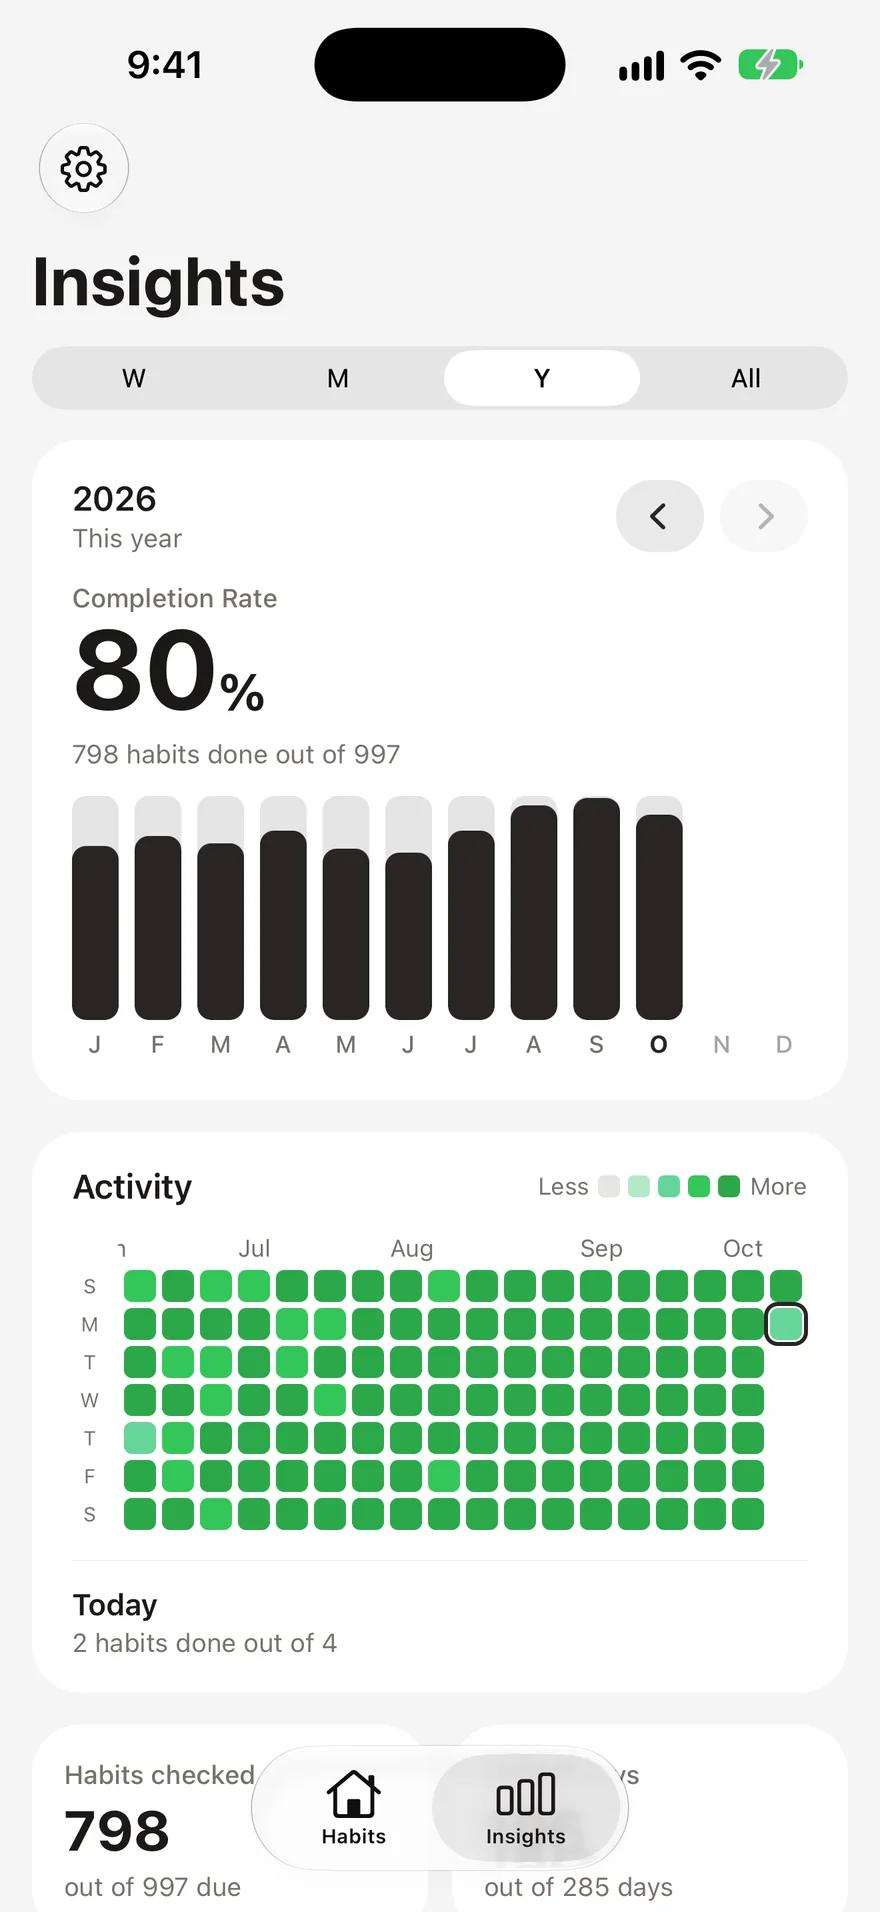
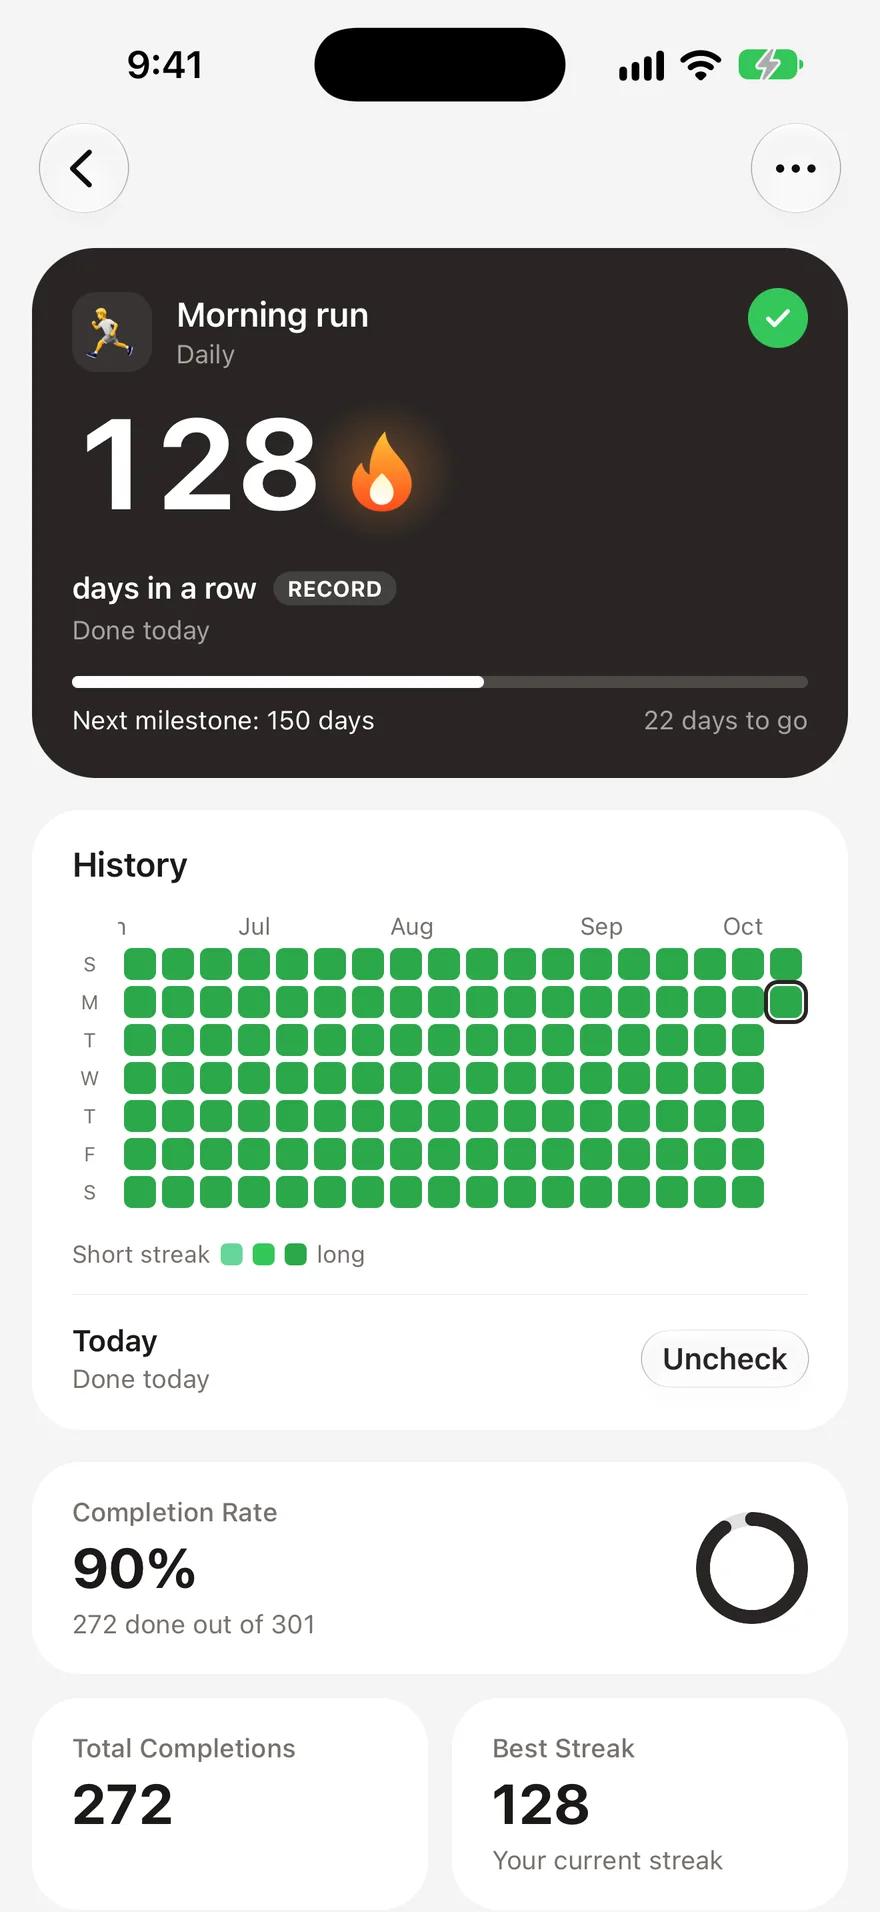
Một người dùng ứng dụng theo dõi thói quen chia sẻ rằng nhờ theo dõi hàng ngày và đặt mục tiêu có những ngày không chi tiêu, họ đã tăng số tiền tiết kiệm thêm hơn $1,000 mỗi tháng. Việc theo dõi có hiệu quả vì nó biến chi tiêu vô thức thành những quyết định có ý thức. Nếu bạn mới bắt đầu xây dựng nếp theo dõi, một ứng dụng theo dõi thói quen cho người mới bắt đầu có thể giúp bạn duy trì đều đặn.
2. Chờ 24 giờ trước khi mua những thứ không thiết yếu
Quy tắc 24 giờ là một trong những cách đơn giản và hiệu quả nhất để giảm chi tiêu bốc đồng. Khi muốn mua một món đồ nằm ngoài dự tính, bạn hãy chờ trọn một ngày trước khi hoàn tất việc mua. Phần lớn trường hợp, mong muốn ấy sẽ phai đi.
Cơ chế tâm lý đằng sau điều này đã được nghiên cứu rõ ràng. Perry Wright, nhà nghiên cứu hành vi cấp cao tại Common Cents Lab thuộc Đại học Duke, giải thích rằng "mẹo tốt nhất để tiết kiệm là loại bỏ việc phải quyết định tiết kiệm" — và quy tắc 24 giờ phát huy tác dụng bằng cách loại bỏ quyết định chi tiền bốc đồng. Các nghiên cứu cho thấy cảm giác hưng phấn do dopamine khi mua sắm đạt đỉnh trước khi mua, chứ không phải sau đó. Khi chờ đợi, bạn để cảm giác cấp bách không thực sự cần thiết ấy qua đi.
Những con số rất đáng chú ý. Người tiêu dùng trung bình thực hiện 9.75 lần mua sắm bốc đồng mỗi tháng, mỗi lần khoảng $29. Chỉ cần giảm một nửa số lần này cũng giúp tiết kiệm $1,200-$1,700 mỗi năm.
Cách áp dụng quy tắc 24 giờ:
- Thêm món đồ vào danh sách mong muốn thay vì giỏ hàng
- Xóa ứng dụng mua sắm khỏi màn hình chính của điện thoại
- Hủy đăng ký nhận email quảng cáo khiến bạn nảy hứng lướt mua hàng
- Đặt ngưỡng số tiền (ví dụ: bất cứ món nào trên $30 đều phải chờ 24 giờ)
3. Tự động hóa việc tiết kiệm
Tự động hóa loại bỏ việc phải quyết định mỗi ngày xem có tiết kiệm hay không, và đó chính là lý do cách này hiệu quả đến vậy. Khi tiền được chuyển sang khoản tiết kiệm trước khi bạn nhìn thấy nó trong tài khoản thanh toán, bạn sẽ điều chỉnh chi tiêu theo số tiền còn lại — thay vì làm ngược lại.
Khoa học hành vi có nhiều bằng chứng ủng hộ điều này. Nghiên cứu được công bố trên Journal of Consumer Affairs cho thấy tự động hóa việc tiết kiệm đặc biệt hiệu quả khi đi cùng tư duy tiết kiệm — sự kết hợp này giúp mọi người ở mọi mức thu nhập tích lũy nhanh hơn khoản tiết kiệm có thể dễ dàng rút ra sử dụng. Fidelity khuyến nghị đặt mục tiêu dành 15% thu nhập trước thuế cho hưu trí, bao gồm cả phần đóng góp đối ứng của người sử dụng lao động.
Thiết lập nhiều khoản tiết kiệm tự động:
- Chuyển tiền vào quỹ dự phòng khẩn cấp vào ngày sau mỗi lần nhận lương
- Đóng góp vào quỹ hưu trí thông qua người sử dụng lao động (tận dụng tối đa mọi khoản đóng góp đối ứng)
- Đầu tư phần chênh lệch khi làm tròn giao dịch qua các ứng dụng đầu tư vi mô (tiền lẻ tích lại sẽ thành khoản đáng kể)
- Tách riêng các tài khoản tiết kiệm cho từng mục tiêu cụ thể (du lịch, mua xe, mua nhà)
Thói quen hàng ngày ở đây không nằm ở thao tác chuyển tiền — mà ở tư duy. Hãy kiểm tra số dư tiết kiệm mỗi sáng như một phần trong nếp sinh hoạt của bạn. Nhìn thấy tiến trình của mình sẽ tạo động lực, giống như cách theo dõi chuỗi ngày củng cố bất kỳ hành vi tích cực nào.
4. Mang cơm trưa từ nhà
Mang đồ ăn từ nhà thay vì mua bữa trưa là một trong những thói quen hàng ngày mang lại lợi ích lớn nhất mà bạn có thể xây dựng. Phép tính rất đơn giản, và số tiền tiết kiệm được sẽ nhanh chóng tích lũy.
Theo nghiên cứu của Empower về chi tiêu ăn uống, người Mỹ hiện chi khoảng $879 mỗi tháng cho ăn nhà hàng và đồ ăn mang về. Bữa trưa là bữa ăn thường được ăn ngoài nhất — 53% hộ gia đình ăn trưa bên ngoài trong một tuần bất kỳ. Với giá trung bình một bữa ăn tại nhà hàng từ $11-$30 mỗi người, mua bữa trưa năm ngày một tuần có thể dễ dàng tốn $2,500-$3,000 mỗi năm.
Một bữa trưa mang từ nhà có chi phí trung bình $3-$5. Khoản chênh lệch đó — khoảng $1,500-$2,000 mỗi năm — là số tiền thực tế có thể chuyển thẳng vào tiết kiệm hoặc dùng để trả nợ.
Mẹo để duy trì thói quen này:
- Chuẩn bị bữa ăn vào Chủ nhật cho cả tuần làm việc
- Nấu bữa tối nhiều hơn một chút rồi đóng hộp phần còn lại
- Giữ mọi thứ đơn giản — bánh mì kẹp, salad và các tô ngũ cốc trộn đều phù hợp để dùng hàng ngày
- Cho phép mình ăn trưa bên ngoài một lần mỗi tuần để thói quen không tạo cảm giác gò bó
5. Rà soát các gói đăng ký mỗi tháng
Người Mỹ trung bình chi $1,080 mỗi năm cho các gói đăng ký, và phần lớn mọi người ước tính số tiền mình đang trả thấp hơn rất nhiều so với thực tế. Một nghiên cứu năm 2024 của C+R Research cho thấy khi được yêu cầu đoán chi phí đăng ký hàng tháng, mọi người ước tính khoảng $111 — trong khi mức chi thực tế trung bình là $219. Tức là họ đã ước tính thấp hơn 146%.
Tệ hơn, 54.9% người đăng ký có ít nhất một gói không được sử dụng mỗi tháng. Mức lãng phí trung bình: $10-$17 mỗi tháng cho những dịch vụ mà bạn thậm chí không mở ra.
Xây dựng thói quen rà soát các gói đăng ký hàng tháng:
- Đặt nhắc nhở lặp lại trên lịch vào ngày đầu tiên mỗi tháng
- Liệt kê mọi gói đăng ký còn hiệu lực cùng chi phí hàng tháng
- Đặt hai câu hỏi cho từng gói: "Mình có dùng dịch vụ này trong 30 ngày qua không?" và "Nếu là hôm nay, mình có đăng ký dịch vụ này với mức giá này không?"
- Hủy ngay nếu câu trả lời cho một trong hai câu hỏi là không
- Chuyển xuống gói thấp hơn khi có thể (bạn có thực sự cần gói cao cấp không?)
6. Áp dụng quy tắc mua một món, bớt một món
Mỗi khi mua một món đồ mới, hãy bỏ bớt một món bạn đang sở hữu. Giới hạn đơn giản này buộc bạn đánh giá xem món định mua có thực sự tốt hơn thứ đang có hay không — và tự nhiên làm chậm việc tích thêm đồ đạc.
Quy tắc mua một món, bớt một món có hiệu quả nhờ một nguyên tắc kinh tế học hành vi gọi là tâm lý sợ mất mát. Chúng ta cảm nhận nỗi đau khi mất một thứ mạnh gấp khoảng hai lần niềm vui khi có được một thứ có giá trị tương đương. Bằng cách buộc mình từ bỏ một món đồ mỗi khi mua thêm món mới, bạn tạo ra một rào cản tâm lý nhỏ nhưng có ý nghĩa đối với những lần mua sắm không cần thiết.
Thói quen này đặc biệt hiệu quả với:
- Quần áo — mua áo mới đồng nghĩa với việc mang một chiếc áo cũ đi quyên góp
- Đồ dùng nhà bếp — mua thiết bị mới đồng nghĩa với việc bớt một thiết bị trên mặt bàn bếp
- Đồ điện tử — mua thiết bị mới đồng nghĩa với việc bán hoặc tái chế một thiết bị cũ
- Sách — mua sách mới đồng nghĩa với việc chuyển một cuốn cho người khác đọc (hoặc sử dụng thư viện)
Lợi ích thêm: bán món đồ cũ giúp bù đắp chi phí mua món mới. Theo thời gian, thói quen này rèn cho bạn cách mua sắm có chủ đích hơn, cho cả ngôi nhà lẫn ví tiền của mình.
7. Đặt giới hạn chi tiêu hàng ngày
Giới hạn chi tiêu mỗi ngày biến ngân sách tháng từ một con số trừu tượng thành quyết định cụ thể hàng ngày. Thay vì băn khoăn giữa tháng xem mình có đủ khả năng mua một món đồ hay không, bạn biết chính xác hôm nay mình có bao nhiêu tiền để chi theo ý muốn.
Nguyên tắc 50/30/20 phổ biến gợi ý dành 30% thu nhập sau thuế cho những điều bạn muốn. Với người có thu nhập sau thuế $4,000 mỗi tháng, khoản này là $1,200 cho chi tiêu theo ý muốn — khoảng $40 mỗi ngày. Biết con số đó sẽ thay đổi cách bạn cân nhắc một ly cà phê $7 hay một món đồ mua theo cảm hứng giá $25.
Cách đặt giới hạn hàng ngày:
- Tính ngân sách chi tiêu theo ý muốn mỗi tháng (thu nhập trừ hóa đơn, tiết kiệm và các khoản thiết yếu)
- Chia cho 30 để có số tiền hàng ngày
- Đối chiếu chi tiêu với giới hạn mỗi tối như một phần của thói quen ghi lại chi tiêu
- Cộng dồn phần chưa dùng hết để tạo một khoản đệm nhỏ cho những khoản mua sắm lớn hơn theo kế hoạch
Thói quen này kết hợp rất tự nhiên với việc theo dõi chi tiêu hàng ngày (thói quen số 1). Cùng nhau, chúng tạo thành một hệ thống khép kín: bạn đặt giới hạn, theo dõi chi tiêu so với giới hạn đó và điều chỉnh ngay trong quá trình, thay vì đến cuối tháng mới phát hiện mình đã chi quá tay.
8. Đầu tư khoản tiền tiết kiệm được
Mỗi đô la bạn tiết kiệm được nhờ những thói quen này đều là một đô la có thể sinh lời. Thói quen cuối cùng không xoay quanh việc chi ít hơn — mà là chuyển khoản tiền bạn đã giải phóng sang những nơi có thể sinh lãi kép theo thời gian.
Các nền tảng đầu tư vi mô đã khiến việc này dễ dàng hơn bao giờ hết. Tính năng làm tròn giao dịch dùng phần tiền lẻ từ những lần mua sắm hàng ngày để đầu tư. Nếu ly cà phê buổi sáng có giá $4.50, ứng dụng sẽ làm tròn lên $5.00 và đầu tư khoản chênh lệch $0.50. Một phân tích trên Berkeley Economic Review cho thấy những cách đầu tư vi mô dựa trên kinh tế học hành vi này khiến việc tiết kiệm trở nên nhẹ nhàng vì từng khoản riêng lẻ quá nhỏ để bạn nhận thấy — nhưng cộng lại thành hàng trăm đô la mỗi năm.
Những cách đầu tư khoản tiền tiết kiệm được:
- Đầu tư phần chênh lệch khi làm tròn giao dịch từ các khoản mua sắm hàng ngày
- Chuyển khoản tiền tiết kiệm được nhờ hủy các gói đăng ký vào một quỹ chỉ số
- Tự động chuyển khoản số tiền tương đương với khoản tiết kiệm được nhờ mang cơm trưa
- Tăng mức đóng góp vào quỹ hưu trí thêm 1% mỗi quý
Điều cốt lõi: tiết kiệm mới chỉ là một nửa bài toán. Đầu tư mới là điều biến thói quen hàng ngày thành tài sản lâu dài. Ngay cả những khoản tiền khiêm tốn, nếu được đầu tư đều đặn, cũng hưởng lợi từ lãi kép qua nhiều thập kỷ.
$204/năm
số tiền trung bình bị lãng phí vào các gói đăng ký không sử dụng
Xây dựng nếp tiết kiệm tiền của bạn
Bạn không cần áp dụng cả tám thói quen cùng lúc. Hãy bắt đầu với một hoặc hai thói quen bạn thấy vừa sức rồi xây dựng thêm từ đó. Nghiên cứu về hình thành thói quen cho thấy những yếu tố thúc đẩy bạn bắt đầu một hành vi mới khác với những yếu tố giúp bạn tiếp tục — đà tiến bộ ban đầu có ý nghĩa, nhưng sự đều đặn lâu dài đến từ việc nhìn thấy kết quả.
Một điểm khởi đầu vững chắc: bắt đầu bằng việc theo dõi chi tiêu hàng ngày và quy tắc 24 giờ. Hai thói quen này giúp bạn lập tức nhận thức rõ hơn về chi tiêu và tạo ngay một rào cản với mua sắm bốc đồng. Khi chúng đã trở nên tự động, hãy bổ sung việc tự động hóa tiết kiệm và mang cơm trưa để tạo những khoản tiết kiệm có hệ thống.
Điểm chung ở những người tiết kiệm thành công thực ra rất đỗi bình thường. Họ không tuân theo ngân sách khắt khe hay ép mình thiếu thốn. Họ chú ý đến những thói quen nhỏ hàng ngày và tự hỏi liệu mỗi lần mua sắm có thực sự giúp cuộc sống tốt hơn hay không. Chính sự thay đổi tư duy được thực hành mỗi ngày đó tạo nên khác biệt giữa người biết tiết kiệm và người chỉ tiêu tiền.
Câu hỏi thường gặp
Trên thực tế, các thói quen hàng ngày có thể giúp tiết kiệm bao nhiêu tiền?▼
Số tiền tùy thuộc vào thu nhập và lối sống, nhưng phần lớn mọi người tiết kiệm được $200-$500 mỗi tháng nhờ kết hợp theo dõi chi tiêu, giảm mua sắm bốc đồng và rà soát các gói đăng ký. Chỉ riêng việc mang cơm trưa cũng có thể giúp tiết kiệm $1,500-$2,000 mỗi năm. Điều quan trọng là duy trì đều đặn — những khoản nhỏ sẽ tích lũy theo thời gian.
Nên bắt đầu với thói quen nào để tiết kiệm tiền?▼
Theo dõi chi tiêu hàng ngày là điểm khởi đầu mang lại tác động lớn nhất. Bạn không thể cải thiện điều mình không nhìn thấy. Phần lớn những người theo dõi chi tiêu dù chỉ trong hai tuần cũng phát hiện ra các khoản chi định kỳ mà trước đó họ không nhận ra. Từ đó, áp dụng quy tắc 24 giờ cho những món đồ định mua theo cảm hứng là bước tiếp theo phù hợp.
Tự động hóa việc tiết kiệm có thực sự hiệu quả không?▼
Có. Nghiên cứu hành vi từ Common Cents Lab thuộc Đại học Duke cho thấy tự động hóa việc tiết kiệm giúp loại bỏ việc phải liên tục quyết định có tiết kiệm hay không, nhờ đó tăng đáng kể khả năng thực hiện đến cùng. Điều quan trọng là thiết lập chuyển tiền ngay sau ngày nhận lương để bạn điều chỉnh chi tiêu theo số tiền còn lại, thay vì chỉ tiết kiệm phần dư sau khi chi tiêu.
Làm sao để duy trì thói quen tiết kiệm tiền lâu dài?▼
Hãy xây dựng thói quen tài chính như bất kỳ thói quen nào khác: theo dõi tiến trình, ăn mừng những thành công nhỏ và đừng cố thay đổi mọi thứ cùng lúc. Sử dụng ứng dụng theo dõi thói quen để duy trì chuỗi ngày giúp bạn có trách nhiệm hơn với cam kết của mình. Nghiên cứu cho thấy sự hài lòng với kết quả ban đầu là yếu tố dự báo mạnh nhất về việc bạn có tiếp tục duy trì một thói quen hay không.
Nên tập trung cắt giảm chi tiêu hay tăng thu nhập?▼
Cả hai đều quan trọng, nhưng thói quen chi tiêu hàng ngày giúp bạn chủ động kiểm soát ngay lập tức. Cắt giảm $200 mỗi tháng từ mua sắm bốc đồng và các gói đăng ký mang lại hiệu quả ngay, trong khi việc tăng thu nhập thường mất nhiều tháng hoặc nhiều năm mới thành hiện thực. Cách tiếp cận tốt nhất là xây dựng thói quen tiết kiệm vững vàng trước, sau đó chuyển phần thu nhập tăng thêm sang đầu tư.
- 1.Thống kê mua sắm bốc đồng (2025): Thói quen chi tiêu của người tiêu dùngcapitaloneshopping.com
- 2.Khảo sát năm 2025 của CNET về các gói đăng kýfinance.yahoo.com
- 3.Frontiers | Các yếu tố hành vi và bối cảnh quyết định những giai đoạn khác nhau của hành vi tiết kiệmfrontiersin.org
- 4.Những người sống tiết kiệm chia sẻ cách giúp họ tiết kiệm được nhiều tiền nhất trong năm 2025buzzfeed.com
- 5.Cách dễ nhất để tiết kiệm tiền mỗi tháng, theo một chuyên gia nghiên cứu hành vicnbc.com
- 6.Nghiên cứu được công bố trên Journal of Consumer Affairsjournals.sagepub.com
- 7.5 cách tiết kiệm nhiều hơn trong năm 2026fidelity.com
- 8.Theo dõi chi tiêu ăn uống tại Mỹ: Người dân chi $1,546 mỗi tháng cho thực phẩm và ăn nhà hàngempower.com
- 9.Xu hướng ăn uống của người tiêu dùng năm 2025: Người Mỹ chi tiền cho nhà hàng và đồ ăn mang về như thế nàoescoffier.edu
- 10.Chi phí cho các gói đăng ký không sử dụngself.inc
- 11.28 cách tiết kiệm tiềnnerdwallet.com
- 12.Đầu tư vi mô và kinh tế học hành vi về tiết kiệm: Sức mạnh của những bước nhỏeconreview.studentorg.berkeley.edu
 Habit Streak