 מאת Adrien Blanc
8 הרגלים יומיים שיעזרו לכם לחסוך יותר כסף
רוב האנשים מתייחסים לחיסכון בכסף כבעיה של כוח רצון – משהו שצריך להתאמץ עליו כל חודש אחרי שהחשבונות משולמים. אבל המחקרים מספרים סיפור אחר. חיסכון הוא בעיה של הרגלים, והאנשים שמצליחים לצבור הון באופן עקבי עושים זאת באמצעות פעולות יומיות קטנות וחוזרות על עצמן, ולא דרך הקרבות דרמטיות.
הצרכן האמריקאי הממוצע מוציא כ-282 דולר בחודש על קניות אימפולסיביות בלבד, סכום שמצטבר ליותר מ-3,300 דולר בשנה. במקביל, סקר המנויים של CNET לשנת 2025 מצא שאנשים מבזבזים בממוצע 204 דולר בשנה על מנויים שהם אפילו לא משתמשים בהם. אלו לא הוצאות ענק ששוברות את התקציב – אלו דפוסי הוצאה קטנים ואוטומטיים שמרוקנים בשקט את חשבון הבנק.
הפתרון הוא אוטומטי באותה מידה. כשבונים את ההרגלים היומיים הנכונים סביב כסף, החיסכון מפסיק לדרוש מאמץ מתמיד ומתחיל לקרות מעצמו. הנה שמונה הרגלים יומיים, המבוססים על מדע התנהגותי ונתונים מהעולם האמיתי, שיכולים לעזור לכם לשמור יותר ממה שאתם מרוויחים. ההרגלים האלה משתלבים באופן טבעי בשגרת יום שבאמת עובדת.
$3,381
הוצאה שנתית ממוצעת על קניות אימפולסיביות לצרכן אמריקאי
1. עקבו אחר כל הוצאה, מדי יום
מודעות היא הצעד הראשון לשינוי התנהגותי, ומעקב הוצאות יומי הוא הדרך המהירה ביותר לבנות מודעות פיננסית. כשאתם יודעים בדיוק לאן הכסף שלכם הולך, אתם מתחילים באופן טבעי לשאול את עצמכם אם כל רכישה באמת שווה את זה.
מחקר שפורסם ב-Frontiers in Behavioral Economics מצא שגם לגורמים התנהגותיים וגם לגורמים הקשריים יש תפקיד משמעותי בקביעת תוצאות החיסכון – ומעקב פעיל הוא אחד המנבאים החזקים ביותר להתנהגות חיסכון חיובית. אנשים שעוקבים אחר ההוצאות שלהם מדי יום מדווחים שהם מוצאים 100 עד 300 דולר בחודש בהוצאות שלא היו מודעים אליהן.
לא צריך לסבך את ההתחלה:
- תעדו כל רכישה בסוף כל יום (השתמשו באפליקציה או בפנקס פשוט)
- חלקו את ההוצאות לקטגוריות: צרכים, רצונות ובזבוז
- בחנו דפוסים שבועיים כדי לאתר "נזילות" קבועות
- שאפו לימים ללא הוצאות – יש חוסכים שמכוונים ל-13-18 ימים כאלה בחודש
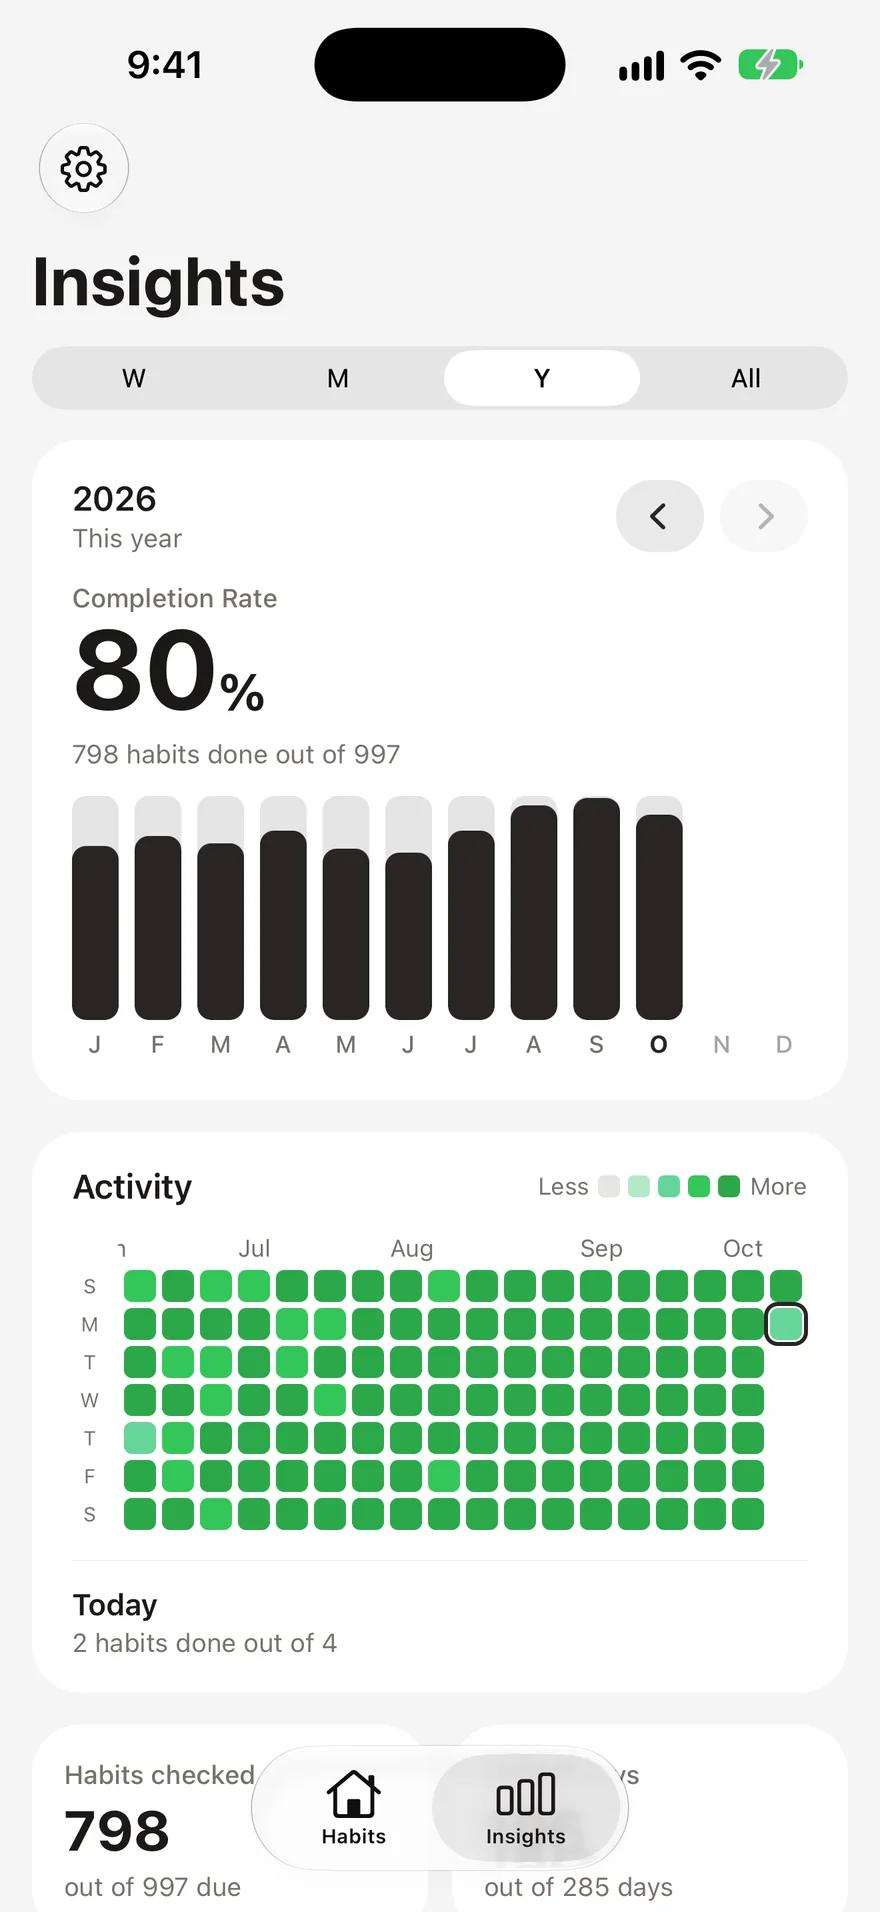
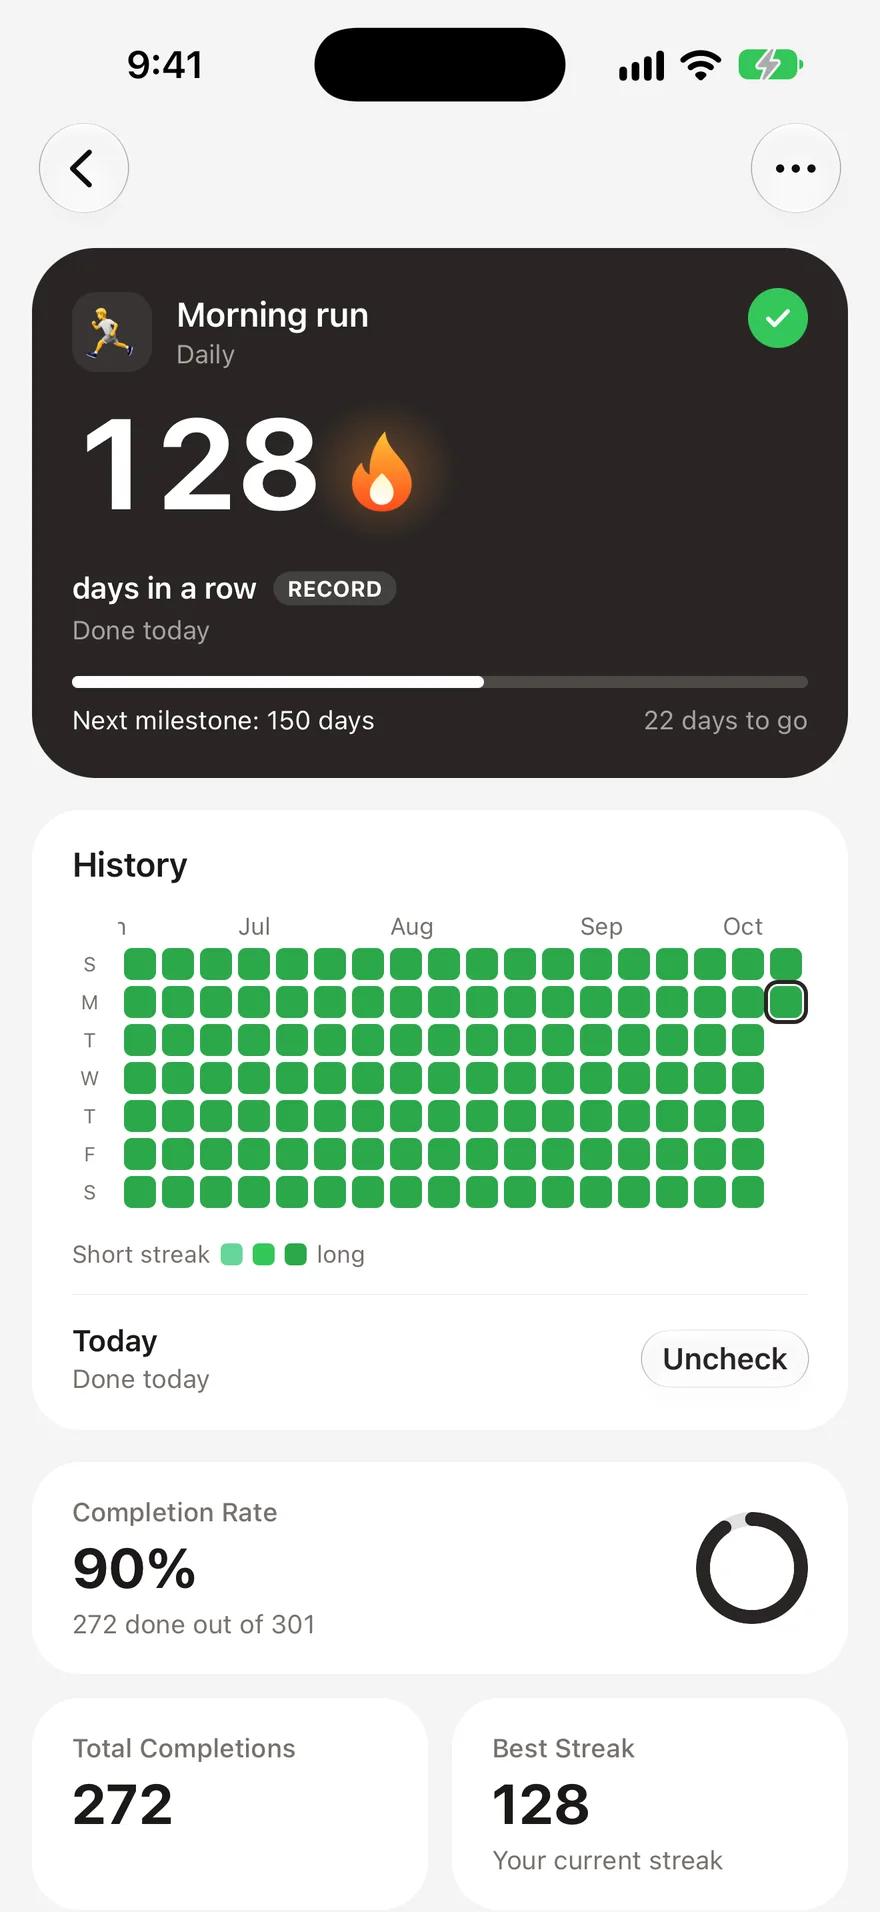
משתמש באפליקציית מעקב הרגלים שיתף שבזכות מעקב יומי ושאיפה לימים ללא הוצאות, הוא הוסיף יותר מ-1,000 דולר לחודש לחיסכון שלו. מעקב עובד כי הוא הופך הוצאה לא מודעת להחלטה מודעת. אם אתם חדשים בבניית שגרת מעקב, מדריך למעקב הרגלים למתחילים יכול לעזור לכם לשמור על עקביות.
2. חכו 24 שעות לפני רכישות לא חיוניות
"כלל 24 השעות" הוא אחד הכלים הפשוטים והיעילים ביותר לצמצום קניות אימפולסיביות. כשעולה בכם הדחף לקנות משהו שלא תכננתם, אתם פשוט מחכים יממה שלמה לפני השלמת הרכישה. ברוב המקרים, התשוקה פשוט דועכת.
הפסיכולוגיה מאחורי זה מתועדת היטב. פרי רייט, חוקר התנהגות בכיר במעבדת Common Cents של אוניברסיטת דיוק, מסביר ש"הטריק הטוב ביותר לחיסכון הוא לבטל את ההחלטה לחסוך" – וכלל 24 השעות עובד כי הוא מבטל את ההחלטה האימפולסיבית להוציא כסף. מחקרים מראים שפרץ הדופמין מקניות מגיע לשיא לפני הרכישה, לא אחריה. כשמחכים, מאפשרים לדחיפות המלאכותית הזו לחלוף.
המספרים מדהימים. הצרכן הממוצע מבצע 9.75 קניות אימפולסיביות בחודש בעלות של כ-29 דולר כל אחת. אפילו קיצוץ של חצי מזה יחסוך 1,200-1,700 דולר בשנה.
איך ליישם את כלל 24 השעות:
- הוסיפו פריטים לרשימת משאלות (wish list) במקום לעגלת הקניות
- מחקו אפליקציות שופינג ממסך הבית של הטלפון
- בטלו הרשמה למיילים שיווקיים שמעוררים גלישה אימפולסיבית
- הגדירו סף מחיר (למשל, כל דבר מעל 100 ש"ח מחכה 24 שעות)
3. הפכו את החיסכון שלכם לאוטומטי
אוטומציה מסירה את ההחלטה היומית אם לחסוך או לא, וזו בדיוק הסיבה שהיא עובדת כל כך טוב. כשהכסף עובר לחיסכון עוד לפני שאתם רואים אותו בחשבון העו"ש, אתם מתאימים את ההוצאות שלכם למה שנשאר – ולא להפך.
המדע ההתנהגותי תומך בזה بقوة. מחקר שפורסם ב-Journal of Consumer Affairs מצא שאוטומציה של חיסכון יעילה במיוחד כשהיא משולבת עם תודעת חיסכון – השילוב הזה עוזר לאנשים מכל רמות ההכנסה לבנות חיסכון נזיל מהר יותר. חברת Fidelity ממליצה לכוון לחיסכון של 15% מההכנסה ברוטו לפנסיה, כולל הפרשות מעסיק.
הגדירו אוטומציה בכמה רבדים:
- העברה לקרן חירום יום אחרי כל משכורת
- הפרשות לפנסיה דרך המעסיק (מקסמו כל הטבת מעסיק)
- השקעות "עיגול אגורות" דרך אפליקציות מיקרו-השקעות (כסף קטן מצטבר)
- חשבונות חיסכון נפרדים למטרות ספציפיות (חופשה, רכב, בית)
ההרגל היומי פה הוא לא ההעברה עצמה – אלא הלך הרוח. בדקו את יתרת החיסכון שלכם כל בוקר כחלק מהשגרה. הצפייה בהתקדמות בונה מוטיבציה, באותו אופן שבו מעקב אחר רצף מחזק כל התנהגות חיובית.
4. הכינו אוכל מהבית
להביא אוכל מהבית במקום לקנות ארוחת צהריים בחוץ הוא אחד ההרגלים היומיים עם התשואה הגבוהה ביותר שאתם יכולים לאמץ. המתמטיקה פשוטה, והחיסכון מצטבר במהירות.
לפי מחקר הוצאות המזון של Empower, אמריקאים מוציאים כיום כ-879 דולר בחודש על מסעדות וטייקאווי. ארוחת צהריים היא הארוחה הנפוצה ביותר שנאכלת מחוץ לבית – 53% ממשקי הבית אוכלים צהריים בחוץ בשבוע נתון. כשארוחה ממוצעת במסעדה עולה 11-30 דולר לאדם, קניית ארוחת צהריים חמישה ימים בשבוע יכולה להגיע בקלות ל-2,500-3,000 דולר בשנה.
ארוחת צהריים מהבית עולה בממוצע 3-5 דולר. ההבדל הזה – בערך 1,500-2,000 דולר בשנה – הוא כסף אמיתי שיכול ללכת ישירות לחיסכון או לסגירת חובות.
טיפים שיעזרו להרגל הזה להישאר:
- הכינו ארוחות מראש ביום ראשון לכל שבוע העבודה
- בשלו ארוחות ערב קצת יותר גדולות וארזו את השאריות
- שמרו על פשטות – כריכים, סלטים וקערות דגנים עובדים כל יום
- הרשו לעצמכם ארוחת צהריים אחת בחוץ בשבוע כדי שההרגל לא ירגיש מגביל מדי
5. בצעו סקירה חודשית של המנויים שלכם
האמריקאי הממוצע מוציא 1,080 דולר בשנה על מנויים, ורוב האנשים מעריכים בחסר משמעותי כמה הם משלמים. מחקר של C+R Research מ-2024 מצא שכאשר אנשים התבקשו לנחש את עלויות המנויים החודשיות שלהם, הם העריכו סכום של כ-111 דולר – בעוד שההוצאה האמיתית שלהם עמדה על 219 דולר בממוצע. זו הערכת חסר של 146%.
גרוע מכך, ל-54.9% מהמנויים יש לפחות מנוי אחד שאינו בשימוש בכל חודש. הבזבוז הממוצע: 10-17 דולר בחודש על שירותים שאתם אפילו לא פותחים.
בנו הרגל של סקירת מנויים חודשית:
- הגדירו תזכורת קבועה ביומן לראשון בכל חודש
- רשמו כל מנוי פעיל ואת העלות החודשית שלו
- שאלו שתי שאלות לגבי כל אחד: "האם השתמשתי בזה ב-30 הימים האחרונים?" ו"האם הייתי נרשם לזה היום במחיר הזה?"
- בטלו מיד אם התשובה לאחת השאלות היא לא
- שנמכו מסלולים במידת האפשר (האם אתם באמת צריכים את מסלול הפרימיום?)
6. השתמשו בכלל "אחד נכנס, אחד יוצא"
בכל פעם שאתם קונים משהו חדש, הוציאו משהו שכבר בבעלותכם. המגבלה הפשוטה הזו מכריחה אתכם להעריך אם רכישה חדשה באמת טובה יותר ממה שכבר יש לכם – ובאופן טבעי מאטה את קצב הצבירה.
כלל "אחד נכנס, אחד יוצא" עובד בגלל עיקרון בכלכלה התנהגותית שנקרא "שנאת הפסד". אנחנו חשים את הכאב של אובדן בערך פי שניים יותר חזק מאשר את העונג שברווח שווה ערך. בכך שאתם מכריחים את עצמכם לוותר על פריט בכל קנייה, אתם יוצרים מחסום פסיכולוגי קטן אך משמעותי בפני רכישות מיותרות.
ההרגל הזה יעיל במיוחד עבור:
- בגדים – חולצה חדשה נכנסת, חולצה ישנה יוצאת לתרומה
- גאדג'טים למטבח – מכשיר חדש נכנס, מכשיר ישן עוזב את השיש
- אלקטרוניקה – מכשיר חדש נכנס, מכשיר ישן נמכר או ממוחזר
- ספרים – ספר חדש נכנס, ספר ישן מועבר הלאה (או פשוט השתמשו בספרייה)
בונוס: מכירת הפריט היוצא מקזזת את עלות הפריט החדש. עם הזמן, ההרגל הזה מאמן אתכם להיות מכוונים ומודעים יותר לגבי מה שנכנס לבית שלכם – ולארנק שלכם.
7. הגדירו מגבלת הוצאה יומית
מגבלת הוצאה יומית הופכת את התקציב החודשי שלכם ממספר מופשט להחלטה יומיומית קונקרטית. במקום לתהות באמצע החודש אם אתם יכולים להרשות לעצמכם משהו, אתם יודעים בדיוק כמה כסף פנוי יש לכם היום.
מודל 50/30/20 הפופולרי מציע להקצות 30% מההכנסה נטו ל"רצונות". עבור מישהו שמרוויח 4,000 דולר לחודש אחרי מסים, מדובר ב-1,200 דולר להוצאות פנאי – בערך 40 דולר ליום. הידיעה של המספר הזה משנה את האופן שבו אתם מסתכלים על קפה ב-7 דולר או קנייה אימפולסיבית ב-25 דולר.
איך להגדיר את המגבלה היומית שלכם:
- חשבו את התקציב החודשי הפנוי שלכם (הכנסה פחות חשבונות, חיסכון והוצאות חיוניות)
- חלקו ב-30 כדי לקבל את הסכום היומי
- עקבו אחריו כל ערב כחלק מהרגל רישום ההוצאות שלכם
- גלגלו סכומים שלא נוצלו כדי ליצור "כרית" קטנה לרכישות מתוכננות גדולות יותר
ההרגל הזה משתלב באופן טבעי עם מעקב הוצאות יומי (הרגל מס' 1). יחד, הם יוצרים מערכת סגורה: אתם מגדירים את המגבלה, עוקבים אחריה, ומתקנים בזמן אמת במקום לגלות חריגה מהתקציב בסוף החודש.
8. השקיעו את ההפרש
כל דולר שחסכתם באמצעות ההרגלים האלה הוא דולר שיכול לצמוח. ההרגל האחרון לא עוסק בלהוציא פחות – אלא בלהפנות את הכסף שפיניתם למקומות שבהם הוא יכול לצבור ריבית דריבית לאורך זמן.
פלטפורמות מיקרו-השקעות הפכו את זה לקל מתמיד. פיצ'רים של "עיגול אגורות" משקיעים את העודף מרכישות יומיומיות. אם קפה הבוקר שלכם עולה 4.50 דולר, האפליקציה מעגלת ל-5.00 דולר ומשקיעה את ההפרש של 0.50 דולר. ניתוח של Berkeley Economic Review מצא שטכניקות מיקרו-השקעה אלו, המושרשות בכלכלה התנהגותית, גורמות לחיסכון להרגיש נטול מאמץ כי הסכומים קטנים מכדי לשים לב אליהם בנפרד – אבל הם מצטברים למאות דולרים בשנה.
דרכים להשקיע את ההפרש:
- השקעת "עיגול אגורות" על רכישות יומיות
- הפניית הכסף ממנויים שבוטלו לקרן אינדקס
- אוטומציה של העברות בסכום שאתם חוסכים מהכנת אוכל בבית
- הגדלת ההפרשות לפנסיה ב-1% בכל רבעון
התובנה המרכזית: חיסכון הוא רק חצי מהמשוואה. השקעה היא מה שהופכת הרגלים יומיים להון ארוך טווח. אפילו סכומים צנועים, המושקעים בעקביות, נהנים מתשואות מצטברות על פני עשורים.
$204 לשנה
בזבוז ממוצע על מנויים לא בשימוש
בניית שגרת החיסכון שלכם
אתם לא צריכים לאמץ את כל שמונת ההרגלים בבת אחת. התחילו עם אחד או שניים שמרגישים לכם אפשריים, ובנו משם. מחקר על יצירת הרגלים מראה שהגורמים שמניעים אתכם להתחיל התנהגות חדשה שונים מאלה שגורמים לכם להמשיך – מומנטום ראשוני חשוב, אבל עקביות ארוכת טווח מגיעה מלראות תוצאות.
נקודת התחלה מצוינת: התחילו עם מעקב הוצאות יומי וכלל 24 השעות. שני ההרגלים האלה יוצרים מודעות מיידית ומחסום מיידי נגד הוצאות אימפולסיביות. ברגע שהם מרגישים אוטומטיים, הוסיפו את האוטומציה ואת הרגל הכנת האוכל מהבית כדי ליצור חיסכון מבני.
הדפוס שחוזר על עצמו אצל אנשים שמצליחים לחסוך הוא רגיל להפליא. הם לא עוקבים אחר תקציבים קיצוניים או מונעים מעצמם הכל. הם פשוט שמים לב להרגלים יומיים קטנים ושואלים את עצמם אם כל רכישה באמת משפרת את חייהם. השינוי התפיסתי הזה, כשהוא מתורגל מדי יום, הוא מה שמבדיל בין חוסכים לבזבזנים.
שאלות נפוצות
כמה כסף באמת אפשר לחסוך בעזרת הרגלים יומיים?▼
הסכום משתנה בהתאם להכנסה ולאורח החיים, אבל רוב האנשים מצליחים לחסוך בין 200 ל-500 דולר בחודש באמצעות שילוב של מעקב הוצאות, צמצום קניות אימפולסיביות ובדיקת מנויים. הכנת אוכל מהבית לבדה יכולה לחסוך 1,500-2,000 דולר בשנה. המפתח הוא עקביות – סכומים קטנים מצטברים עם הזמן.
מה ההרגל הראשון שכדאי להתחיל איתו כדי לחסוך כסף?▼
מעקב הוצאות יומי הוא נקודת הפתיחה עם ההשפעה הגדולה ביותר. אי אפשר לתקן את מה שלא רואים. רוב האנשים שעוקבים אחר ההוצאות שלהם אפילו במשך שבועיים מגלים הוצאות חוזרות שלא היו מודעים אליהן. משם, "כלל 24 השעות" לרכישות אימפולסיביות הוא צעד שני טבעי.
האם אוטומציה של חיסכון באמת עובדת?▼
כן. מחקר התנהגותי ממעבדת Common Cents של אוניברסיטת דיוק מראה שהפיכת החיסכון לאוטומטי מסירה את הצורך לקבל החלטה רגעית אם לחסוך או לא, מה שמגדיל באופן דרמטי את הסיכוי להתמיד. המפתח הוא להגדיר העברות מיד אחרי קבלת המשכורת, כך שאתם מתאימים את ההוצאות למה שנשאר, במקום לחסוך את מה שנשאר בסוף.
איך אני יכול/ה להתמיד בהרגלי חיסכון לאורך זמן?▼
התייחסו להרגלים פיננסיים כמו לכל הרגל אחר: עקבו אחר ההתקדמות, חגגו ניצחונות קטנים, ואל תנסו לשנות הכל בבת אחת. שימוש באפליקציה למעקב הרגלים כדי לשמור על רצף יוצר מחויבות. מחקרים מראים ששביעות רצון מתוצאות ראשוניות היא המנבא החזק ביותר להמשך ההתמדה בהרגל.
האם עדיף להתמקד בקיצוץ הוצאות או בהגדלת הכנסה?▼
שניהם חשובים, אבל הרגלי הוצאות יומיים נותנים לכם שליטה מיידית. קיצוץ של 200 דולר בחודש מקניות אימפולסיביות ומנויים משפיע מיד, בעוד שהגדלת הכנסה לוקחת לעתים קרובות חודשים או שנים. הגישה הטובה ביותר היא לבנות הרגלי חיסכון חזקים תחילה, ולאחר מכן להפנות כל עלייה בהכנסה להשקעות.
- 1.סטטיסטיקות על קניות אימפולסיביות (2025): הרגלי צריכה של לקוחותcapitaloneshopping.com
- 2.סקר המנויים של CNET לשנת 2025finance.yahoo.com
- 3.Frontiers | גורמים התנהגותיים והקשריים בשלבים שונים של התנהגות חיסכוןfrontiersin.org
- 4.אנשים חסכנים משתפים את הפעולה האחת שחסכה להם הכי הרבה כסף ב-2025buzzfeed.com
- 5.הדרך הקלה ביותר לחסוך כסף כל חודש, לפי מומחה למחקר התנהגותיcnbc.com
- 6.מחקר שפורסם ב-Journal of Consumer Affairsjournals.sagepub.com
- 7.5 דרכים לחסוך יותר ב-2026fidelity.com
- 8.מעקב אחר הוצאות המזון באמריקה: אנשים מוציאים 1,546 דולר בחודש על מצרכים ומסעדותempower.com
- 9.טרנדים בצריכת מזון של צרכנים ב-2025: איך אמריקאים מוציאים כסף על מסעדות וטייקאוויescoffier.edu
- 10.עלות מנויים שאינם בשימושself.inc
- 11.איך לחסוך כסף: 28 דרכיםnerdwallet.com
- 12.מיקרו-השקעות וכלכלה התנהגותית של חיסכון: הכוח של צעדים קטניםeconreview.studentorg.berkeley.edu
 Habit Streak