 Автор Adrien Blanc
8 щоденних звичок, які допоможуть вам заощаджувати більше грошей
Більшість людей вважає заощадження питанням сили волі — чимось, що треба змушувати себе робити щомісяця після оплати рахунків. Проте дослідження свідчать про інше. Заощадження — це питання звичок. Люди, які стабільно примножують свій капітал, роблять це завдяки маленьким, повторюваним щоденним діям, а не кардинальним жертвам.
За оцінками, середньостатистичний американський споживач витрачає близько $282 на місяць лише на імпульсивні покупки, що становить понад $3300 на рік. Водночас опитування CNET щодо підписок за 2025 рік показало, що люди марно витрачають у середньому $204 на рік на сервіси, якими навіть не користуються. Це не якісь грандіозні витрати, що руйнують бюджет — це дрібні, автоматичні патерни покупок, які непомітно витягують гроші з вашого гаманця.
Рішення тут таке ж автоматичне. Коли ви формуєте правильні щоденні фінансові звички, заощадження перестає вимагати постійних зусиль і починає відбуватися само собою. Нижче наведено вісім щоденних звичок, які ґрунтуються на поведінковій науці та реальних даних. Вони допоможуть вам зберігати більше з того, що ви заробляєте. Ці звички природно вписуються у щоденну рутину, яка дійсно працює.
$3381
середні річні витрати на імпульсивні покупки на одного споживача в США
1. Щодня відстежуйте кожну витрату
Обізнаність — це перший крок до зміни поведінки, а щоденне фіксування витрат — найшвидший спосіб розвинути фінансову усвідомленість. Коли ви точно знаєте, куди йдуть ваші гроші, ви природно починаєте сумніватися, чи варта того кожна покупка.
Дослідження, опубліковане у Frontiers in Behavioral Economics, показало, що поведінкові та контекстуальні фактори відіграють значну роль у результативності заощаджень, а активний моніторинг є одним із найсильніших провісників позитивної фінансової поведінки. Люди, які щодня записують витрати, повідомляють, що знаходять від $100 до $300 на місяць у витратах, про які вони навіть не підозрювали.
Почати зовсім не складно:
- Записуйте кожну покупку наприкінці дня (використовуйте додаток або звичайні нотатки)
- Категоризуйте витрати на потреби, бажання та марні трати
- Аналізуйте щотижневі тенденції, щоб виявити регулярні "витоки" грошей
- Прагніть до днів без витрат — деякі люди ставлять за мету 13-18 таких днів на місяць
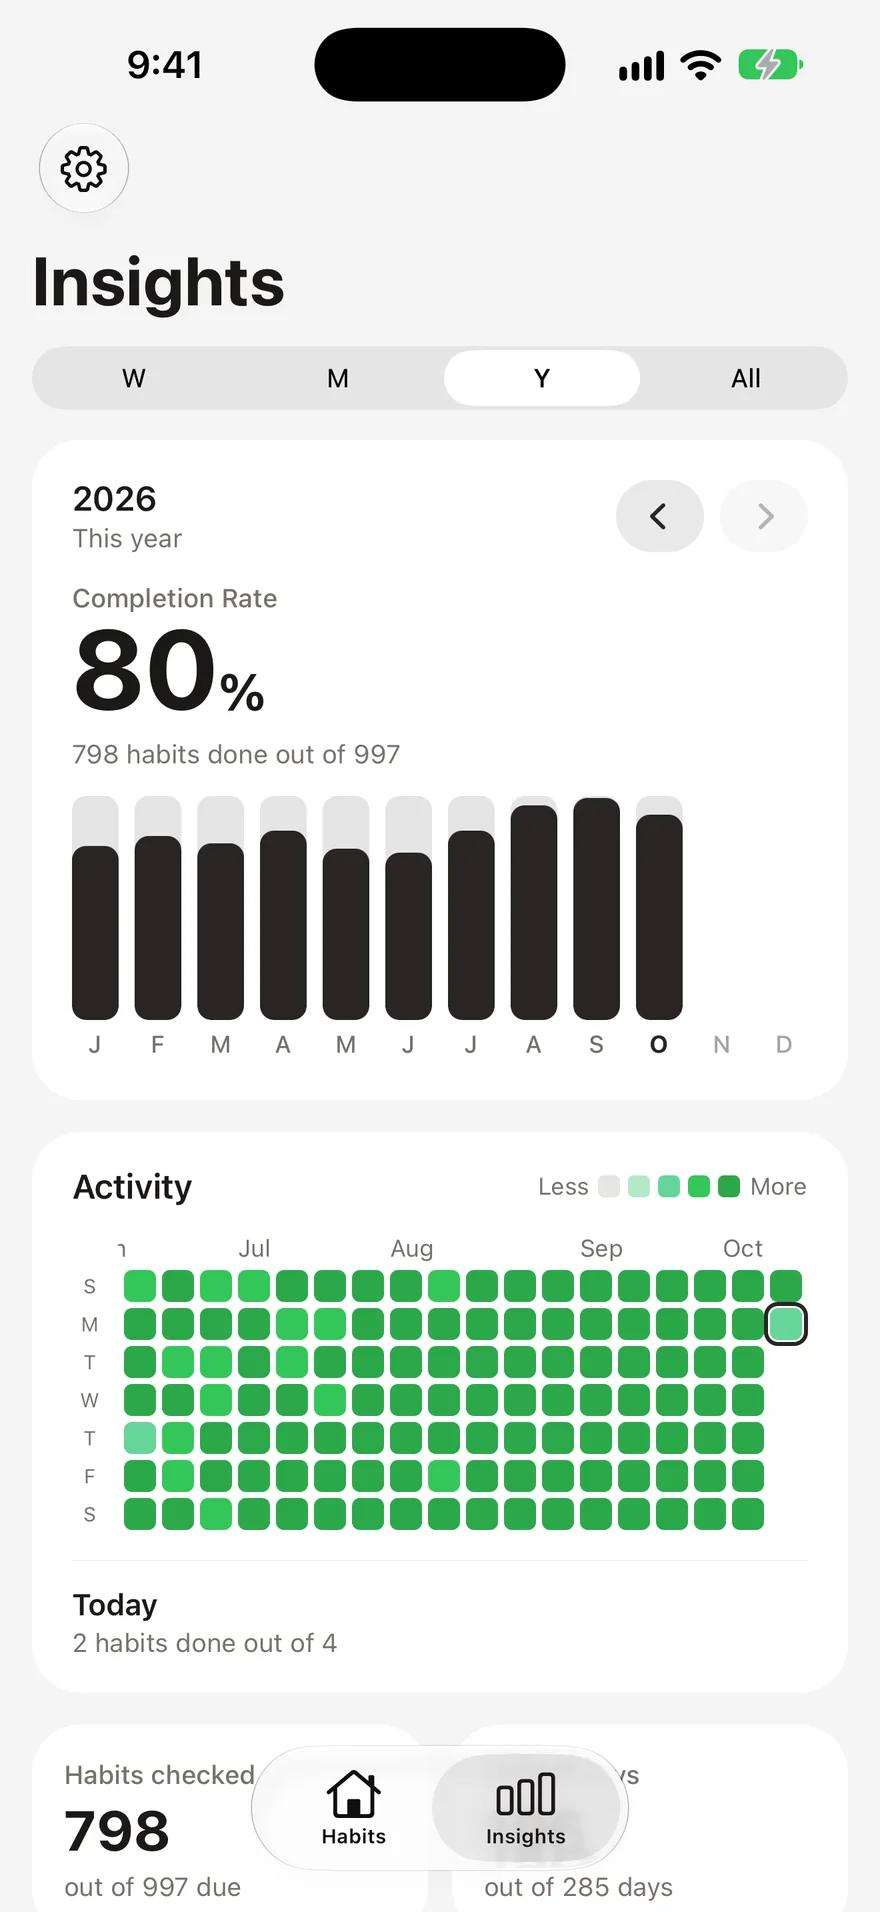
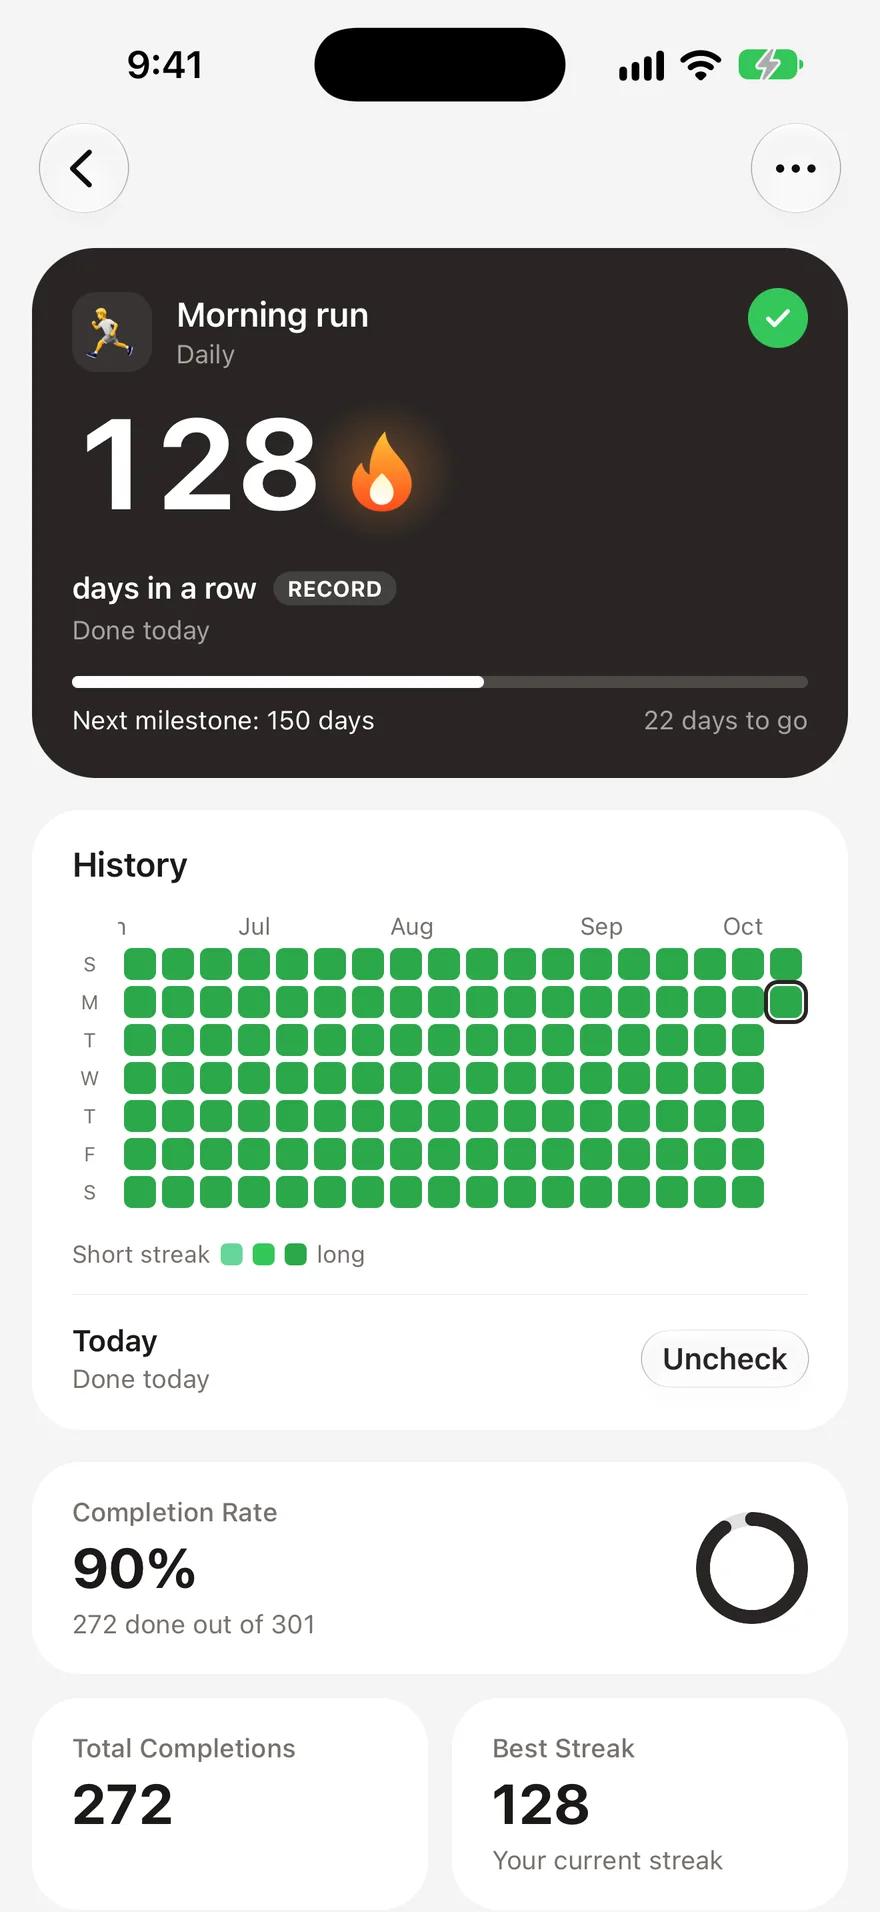
Один із користувачів трекера звичок поділився, що завдяки щоденному обліку та дням без витрат, він додав понад $1000 на місяць до своїх заощаджень. Відстеження працює, бо перетворює несвідомі витрати на свідомі рішення. Якщо ви тільки починаєте формувати цю звичку, трекер звичок для початківців допоможе вам зберегти стабільність.
2. Чекайте 24 години перед імпульсивними покупками
Правило 24 годин — це один із найпростіших та найефективніших інструментів для зменшення імпульсивних витрат. Коли у вас виникає бажання купити щось незаплановане, зачекайте рівно добу, перш ніж завершити покупку. У більшості випадків бажання зникає.
Психологія цього явища добре вивчена. Перрі Райт, старший дослідник поведінки з Common Cents Lab в Університеті Дюка, пояснює, що "найкращий трюк для заощадження — це усунути процес ухвалення рішення про заощадження". Правило 24 годин працює, бо усуває імпульсивне рішення витратити гроші. Дослідження показують, що викид дофаміну від шопінгу досягає піку до покупки, а не після. Чекаючи, ви дозволяєте цій штучній терміновості минути.
Цифри вражають. Середній споживач робить 9,75 імпульсивних покупок на місяць приблизно на $29 кожна. Навіть якщо скоротити їх удвічі, ви зекономите $1200–$1700 на рік.
Як застосовувати правило 24 годин:
- Додавайте товари у "список бажань", а не в кошик
- Видаліть шопінг-додатки з головного екрана телефону
- Відпишіться від рекламних розсилок, які провокують бажання купувати
- Встановіть фінансовий ліміт (наприклад, будь-яка покупка понад $30 чекає 24 години)
3. Автоматизуйте свої заощадження
Автоматизація усуває необхідність щодня вирішувати, чи варто відкладати гроші — саме тому вона так чудово працює. Коли кошти переказуються на ощадний рахунок ще до того, як ви побачите їх на основній картці, ви підлаштовуєте свої витрати під те, що залишилося, а не навпаки.
Поведінкова наука цілком це підтверджує. Дослідження, опубліковане в Journal of Consumer Affairs, показало, що автоматизація заощаджень особливо ефективна в поєднанні з відповідним мисленням — ця комбінація допомагає людям із будь-яким рівнем доходу швидше формувати фінансову подушку. Fidelity рекомендує намагатися відкладати 15% доходу до сплати податків на пенсію, враховуючи відрахування роботодавця.
Налаштуйте автоматизацію в кілька етапів:
- Переказ у резервний фонд на наступний день після зарплати
- Пенсійні внески (якщо є така можливість, максимізуйте їх)
- Округлення витрат через банківські додатки (коли решта з покупок йде у "скарбничку")
- Окремі ощадні рахунки для конкретних цілей (відпустка, авто, житло)
Щоденна звичка тут полягає не в самому переказі, а в мисленні. Перевіряйте баланс заощаджень щоранку як частину своєї рутини. Спостереження за прогресом створює мотивацію так само, як відстеження серії успішних днів підкріплює будь-яку позитивну поведінку.
4. Беріть обід із собою
Брати їжу з дому замість того, щоб купувати обід — це одна з найвигідніших щоденних звичок, які ви можете сформувати. Математика дуже проста, а заощадження накопичуються швидко.
Згідно з дослідженням витрат на їжу від Empower, американці зараз витрачають приблизно $879 на місяць на ресторани та доставку. Обід — найпопулярніший прийом їжі поза домом: 53% родин обідають у закладах принаймні раз на тиждень. Зважаючи на те, що середній чек у закладі становить $11–$30 на людину, купівля обіду п'ять днів на тиждень може легко обійтися у $2500–$3000 на рік.
Обід, приготований вдома, коштує в середньому $3–$5. Ця різниця — приблизно $1500–$2000 на рік — це реальні гроші, які можуть піти прямо у ваші заощадження або на погашення боргів.
Як зробити цю звичку постійною:
- Готуйте їжу в неділю на весь робочий тиждень
- Готуйте трохи більші порції на вечерю і беріть залишки на обід
- Не ускладнюйте — сендвічі, салати та боули чудово підходять на кожен день
- Дозвольте собі один обід у закладі на тиждень, щоб звичка не здавалася надто жорсткою
5. Щомісяця переглядайте свої підписки
У середньому люди витрачають $1080 на рік на підписки, при цьому більшість значно недооцінює ці витрати. Дослідження C+R Research 2024 року показало: коли людей просили вгадати їхні щомісячні витрати на підписки, вони називали суму близько $111, тоді як їхні реальні витрати в середньому складали $219. Це недооцінка на цілих 146%.
Ще гірше те, що 54,9% користувачів мають принаймні одну підписку, якою вони не користуються щомісяця. Середня втрата: $10–$17 на місяць на сервіси, які ви навіть не відкриваєте.
Створіть звичку щомісячного огляду підписок:
- Встановіть регулярне нагадування в календарі на перше число кожного місяця
- Складіть список усіх активних підписок та їхньої місячної вартості
- Поставте два запитання до кожної: "Чи користувався я цим за останні 30 днів?" та "Чи оформив би я цю підписку сьогодні за таку ціну?"
- Негайно скасовуйте, якщо відповідь на будь-яке з цих запитань — ні
- Переходьте на дешевші тарифи, де це можливо (чи справді вам потрібен преміум-план?)
6. Використовуйте правило "Одне прийшло — одне пішло"
Щоразу, коли ви купуєте щось нове, позбувайтеся чогось, що вже маєте. Це просте обмеження змушує вас замислитися, чи дійсно нова річ краща за ту, що у вас вже є — і це природним чином уповільнює накопичення речей.
Правило "одне прийшло — одне пішло" працює завдяки принципу поведінкової економіки, що називається неприйняттям втрат. Ми відчуваємо біль від втрати чогось приблизно вдвічі сильніше, ніж задоволення від отримання чогось рівноцінного. Змушуючи себе віддавати якусь річ щоразу при новій покупці, ви створюєте невеликий, але значущий психологічний бар'єр для непотрібних витрат.
Ця звичка особливо ефективна для:
- Одягу — нова сорочка означає, що стара йде на благодійність
- Кухонного приладдя — новий гаджет означає, що один старий звільняє місце на столі
- Електроніки — новий пристрій означає, що старий продається або здається на переробку
- Книг — нова книга означає, що ви передаєте комусь іншу (або користуєтесь бібліотекою)
Бонус: продаж старої речі частково компенсує вартість нової. З часом ця звичка вчить вас бути більш свідомими щодо того, що потрапляє у ваш дім — і ваш гаманець.
7. Встановіть щоденний ліміт витрат
Щоденний ліміт перетворює ваш місячний бюджет з абстрактної цифри на конкретне щоденне рішення. Замість того, щоб думати, чи можете ви дозволити собі щось у середині місяця, ви точно знаєте, скільки вільних грошей маєте саме сьогодні.
Популярна система 50/30/20 пропонує виділяти 30% доходу (після сплати податків) на бажання. Для людини, яка заробляє $4000 чистими на місяць, це $1200 на вільні витрати — близько $40 на день. Знання цієї цифри змінює те, як ви оцінюєте каву за $7 або імпульсивну покупку за $25.
Як встановити свій щоденний ліміт:
- Розрахуйте свій місячний бюджет на додаткові витрати (дохід мінус обов'язкові платежі, заощадження та базові потреби)
- Поділіть на 30, щоб отримати щоденну суму
- Звіряйтеся з нею щовечора як частину вашої звички відстеження витрат
- Переносьте невитрачені залишки, щоб створити невеликий буфер для більших запланованих покупок
Ця звичка чудово поєднується зі щоденним обліком витрат (звичка №1). Разом вони створюють замкнену систему: ви встановлюєте ліміт, відстежуєте його виконання та коригуєте ситуацію в реальному часі, замість того щоб виявляти перевитрату наприкінці місяця.
8. Інвестуйте різницю
Кожна гривня, зекономлена завдяки цим звичкам — це гроші, які можуть примножуватися. Остання звичка полягає не в тому, щоб менше витрачати — вона про те, щоб перенаправляти звільнені кошти туди, де вони будуть зростати з часом.
Платформи для мікроінвестування зробили це простішим, ніж будь-коли. Функції округлення інвестують решту з повсякденних покупок. Якщо ваша ранкова кава коштує $4,50, додаток округлює до $5,00 і відкладає різницю у $0,50. Аналіз Berkeley Economic Review показав, що такі методи мікроінвестування, засновані на поведінковій економіці, роблять процес заощадження безболісним, адже суми надто малі, щоб звертати на них увагу — але за рік вони складаються в сотні доларів.
Як інвестувати різницю:
- Округлення щоденних покупок із переказом на депозит чи скарбничку
- Перенаправлення грошей зі скасованих підписок в індексний фонд (або на депозит)
- Автоматичний переказ суми, яку ви зекономили, взявши обід з дому
- Збільшення регулярних інвестицій на 1% щокварталу
Ключова ідея: заощадження — це лише половина рівняння. Саме інвестування перетворює щоденні звички на довгостроковий капітал. Навіть невеликі суми за умови регулярного інвестування приносять вигоду завдяки складному відсотку протягом десятиліть.
$204/рік
у середньому витрачається марно на невикористані підписки
Формування вашої фінансової рутини
Вам не потрібно впроваджувати всі вісім звичок одночасно. Почніть з однієї чи двох, які здаються вам посильними, і рухайтеся далі. Дослідження формування звичок показують, що фактори, які спонукають вас почати нову поведінку, відрізняються від тих, що допомагають її підтримувати. Початковий імпульс має значення, але довгострокова сталість з'являється тоді, коли ви бачите результати.
Чудова стартова точка: почніть зі щоденного відстеження витрат і правила 24 годин. Ці дві звички миттєво створюють усвідомленість та ставлять надійний бар'єр проти імпульсивних покупок. Коли вони стануть автоматичними, додайте автоматизацію та звичку брати обід з дому, щоб вибудувати структурні заощадження.
Патерн поведінки людей, які успішно заощаджують, напрочуд звичайний. Вони не дотримуються екстремальних бюджетів і не обмежують себе в усьому. Вони просто звертають увагу на маленькі щоденні звички і запитують себе, чи справді кожна покупка покращує їхнє життя. Саме ця зміна мислення, що практикується щодня, і відрізняє тих, хто заощаджує, від тих, хто просто витрачає.
Поширені запитання
Скільки грошей реально заощадити за допомогою щоденних звичок?▼
Сума залежить від доходу та стилю життя, але більшість людей знаходять вільні $200–$500 на місяць завдяки поєднанню обліку витрат, зменшенню імпульсивних покупок та аудиту підписок. Лише домашні обіди можуть зберегти $1500–$2000 на рік. Головне — системність: невеликі суми з часом примножуються.
З якої звички найкраще почати заощаджувати гроші?▼
Щоденне відстеження витрат — це найбільш дієва стартова точка. Ви не можете виправити те, чого не бачите. Більшість людей, які записують свої витрати хоча б два тижні, виявляють регулярні трати, про які навіть не підозрювали. Далі природним другим кроком стає правило 24 годин для імпульсивних покупок.
Чи справді працює автоматизація заощаджень?▼
Так. Поведінкові дослідження з Common Cents Lab в Університеті Дюка показують, що автоматизація усуває необхідність щоразу приймати рішення про заощадження, що кардинально підвищує ймовірність доведення справи до кінця. Секрет у тому, щоб налаштувати перекази одразу після зарплати, тоді ви підлаштовуєте витрати під залишок, а не відкладаєте те, що залишиться.
Як дотримуватися фінансових звичок у довгостроковій перспективі?▼
Ставтеся до фінансових звичок так само, як і до будь-яких інших: відстежуйте свій прогрес, святкуйте маленькі перемоги і не намагайтеся змінити все відразу. Використання трекера звичок для підтримки серії успішних днів створює відчуття відповідальності. Дослідження свідчать, що задоволення від перших результатів є найважливішим показником того, чи продовжите ви дотримуватися звички.
На чому краще зосередитися: на скороченні витрат чи збільшенні доходу?▼
Обидва аспекти важливі, але щоденні витрати дають вам миттєвий контроль. Скорочення витрат на $200 на місяць за рахунок відмови від імпульсивних покупок і зайвих підписок дає ефект одразу, тоді як збільшення доходу часто вимагає місяців або років. Найкращий підхід — спочатку сформувати міцні звички заощадження, а потім спрямовувати будь-яке зростання доходів в інвестиції.
- 1.Статистика імпульсивних покупок (2025): споживчі звичкиcapitaloneshopping.com
- 2.Опитування CNET щодо підписок за 2025 рікfinance.yahoo.com
- 3.Frontiers | Поведінкові та контекстуальні детермінанти різних етапів заощаджувальної поведінкиfrontiersin.org
- 4.Люди, які вміють економити, діляться однією практикою, що заощадила їм найбільше грошей у 2025 роціbuzzfeed.com
- 5.Найпростіший спосіб заощаджувати щомісяця за версією експерта з поведінкових дослідженьcnbc.com
- 6.Дослідження, опубліковане в Journal of Consumer Affairsjournals.sagepub.com
- 7.5 способів заощаджувати більше у 2026 роціfidelity.com
- 8.Відстеження витрат на їжу в Америці: люди витрачають $1546 на місяць на продукти та рестораниempower.com
- 9.Споживчі тренди у харчуванні 2025: як американці витрачають гроші на ресторани та доставкуescoffier.edu
- 10.Вартість невикористаних підписокself.inc
- 11.Як заощаджувати гроші: 28 способівnerdwallet.com
- 12.Мікроінвестування та поведінкова економіка заощаджень: сила маленьких кроківeconreview.studentorg.berkeley.edu
 Habit Streak