 Av Adrien Blanc
8 daglige vaner som hjelper deg å spare mer penger
De fleste ser på sparing som et viljestyrkeproblem – noe man må kjempe seg gjennom hver måned etter at regningene er betalt. Men forskningen forteller en annen historie. Sparing er et vaneproblem, og de som bygger formue over tid, gjør det gjennom små, repeterbare handlinger i hverdagen, ikke gjennom dramatiske ofre.
En gjennomsnittlig amerikansk forbruker bruker anslagsvis 282 dollar i måneden kun på impulskjøp, noe som utgjør over 3300 dollar i året. Samtidig fant CNETs abonnementsundersøkelse for 2025 at folk kaster bort i snitt 204 dollar i året på abonnementer de ikke engang bruker. Dette er ikke store, luksuriøse kjøp som sprenger budsjettet – det er små, automatiske forbruksmønstre som tapper deg for penger i det stille.
Løsningen er like automatisk. Når du bygger de rette daglige vanene rundt penger, slutter sparingen å kreve konstant innsats og begynner å skje av seg selv. Nedenfor finner du åtte daglige vaner, basert på atferdsvitenskap og reelle data, som kan hjelpe deg med å beholde mer av det du tjener. Disse vanene passer naturlig inn i en daglig rutine som faktisk fungerer.
$3,381
årlig gjennomsnittsforbruk på impulskjøp per amerikansk forbruker
1. Spor alle utgifter, hver dag
Bevissthet er første skritt mot atferdsendring, og daglig sporing av utgifter er den raskeste veien til økonomisk bevissthet. Når du vet nøyaktig hvor pengene dine går, begynner du helt naturlig å spørre deg selv om hvert enkelt kjøp er verdt det.
En studie publisert i Frontiers in Behavioral Economics fant at både atferdsmessige og kontekstuelle faktorer spiller en betydelig rolle for spareresultater – og aktiv overvåking er en av de sterkeste indikatorene på positiv spareatferd. Folk som sporer forbruket sitt daglig, rapporterer at de finner 100 til 300 dollar i måneden i utgifter de ikke var klar over at de hadde.
Det trenger ikke å være komplisert å komme i gang:
- Loggfør hvert eneste kjøp på slutten av dagen (bruk en app eller et enkelt notat)
- Kategoriser forbruket i nødvendigheter, ønsker og sløsing
- Analyser ukentlige mønstre for å oppdage gjentakende lekkasjer
- Sikt mot kjøpefrie dager – noen sparere har som mål 13–18 slike dager i måneden
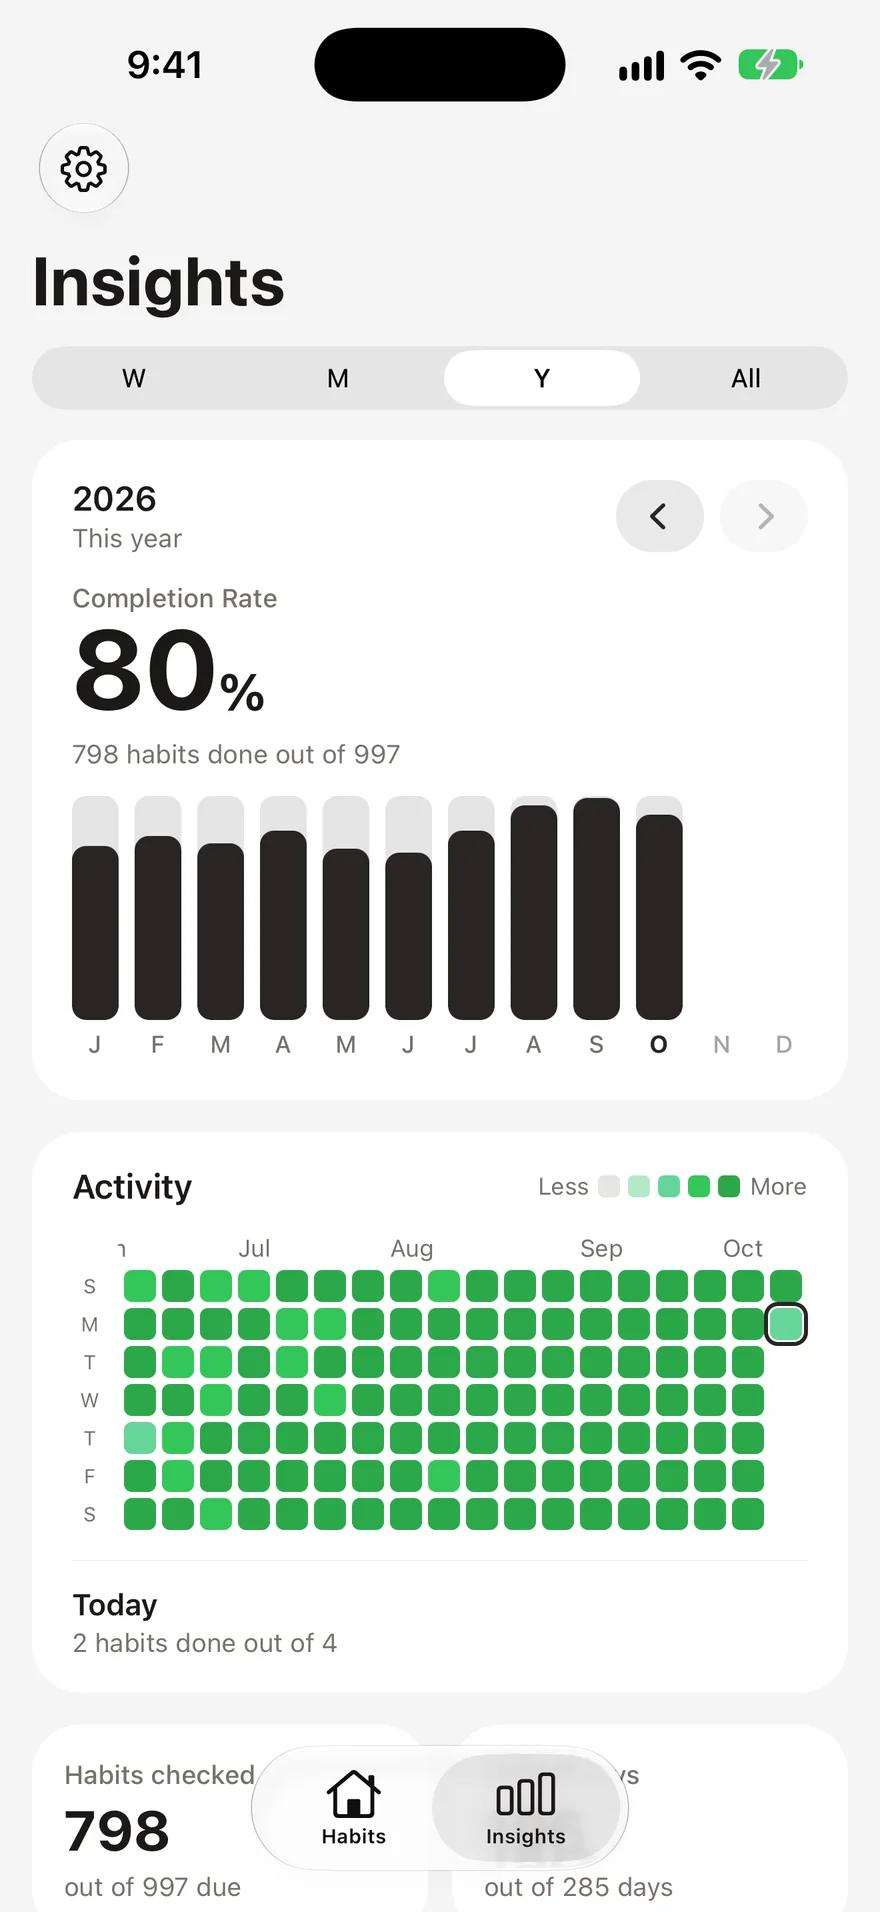
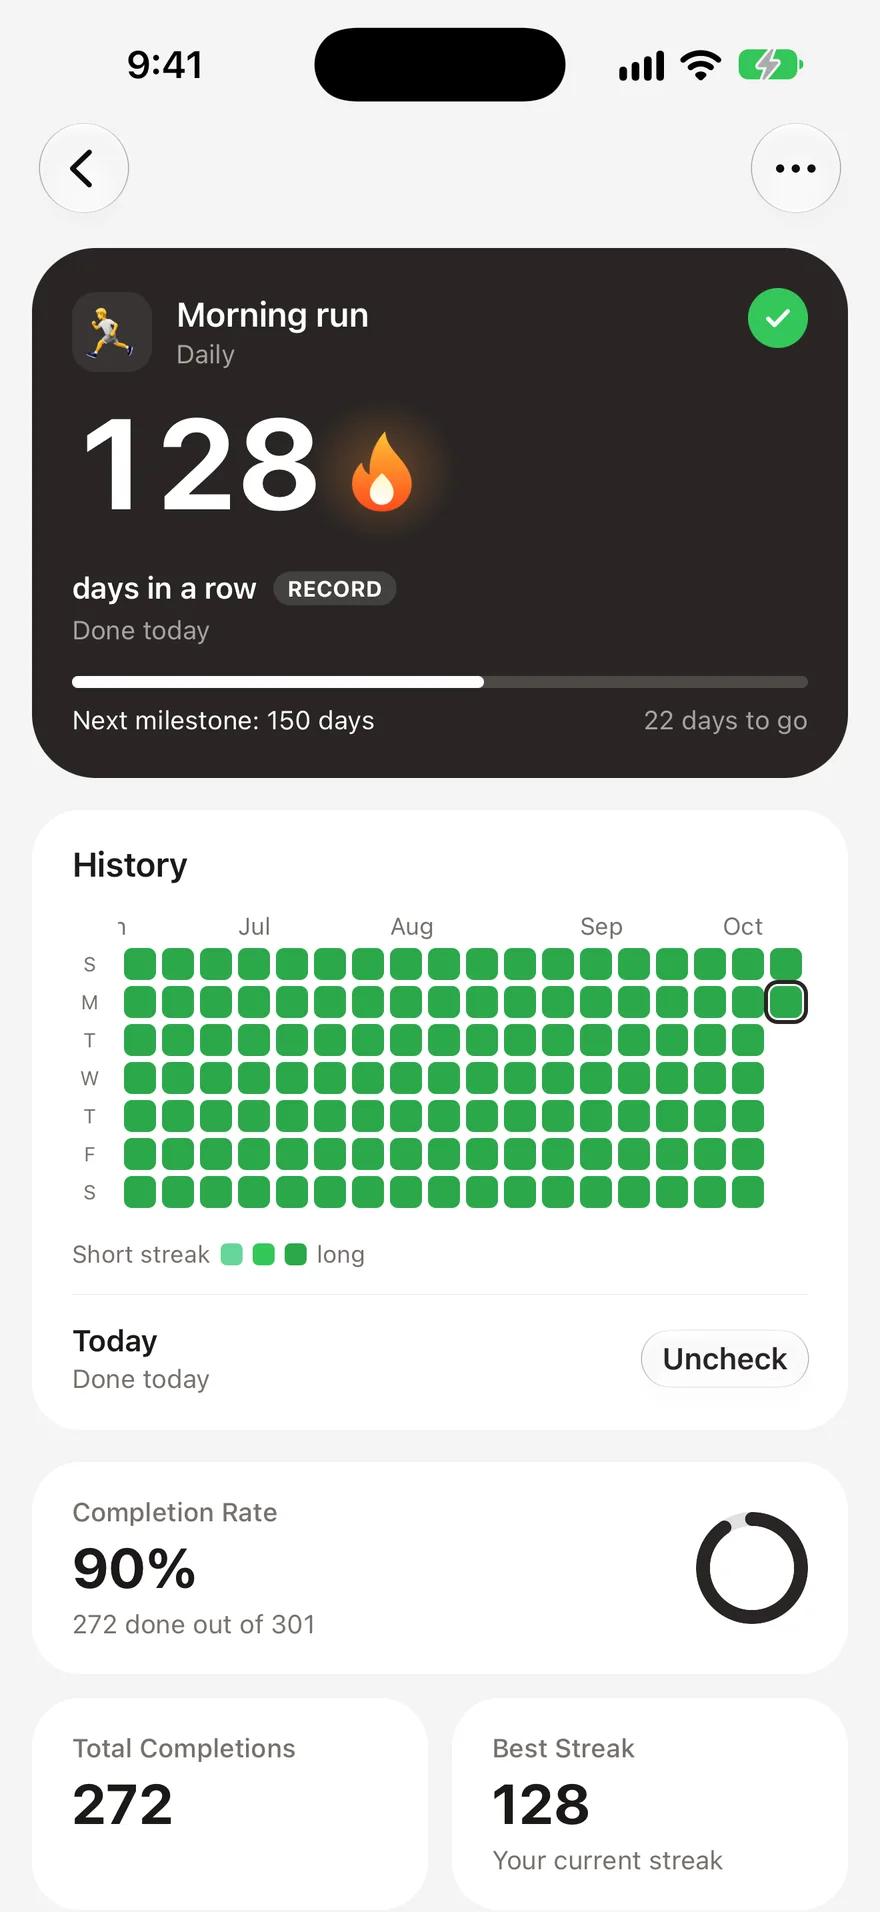
En bruker av en vane-tracker fortalte at ved å spore forbruket daglig og sikte mot kjøpefrie dager, klarte de å øke sparepengene med over 1000 dollar i måneden. Sporing fungerer fordi det gjør ubevisst forbruk om til bevisste valg. Hvis du er ny til å bygge en sporingsrutine, kan en vane-tracker for nybegynnere hjelpe deg med å være konsekvent.
2. Vent 24 timer før du gjør unødvendige kjøp
24-timersregelen er et av de enkleste og mest effektive verktøyene for å redusere impulskjøp. Når du kjenner trangen til å kjøpe noe du ikke hadde planlagt, venter du et helt døgn før du gjennomfører kjøpet. Som oftest forsvinner lysten.
Psykologien bak dette er velkjent. Perry Wright, en senior atferdsforsker ved Duke Universitys Common Cents Lab, forklarer at "det beste sparetrikset er å eliminere selve beslutningen om å spare" – og 24-timersregelen fungerer ved å eliminere den impulsive beslutningen om å bruke penger. Studier viser at dopaminrushet fra shopping når toppen før kjøpet, ikke etter. Ved å vente lar du den kunstige trangen gå over.
Tallene er slående. Gjennomsnittsforbrukeren gjør 9,75 impulskjøp i måneden til rundt 29 dollar hver. Bare det å halvere dette sparer deg for 1200–1700 dollar i året.
Slik bruker du 24-timersregelen:
- Legg varer til en ønskeliste i stedet for i handlekurven
- Slett shopping-apper fra mobilens startskjerm
- Meld deg av nyhetsbrev som frister til impulshandel
- Sett en beløpsgrense (f.eks. alt over 300 kr må vente i 24 timer)
3. Automatiser sparingen din
Automatisering fjerner det daglige valget om du skal spare, og det er nettopp derfor det fungerer så bra. Når penger flyttes til sparekontoen før du rekker å se dem på brukskontoen, tilpasser du forbruket ditt til det som er igjen – ikke omvendt.
Atferdsvitenskapen støtter dette fullt ut. Forskning publisert i Journal of Consumer Affairs fant at automatisert sparing er spesielt effektivt når det kombineres med en spareorientert tankegang – kombinasjonen hjelper folk på alle inntektsnivåer med å bygge opp likvide midler raskere. Fidelity anbefaler å ha som mål å spare 15 % av inntekten før skatt til pensjon, inkludert eventuelle bidrag fra arbeidsgiver.
Sett opp automatisering i flere lag:
- Overføring til bufferkonto dagen etter hver lønning
- Pensjonssparing gjennom jobben (maksimer eventuell matching fra arbeidsgiver)
- Avrundingsinvestering via mikroinvesteringsapper (småpenger blir til store beløp)
- Egne sparekontoer for spesifikke mål (ferie, bil, bolig)
Den daglige vanen her er ikke selve overføringen – det er tankesettet. Sjekk sparesaldoen hver morgen som en del av rutinen din. Å se fremgangen bygger motivasjon, på samme måte som å spore en «streak» forsterker enhver positiv atferd.
4. Ta med matpakke
Å ta med mat hjemmefra i stedet for å kjøpe lunsj er en av de daglige vanene med høyest avkastning du kan etablere. Regnestykket er enkelt, og besparelsene vokser raskt.
Ifølge Empowers forskning på matforbruk, bruker amerikanere nå omtrent 879 dollar i måneden på restaurant- og takeaway-mat. Lunsj er det vanligste måltidet som spises ute – 53 % av husholdningene spiser lunsj ute i løpet av en uke. Med en gjennomsnittlig restaurantlunsj som koster 11–30 dollar per person, kan det å kjøpe lunsj fem dager i uken lett koste 2500–3000 dollar i året.
En matpakke koster i snitt 3–5 dollar. Den forskjellen – rundt 1500–2000 dollar i året – er ekte penger som kan gå rett til sparing eller nedbetaling av gjeld.
Tips for å få denne vanen til å sitte:
- Forbered mat på søndager for hele arbeidsuken
- Lag litt større middagsporsjoner og pakk restene
- Hold det enkelt – sandwicher, salater og mettende bowls fungerer hver dag
- Tillat deg selv å kjøpe lunsj én gang i uken så vanen ikke føles for streng
5. Gå gjennom abonnementene dine månedlig
Den gjennomsnittlige amerikaner bruker 1080 dollar i året på abonnementer, og de fleste undervurderer drastisk hvor mye de betaler. En studie fra C+R Research i 2024 fant at da folk ble bedt om å anslå sine månedlige abonnementskostnader, tippet de rundt 111 dollar – mens det faktiske forbruket i snitt var 219 dollar. Det er en undervurdering på 146 %.
Enda verre er det at 54,9 % av abonnentene har minst ett abonnement som ikke blir brukt hver måned. I gjennomsnitt kastes det bort 10–17 dollar i måneden på tjenester du ikke engang åpner.
Gjør det til en vane å gå gjennom abonnementene dine månedlig:
- Sett opp en fast påminnelse i kalenderen den første i hver måned
- Lag en liste over alle aktive abonnementer og den månedlige kostnaden
- Still to spørsmål for hvert av dem: «Brukte jeg dette de siste 30 dagene?» og «Ville jeg ha registrert meg for dette i dag til denne prisen?»
- Avslutt umiddelbart hvis svaret på ett av spørsmålene er nei
- Nedgrader der det er mulig (trenger du egentlig premium-versjonen?)
6. Bruk én-inn-én-ut-regelen
Hver gang du kjøper noe nytt, må du kvitte deg med noe du allerede eier. Denne enkle regelen tvinger deg til å vurdere om det nye kjøpet faktisk er bedre enn det du har – og den bremser naturlig nok oppsamlingen av ting.
Én-inn-én-ut-regelen fungerer på grunn av et prinsipp i atferdsøkonomi kalt tapsaversjon. Vi føler smerten ved å miste noe omtrent dobbelt så sterkt som gleden ved å få noe av tilsvarende verdi. Ved å tvinge deg selv til å gi bort en gjenstand hver gang du kjøper en ny, skaper du en liten, men meningsfull psykologisk barriere mot unødvendige kjøp.
Denne vanen er spesielt effektiv for:
- Klær – en ny skjorte betyr at en gammel doneres bort
- Kjøkkenutstyr – et nytt apparat betyr at et annet forlater kjøkkenbenken
- Elektronikk – en ny dings betyr at en gammel selges eller resirkuleres
- Bøker – en ny bok betyr at en annen gis videre (eller bruk biblioteket)
Bonus: å selge gjenstanden du kvitter deg med, dekker deler av kostnaden for den nye. Over tid lærer denne vanen deg å være mer bevisst på hva som kommer inn i hjemmet ditt – og hva som går ut av lommeboken.
7. Sett en daglig forbruksgrense
En daglig forbruksgrense gjør det månedlige budsjettet ditt om fra et abstrakt tall til en konkret, daglig avgjørelse. I stedet for å lure på om du har råd til noe midt i måneden, vet du nøyaktig hvor mye penger du har til fri disposisjon i dag.
Det populære 50/30/20-rammeverket foreslår å bruke 30 % av inntekten etter skatt på "ønsker". For en person som tjener 4000 dollar i måneden etter skatt, tilsvarer det 1200 dollar til fritt forbruk – omtrent 40 dollar per dag. Å kjenne til det tallet endrer hvordan du vurderer en kaffe til 7 dollar eller et impulskjøp til 25 dollar.
Slik setter du din daglige grense:
- Regn ut ditt månedlige budsjett for fritt forbruk (inntekt minus regninger, sparing og nødvendigheter)
- Del på 30 for å finne det daglige tallet ditt
- Følg med på forbruket hver kveld som en del av utgiftsloggingen
- Overfør ubrukte beløp til neste dag for å bygge en liten buffer til større, planlagte kjøp
Denne vanen passer perfekt sammen med daglig sporing av utgifter (vane nr. 1). Sammen skaper de et lukket system: du setter en grense, sporer forbruket opp mot den, og justerer i sanntid i stedet for å oppdage at du har brukt for mye på slutten av måneden.
8. Invester differansen
Hver krone du sparer gjennom disse vanene, er en krone som kan vokse. Den siste vanen handler ikke om å bruke mindre – den handler om å omdirigere pengene du har frigjort til steder der de kan vokse over tid.
Mikroinvesteringsplattformer har gjort dette enklere enn noensinne. Avrundingsfunksjoner investerer vekslepengene fra hverdagskjøpene dine. Hvis morgenkaffen koster 4,50 dollar, runder appen opp til 5,00 dollar og investerer de 0,50 dollarene. En analyse fra Berkeley Economic Review fant at disse mikroinvesteringsteknikkene, som er forankret i atferdsøkonomi, gjør at sparingen føles smertefri fordi beløpene er for små til å merkes enkeltvis – men de summerer seg opp til hundrevis av dollar i året.
Måter å investere differansen på:
- Avrundingsinvestering på daglige kjøp
- Omdiriger pengene fra avsluttede abonnementer til et indeksfond
- Automatiser overføringer tilsvarende det du sparer på å ta med matpakke
- Øk pensjonsinnskuddet med 1 % hvert kvartal
Den viktigste innsikten er denne: sparing er bare halve regnestykket. Investering er det som gjør daglige vaner om til langsiktig formue. Selv små beløp, investert jevnlig, drar nytte av rentes rente-effekten over flere tiår.
$204/år
gjennomsnittlig sløsing på ubrukte abonnementer
Slik bygger du gode sparevaner
Du trenger ikke å ta i bruk alle åtte vanene på en gang. Start med én eller to som føles overkommelige, og bygg videre derfra. Forskning på vanedannelse viser at faktorene som får deg til å starte en ny atferd, er annerledes enn de som holder deg i gang – tidlig momentum er viktig, men langsiktig konsistens kommer av å se resultater.
Et solid utgangspunkt: start med daglig sporing av utgifter og 24-timersregelen. Disse to vanene skaper umiddelbar bevissthet og en øyeblikkelig barriere mot impulskjøp. Når de føles automatiske, kan du legge til automatisering og matpakke-vanen for å sikre strukturelle besparelser.
Mønsteret hos folk som lykkes med sparing er bemerkelsesverdig vanlig. De følger ikke ekstreme budsjetter eller nekter seg selv alt. De er oppmerksomme på små, daglige vaner og stiller spørsmål ved om hvert enkelt kjøp faktisk forbedrer livene deres. Det er dette tankeskiftet, praktisert hver dag, som skiller de som sparer fra de som sløser.
Ofte stilte spørsmål
Hvor mye penger er det realistisk å spare med daglige vaner?▼
Beløpet varierer med inntekt og livsstil, men de fleste kan spare mellom 200 og 500 dollar (ca. 2000–5000 kr) i måneden ved å kombinere utgiftssporing, færre impulskjøp og en gjennomgang av abonnementer. Bare det å ta med matpakke kan spare deg for 1500–2000 dollar (ca. 15 000–20 000 kr) i året. Nøkkelen er å være konsekvent – små beløp vokser seg store over tid.
Hva er den beste vanen å starte med for å spare penger?▼
Å spore utgiftene dine daglig er det mest effektive startpunktet. Du kan ikke fikse noe du ikke er klar over. De fleste som logger forbruket sitt i bare to uker, oppdager faste utgifter de ikke visste de hadde. Deretter er 24-timersregelen for impulskjøp et naturlig neste steg.
Fungerer det virkelig å automatisere sparingen?▼
Ja. Atferdsforskning fra Duke Universitys Common Cents Lab viser at automatisert sparing fjerner beslutningen om å spare i øyeblikket, noe som dramatisk øker sjansen for at det blir gjort. Trikset er å sette opp overføringer rett etter lønningsdag, slik at du tilpasser forbruket ditt til det som er igjen, i stedet for å spare det som eventuelt blir til overs.
Hvordan klarer jeg å holde på sparevanene over tid?▼
Behandle økonomiske vaner på samme måte som alle andre vaner: spor fremgangen din, feir små seire, og ikke prøv å endre alt på en gang. Å bruke en vane-tracker for å opprettholde en «streak» skaper ansvarlighet. Forskning viser at tilfredshet med tidlige resultater er den sterkeste indikatoren på om du vil fortsette med en vane.
Er det bedre å fokusere på å kutte utgifter eller å øke inntekten?▼
Begge deler er viktig, men de daglige forbruksvanene gir deg umiddelbar kontroll. Å kutte 200 dollar i måneden på impulskjøp og abonnementer har en øyeblikkelig effekt, mens en lønnsøkning ofte kan ta måneder eller år å realisere. Den beste tilnærmingen er å bygge solide sparevaner først, for deretter å kanalisere eventuelle inntektsøkninger inn i investeringer.
- 1.Statistikk om impulskjøp (2025): Forbrukernes handlevanercapitaloneshopping.com
- 2.CNETs abonnementsundersøkelse for 2025finance.yahoo.com
- 3.Frontiers | Atferdsmessige og kontekstuelle faktorer for ulike stadier av spareatferdfrontiersin.org
- 4.Sparsommelige folk deler den ene vanen som sparte dem mest penger i 2025buzzfeed.com
- 5.Den enkleste måten å spare penger hver måned, ifølge en ekspert på atferdsforskningcnbc.com
- 6.Forskning publisert i Journal of Consumer Affairsjournals.sagepub.com
- 7.5 måter å spare mer på i 2026fidelity.com
- 8.Kartlegging av USAs matutgifter: Folk bruker 1546 dollar i måneden på dagligvarer og restauranterempower.com
- 9.Forbrukertrender for restaurantbesøk i 2025: Hvordan amerikanere bruker penger på restauranter og takeawayescoffier.edu
- 10.Kostnaden av ubrukte abonnementerself.inc
- 11.Hvordan spare penger: 28 måternerdwallet.com
- 12.Mikroinvestering og spareatferdens økonomi: Kraften i små skritteconreview.studentorg.berkeley.edu
 Habit Streak