 بقلم Adrien Blanc
ثماني عادات يومية تساعدك على ادخار المزيد
يتعامل معظم الناس مع الادخار كمشكلة إرادة، يجاهدون فيها كل شهر بعد الفواتير. لكن الأبحاث تروي غير ذلك: الادخار مسألة عادات، ومن يبنون الثروة باستمرار يفعلون ذلك بأفعال يومية صغيرة ومتكررة، لا بتضحيات جذرية.
ينفق المستهلك الأمريكي العادي ما يقدر بـ282 دولارًا شهريًا على الشراء الاندفاعي وحده، أي أكثر من 3,300 سنويًا. ووجد استطلاع CNET للاشتراكات لعام 2025 أن الناس يهدرون في المتوسط 204 دولارات سنويًا على اشتراكات لا يستخدمونها. إنها أنماط إنفاق صغيرة وتلقائية تستنزف المال بهدوء، لا مشتريات ضخمة تحطم الميزانية.
والحل تلقائي بالقدر نفسه. عندما تبني العادات المالية الصحيحة، يتوقف الادخار عن طلب جهد دائم ويبدأ بالحدوث تلقائيًا. إليك ثماني عادات يومية تستند إلى علم السلوك والبيانات الفعلية لتحتفظ بجزء أكبر من دخلك. تنسجم طبيعيًا مع روتين يومي ينجح فعلًا.
3,381 دولارًا
متوسط الإنفاق الاندفاعي السنوي للمستهلك الأمريكي
1. تتبّع كل نفقة يوميًا
الوعي أول خطوة لتغيير السلوك، وتتبع النفقات يوميًا أسرع طريق للوعي المالي. حين تعرف أين يذهب مالك بالضبط، تبدأ تلقائيًا بالتساؤل عن جدوى كل شراء.
وجدت دراسة في Frontiers in Behavioral Economics أن العوامل السلوكية والسياقية تؤثر بقوة في نتائج الادخار، وأن المراقبة النشطة من أقوى مؤشرات السلوك الادخاري الإيجابي. يفيد متتبعو الإنفاق يوميًا باكتشاف نفقات من مئة إلى ثلاثمئة دولار شهريًا لم يدركوها.
لا تحتاج بداية معقدة:
- سجّل كل شراء في نهاية اليوم، بتطبيق أو ملاحظة بسيطة
- صنّف الإنفاق إلى احتياجات ورغبات وهدر
- راجع الأنماط أسبوعيًا لاكتشاف التسريبات المتكررة
- استهدف أيامًا بلا إنفاق؛ يستهدف بعض المدخرين 13–18 يومًا شهريًا
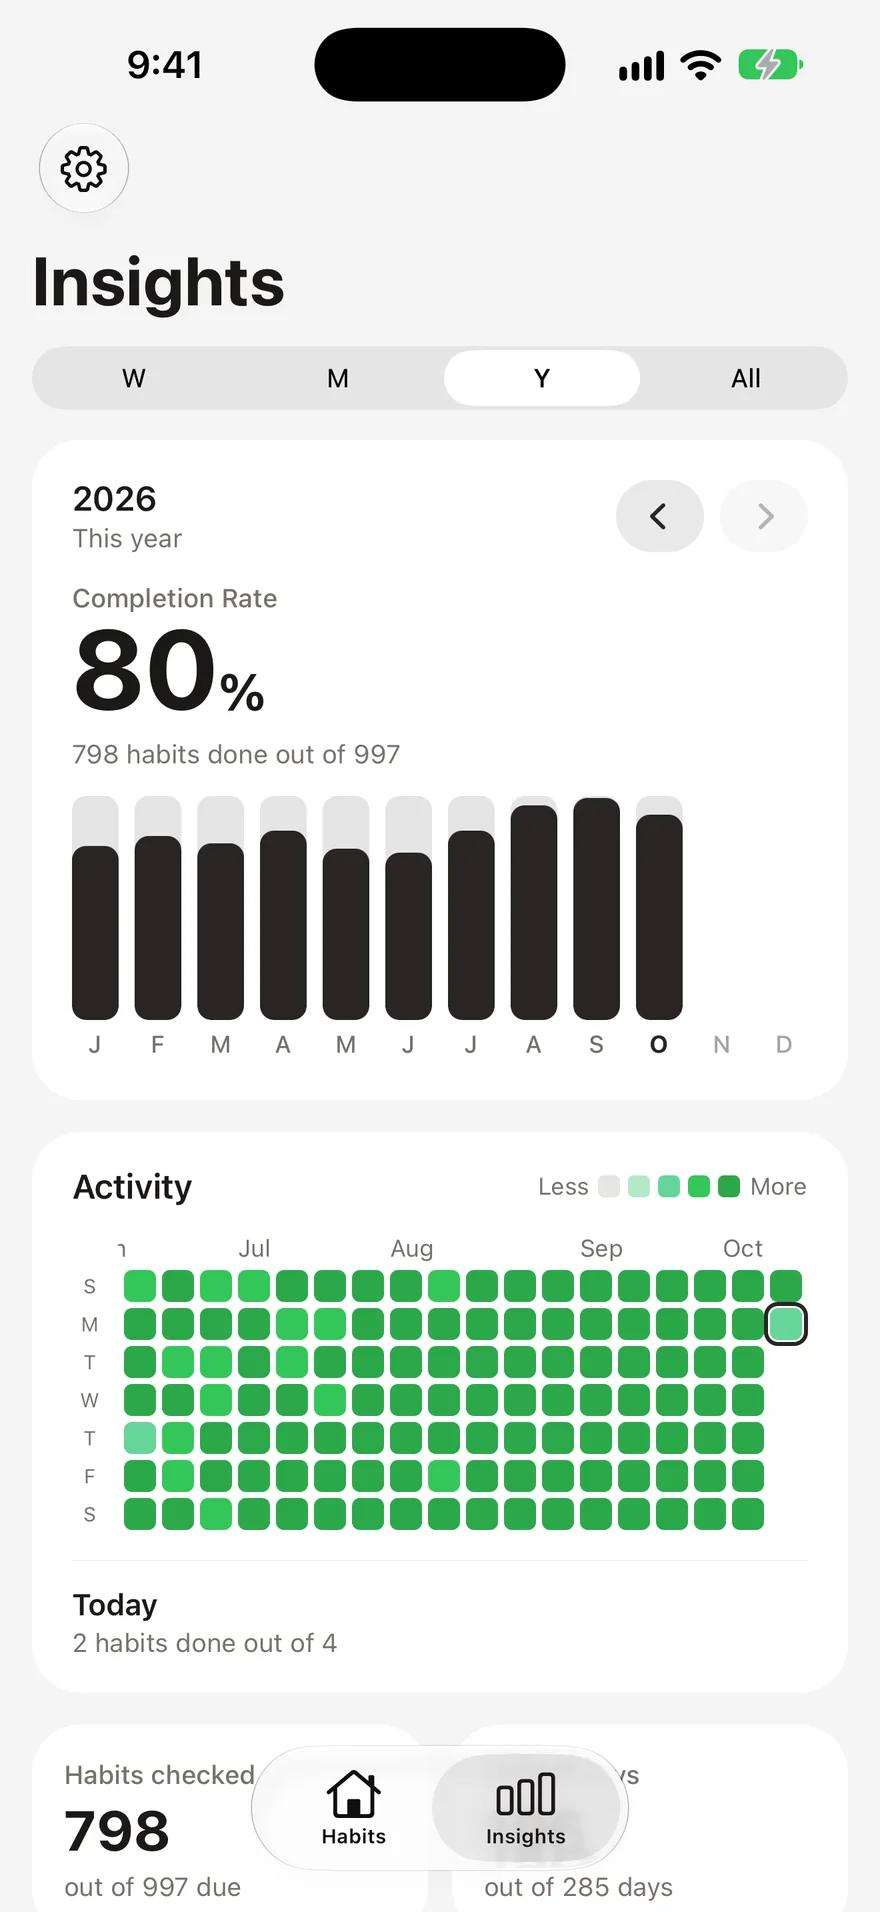
ذكر أحد مستخدمي متتبع عادات أن التتبع اليومي واستهداف أيام بلا إنفاق ساعداه على إضافة أكثر من ألف دولار شهريًا للادخار. يحوّل التتبع الإنفاق اللاواعي إلى قرارات واعية. وإن كنت مبتدئًا، قد يساعدك متتبع عادات للمبتدئين على الانتظام.
2. انتظر 24 ساعة قبل المشتريات غير الأساسية
قاعدة الأربع والعشرين ساعة من أبسط أدوات تقليل الإنفاق الاندفاعي وأنجعها. عند الرغبة في شراء شيء غير مخطط له، انتظر يومًا كاملًا قبل إتمامه. غالبًا ستزول الرغبة.
الأساس النفسي موثق جيدًا. يوضح بيري رايت، كبير الباحثين السلوكيين بمختبر Common Cents بجامعة ديوك، أن «أفضل حيلة للادخار هي إلغاء قرار الادخار». وتعمل قاعدة الانتظار بإلغاء قرار الإنفاق الاندفاعي. تظهر الدراسات أن دفعة الدوبامين من التسوق تبلغ ذروتها قبل الشراء لا بعده. يتيح الانتظار زوال الإلحاح المصطنع.
الأرقام لافتة. يقوم المستهلك العادي بـ9.75 عملية شراء اندفاعية شهريًا، بنحو 29 دولارًا لكل منها. حتى خفضها للنصف يوفر 1,200–1,700 دولار سنويًا.
كيف تطبق القاعدة؟
- أضف الأشياء لقائمة أمنيات بدل سلة الشراء
- احذف تطبيقات التسوق من شاشة الهاتف الرئيسية
- ألغِ الاشتراك في رسائل التسويق المحفزة للتصفح الاندفاعي
- حدد حدًا ماليًا؛ مثل انتظار 24 ساعة لكل ما يتجاوز ثلاثين دولارًا
3. أتمت ادخارك
تزيل الأتمتة قرار الادخار اليومي، وهذا سبب نجاحها. عندما ينتقل المال إلى الادخار قبل رؤيته في حسابك الجاري، تكيّف الإنفاق مع الباقي.
يدعم علم السلوك ذلك بقوة. وجدت أبحاث في مجلة شؤون المستهلك أن أتمتة الادخار فعالة خصوصًا مع عقلية ادخار؛ ويساعد الجمع بينهما مختلف مستويات الدخل على بناء مدخرات سائلة أسرع. توصي Fidelity باستهداف ادخار 15% من الدخل قبل الضرائب للتقاعد، بما فيه مساهمات صاحب العمل المطابقة.
اضبط الأتمتة على طبقات:
- تحويل لصندوق الطوارئ في اليوم التالي لكل راتب
- مساهمات تقاعدية عبر صاحب العمل، مع الاستفادة القصوى من المطابقة
- استثمار فرق التقريب عبر تطبيقات الاستثمار المصغر؛ فالفكة تتراكم
- حسابات ادخار منفصلة لأهداف محددة كالإجازة والسيارة والمنزل
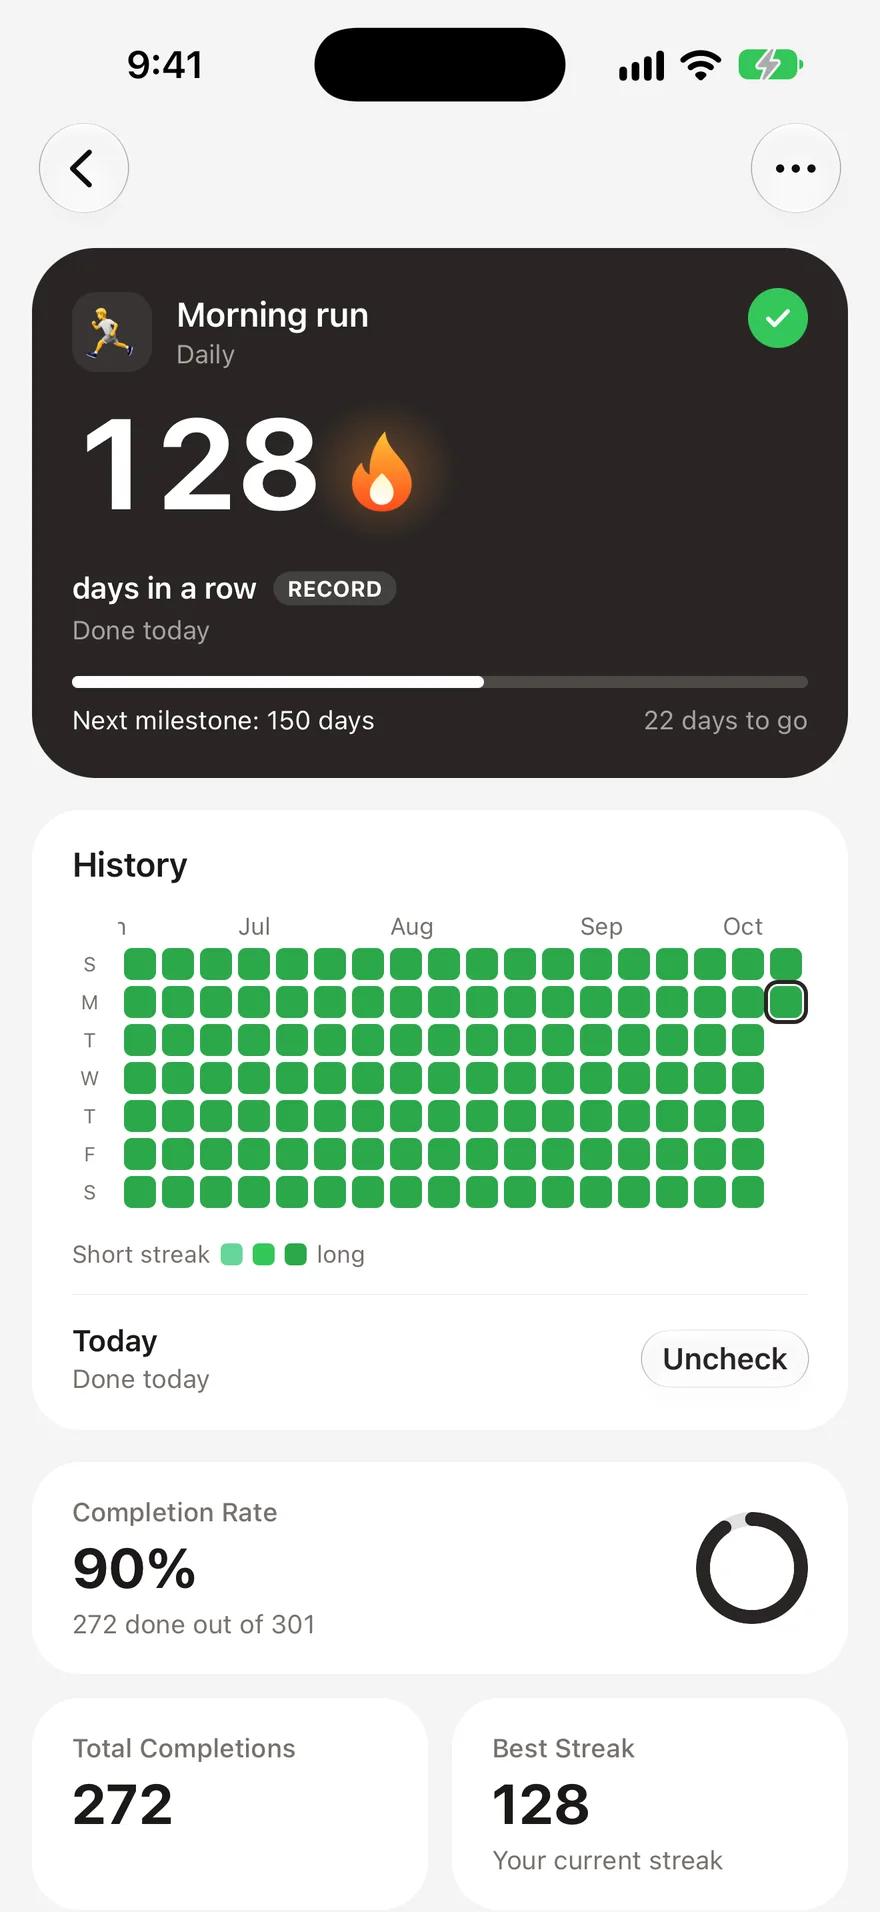
العادة اليومية هنا هي العقلية، لا التحويل نفسه. تفقد رصيد ادخارك كل صباح ضمن روتينك. تزيد رؤية التقدم الحافز، كما يعزز تتبع سلسلة الإنجاز أي سلوك إيجابي.
4. حضّر غداءك
إحضار الطعام من المنزل بدل شراء الغداء من أعلى العادات اليومية عائدًا. الحساب بسيط، والوفورات تتراكم سريعًا.
وفق أبحاث Empower لإنفاق الطعام، ينفق الأمريكيون نحو 879 دولارًا شهريًا على المطاعم والطعام الجاهز. الغداء أكثر وجبة تؤكل خارج المنزل؛ فتتناوله 53% من الأسر في الخارج خلال أسبوع معين. ومع متوسط وجبة من 11–30 دولارًا للفرد، قد يكلف شراؤه خمسة أيام أسبوعيًا 2,500–3,000 دولار سنويًا بسهولة.
يكلف الغداء المحضّر 3–5 دولارات في المتوسط. الفرق، نحو 1,500–2,000 دولار سنويًا، مال حقيقي يمكن توجيهه مباشرة للادخار أو سداد الدين.
نصائح لترسيخ العادة:
- حضّر الطعام أيام الأحد لأسبوع العمل كله
- اطبخ عشاءً أكبر قليلًا واحزم المتبقي
- بسّط الاختيارات؛ الشطائر والسلطات وأوعية الحبوب تصلح يوميًا
- اسمح بغداء خارجي أسبوعيًا حتى لا تبدو العادة تقييدًا
5. راجع الاشتراكات شهريًا
ينفق الأمريكي العادي 1,080 دولارًا سنويًا على الاشتراكات، ويقلل معظم الناس بشدة من تقدير ما يدفعونه. وجدت دراسة C+R Research لعام 2024 أنهم قدّروا التكلفة الشهرية بنحو 111 دولارًا، فيما بلغ إنفاقهم الفعلي 219 في المتوسط. هذا تقليل للتقدير بنسبة 146%.
والأسوأ أن 54.9% من المشتركين لديهم اشتراك واحد على الأقل غير مستخدم شهريًا. متوسط الهدر 10–17 دولارًا شهريًا لخدمات لا يفتحونها أصلًا.
ابنِ عادة مراجعة شهرية:
- اضبط تذكير تقويم متكررًا في أول كل شهر
- اكتب كل اشتراك نشط وتكلفته الشهرية
- اسأل سؤالين عن كل منها: «هل استخدمته خلال ثلاثين يومًا؟» و«هل أشترك فيه اليوم بهذا السعر؟»
- ألغِ فورًا إن كانت إجابة أي منهما لا
- اخفض الفئة حيث أمكن؛ هل تحتاج الخطة الممتازة حقًا؟
6. استخدم قاعدة دخول واحد وخروج واحد
كلما اشتريت شيئًا جديدًا، أخرج شيئًا تملكه. يجبرك القيد البسيط على تقييم ما إن كان الجديد أفضل حقًا مما لديك، ويبطئ التراكم طبيعيًا.
تنجح القاعدة بفعل مبدأ اقتصادي سلوكي اسمه النفور من الخسارة. نشعر بألم فقدان شيء بنحو ضعف قوة متعة اكتساب مثيله. بإلزام نفسك التخلي عن قطعة لكل شراء، تخلق حاجزًا نفسيًا صغيرًا ومهمًا أمام غير الضروري.
تنفع العادة خصوصًا مع:
- الملابس؛ قميص جديد يعني التبرع بقديم
- أدوات المطبخ؛ جهاز جديد يعني مغادرة آخر سطح المطبخ
- الإلكترونيات؛ جهاز جديد يعني بيع القديم أو تدويره
- الكتب؛ كتاب جديد يعني تمرير آخر لشخص، أو استخدام المكتبة
فائدة إضافية: بيع القطعة الخارجة يعوض جزءًا من تكلفة الجديدة. بمرور الوقت تدربك العادة على القصد فيما يدخل منزلك وما يخرج من محفظتك.
7. ضع حدًا يوميًا للإنفاق
يحوّل الحد اليومي الميزانية الشهرية من رقم مجرد إلى قرار يومي ملموس. بدل التساؤل في منتصف الشهر عن قدرتك على الشراء، تعرف مقدار المال الاختياري المتاح اليوم.
يقترح إطار 50/30/20 تخصيص 30% من الدخل بعد الضرائب للرغبات. لمن يكسب أربعة آلاف دولار صافية شهريًا، يعني ذلك 1,200 للإنفاق الاختياري، أي نحو أربعين يوميًا. معرفة الرقم تغير تقييمك لقهوة بسبعة دولارات أو شراء اندفاعي بخمسة وعشرين.
كيف تحدد حدك اليومي؟
- احسب ميزانيتك الاختيارية الشهرية: الدخل ناقص الفواتير والادخار والأساسيات
- اقسم على ثلاثين للرقم اليومي
- قارنه بالفعلي كل مساء ضمن عادة تسجيل المصروفات
- رحّل المبالغ غير المنفقة لتكوين احتياطي صغير للمشتريات الأكبر المخطط لها
تنسجم العادة مع تتبع النفقات، العادة الأولى. تشكلان نظامًا مغلقًا: تحدد الحد وتتتبعه وتعدل فورًا، بدل اكتشاف التجاوز نهاية الشهر.
8. استثمر الفرق
كل دولار توفره بهذه العادات يمكنه النمو. تتعلق العادة الأخيرة بتوجيه المال المحرر إلى مواضع يتراكم فيها بمرور الوقت، أكثر من مجرد خفض الإنفاق.
سهّلت منصات الاستثمار المصغر ذلك كثيرًا. تستثمر خاصية التقريب فكة المشتريات اليومية. إن كلفت القهوة 4.50 دولارات، يقربها التطبيق إلى 5 ويستثمر النصف دولار. وجد تحليل Berkeley Economic Review أن هذه التقنيات المستندة للاقتصاد السلوكي تجعل الادخار غير مؤلم، لصغر المبلغ الفردي الذي لا تلاحظه، لكنه يجتمع إلى مئات الدولارات سنويًا.
طرق لاستثمار الفرق:
- استثمار التقريب للمشتريات اليومية
- توجيه قيمة الاشتراكات الملغاة لصندوق مؤشر
- أتمتة تحويلات تعادل وفورات تحضير الغداء
- زيادة المساهمات التقاعدية بنسبة 1% كل ربع سنة
الفكرة الأساسية: الادخار نصف المعادلة، والاستثمار يحول العادات اليومية إلى ثروة طويلة الأجل. حتى المبالغ المتواضعة المستثمرة بانتظام تستفيد من العوائد المركبة عبر العقود.
204 دولارات سنويًا
متوسط الهدر على الاشتراكات غير المستخدمة
بناء روتين توفير المال
لا تحتاج العادات الثماني دفعة واحدة. ابدأ بواحدة أو اثنتين يسهل تطبيقهما وابنِ عليهما. تظهر أبحاث تكوين العادات أن عوامل بدء السلوك تختلف عن عوامل استمراره؛ الزخم المبكر مهم، لكن الانتظام الطويل يأتي من رؤية النتائج.
بداية قوية هي تتبع النفقات يوميًا وقاعدة الأربع والعشرين ساعة. تخلقان وعيًا فوريًا وحاجزًا مباشرًا أمام الاندفاع. وحين تصبحان تلقائيتين، أضف الأتمتة وتحضير الغداء لوفورات منتظمة.
نمط المدخرين الناجحين عادي بصورة لافتة. لا يتبعون ميزانيات متطرفة ولا يحرمون أنفسهم، بل ينتبهون للعادات اليومية الصغيرة ويسألون هل تحسن كل عملية شراء حياتهم فعلًا. هذا التحول الذهني اليومي ما يميز المدخرين من المنفقين.
الأسئلة الشائعة
كم يمكن أن توفر العادات اليومية واقعيًا؟▼
يختلف المبلغ بحسب الدخل وأسلوب الحياة، لكن معظم الناس يجدون 200–500 دولار شهريًا عبر تتبع النفقات وتقليل الشراء الاندفاعي ومراجعة الاشتراكات. تحضير الغداء وحده قد يوفر 1,500–2,000 دولار سنويًا. السر الانتظام؛ فالمبالغ الصغيرة تتراكم.
ما أفضل عادة أولى لادخار المال؟▼
تتبع النفقات يوميًا هو البداية الأعلى أثرًا. لا يمكنك إصلاح ما لا تراه. يكتشف معظم من يتتبعون إنفاقهم لأسبوعين فقط مصروفات متكررة لم يدركوها. بعدها تكون قاعدة الانتظار 24 ساعة للمشتريات الاندفاعية خطوة ثانية طبيعية.
هل تنجح أتمتة الادخار فعلًا؟▼
نعم. تظهر أبحاث مختبر Common Cents بجامعة ديوك أن الأتمتة تزيل قرار الادخار اللحظي، مما يزيد التنفيذ كثيرًا. اضبط التحويلات بعد نزول الراتب مباشرة لتكيّف إنفاقك مع الباقي، بدل ادخار ما يتبقى بعد الإنفاق.
كيف أحافظ على عادات التوفير طويلًا؟▼
عامل العادات المالية كأي عادة: تتبّع التقدم واحتفل بالمكاسب الصغيرة ولا تغيّر كل شيء معًا. الحفاظ على سلسلة بمتتبع عادات يعزز الالتزام. تظهر الأبحاث أن الرضا عن النتائج المبكرة أقوى مؤشر لاستمرار العادة.
هل الأفضل خفض الإنفاق أم زيادة الدخل؟▼
كلاهما مهم، لكن عادات الإنفاق اليومية تمنحك تحكمًا فوريًا. خفض المشتريات الاندفاعية والاشتراكات بمئتي دولار شهريًا يؤثر فورًا، بينما قد تستغرق زيادة الدخل أشهرًا أو سنوات. الأفضل بناء عادات ادخار قوية أولًا، ثم توجيه زيادات الدخل إلى الاستثمارات.
- 1.إحصاءات الشراء الاندفاعي 2025: عادات إنفاق المستهلكينcapitaloneshopping.com
- 2.استطلاع CNET للاشتراكات لعام 2025finance.yahoo.com
- 3.المحددات السلوكية والسياقية لمراحل سلوك الادخار المختلفةfrontiersin.org
- 4.مقتصدون يشاركون الممارسة التي وفرت لهم أكبر مبلغ في 2025buzzfeed.com
- 5.أسهل طريقة للادخار شهريًا وفق خبير أبحاث سلوكيةcnbc.com
- 6.بحث منشور في مجلة شؤون المستهلكjournals.sagepub.com
- 7.خمس طرق لادخار المزيد في 2026fidelity.com
- 8.تتبع إنفاق الطعام بأمريكا: 1,546 دولارًا شهريًا للبقالة والمطاعمempower.com
- 9.اتجاهات تناول الطعام 2025: إنفاق الأمريكيين على المطاعم والطعام الجاهزescoffier.edu
- 10.تكلفة الاشتراكات غير المستخدمةself.inc
- 11.كيف توفر المال: 28 طريقةnerdwallet.com
- 12.الاستثمار المصغر واقتصاد الادخار السلوكي: قوة الخطوات الصغيرةeconreview.studentorg.berkeley.edu
 Habit Streak