 작성자 Adrien Blanc
돈을 더 많이 모으는 8가지 일상 습관
대부분의 사람은 저축을 의지력의 문제로 생각합니다. 매달 청구서를 내고 나서 힘겹게 해내야 하는 일로 여깁니다. 하지만 연구는 다른 이야기를 합니다. 저축은 습관의 문제이며, 꾸준히 자산을 쌓는 사람들은 극적인 희생보다 작고 반복 가능한 일상 행동을 실천합니다.
미국 소비자는 충동구매만으로 월평균 약 $282를 지출하며, 이는 연간 $3,300가 넘습니다. 한편 CNET의 2025년 구독 설문조사에 따르면 사람들은 사용하지도 않는 구독에 연평균 $204를 낭비합니다. 예산을 무너뜨리는 큰 사치가 아니라, 조용히 재정을 갉아먹는 작고 자동적인 지출 패턴입니다.
해결책도 자동화에 있습니다. 돈과 관련된 올바른 일상 습관을 만들면 저축에 끊임없이 노력할 필요가 없어지고 저절로 이루어지기 시작합니다. 아래의 8가지 습관은 행동과학과 실제 데이터에 기반하며, 번 돈을 더 많이 지키는 데 도움이 됩니다. 이 습관들은 실제로 효과 있는 일상 루틴에 자연스럽게 들어맞습니다.
$3,381
미국 소비자 1인당 연평균 충동 지출
1. 매일 모든 지출 기록하기
알아차리는 것이 행동 변화의 첫걸음이며, 매일 지출을 기록하는 것은 재정 상태를 인식하는 가장 빠른 방법입니다. 돈이 정확히 어디로 가는지 알면 각 구매가 가치 있는지 자연스럽게 묻게 됩니다.
Frontiers in Behavioral Economics에 발표된 연구에 따르면 행동적 요인과 환경적 요인 모두 저축 결과를 결정하는 데 중요한 역할을 하며, 적극적인 점검은 긍정적인 저축 행동을 예측하는 가장 강력한 요인 중 하나입니다. 매일 지출을 기록하는 사람들은 자신도 몰랐던 지출을 월 $100-$300씩 발견한다고 보고합니다.
시작은 복잡할 필요가 없습니다.
- 하루가 끝날 때 모든 구매를 기록합니다. 앱이나 간단한 메모를 이용하세요.
- 필요한 것, 원하는 것, 낭비로 지출을 분류합니다.
- 주간 패턴을 검토해 반복적으로 새는 돈을 찾습니다.
- 무지출일을 목표로 합니다. 월 13-18일을 목표로 하는 사람들도 있습니다.
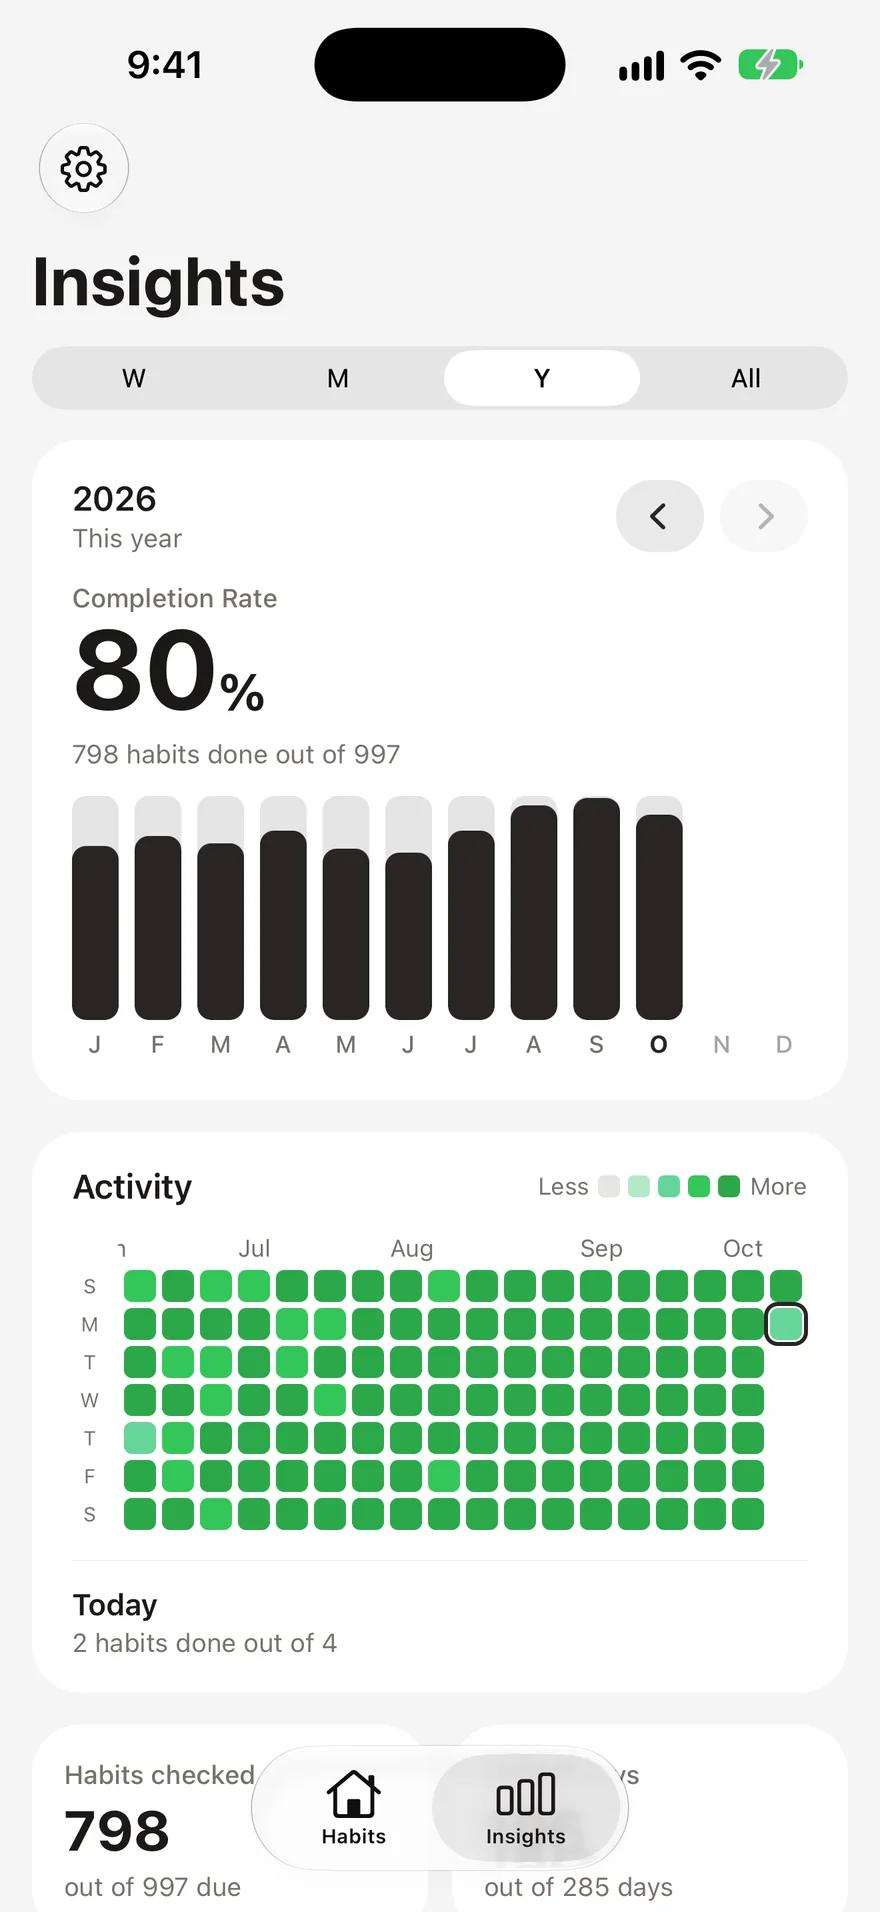
한 습관 트래커 사용자는 매일 기록하고 무지출일을 목표로 삼아 월 저축액을 $1,000 이상 늘렸다고 전했습니다. 기록은 무의식적인 지출을 의식적인 결정으로 바꾸기 때문에 효과가 있습니다. 기록 루틴이 처음이라면 초보자를 위한 습관 트래커가 꾸준한 실천에 도움이 됩니다.
2. 필수품이 아닌 물건은 24시간 기다린 뒤 구매하기
24시간 규칙은 충동 지출을 줄이는 가장 간단하고 효과적인 도구 중 하나입니다. 계획에 없던 물건을 사고 싶어지면 결제하기 전에 꼬박 하루를 기다립니다. 대부분 그사이 욕구가 사라집니다.
여기에 작용하는 심리는 충분히 연구되어 있습니다. 듀크대학교 Common Cents Lab의 선임 행동 연구원 페리 라이트는 “가장 좋은 저축 비결은 저축할지 결정하는 일을 없애는 것”이라고 설명합니다. 24시간 규칙도 지출에 대한 충동적인 결정을 없애는 방식으로 작동합니다. 연구에 따르면 쇼핑으로 인한 도파민 반응은 구매 후가 아니라 구매 전에 최고조에 이릅니다. 기다리면 그 인위적인 조급함이 지나가도록 할 수 있습니다.
수치도 눈에 띕니다. 평균 소비자는 한 달에 9.75회 충동구매를 하며 건당 약 $29를 씁니다. 절반만 줄여도 연간 $1,200-$1,700를 아낍니다.
24시간 규칙 적용 방법:
- 장바구니 대신 위시리스트에 물건을 추가합니다.
- 휴대폰 홈 화면에서 쇼핑 앱을 삭제합니다.
- 충동적인 구경을 유발하는 마케팅 이메일을 구독 해지합니다.
- 금액 기준을 정합니다. 예를 들어 $30가 넘는 물건은 모두 24시간 기다립니다.
3. 저축 자동화하기
자동화는 매일 저축 여부를 결정할 필요를 없애며, 바로 그 점 때문에 효과가 큽니다. 입출금 계좌에서 돈을 확인하기 전에 저축으로 옮겨지면, 남은 돈에 맞춰 지출을 조절하게 됩니다. 그 반대가 아닙니다.
행동과학은 이를 강하게 뒷받침합니다. Journal of Consumer Affairs에 발표된 연구에 따르면 저축 자동화는 저축하려는 마음가짐과 결합할 때 특히 효과적입니다. 이 조합은 모든 소득 수준에서 유동성 저축을 더 빨리 쌓는 데 도움이 됩니다. Fidelity는 고용주 매칭 기여금을 포함해 세전 소득의 15%를 은퇴 자금으로 저축하는 것을 목표로 하라고 권장합니다.
자동화를 단계적으로 설정하세요.
- 월급을 받을 때마다 다음 날 비상금 이체
- 고용주를 통한 은퇴 자금 납입. 매칭 혜택을 최대한 활용하세요.
- 소액 투자 앱의 잔돈 투자. 작은 잔돈도 쌓입니다.
- 휴가, 자동차, 주택 등 목표별 저축 계좌 분리
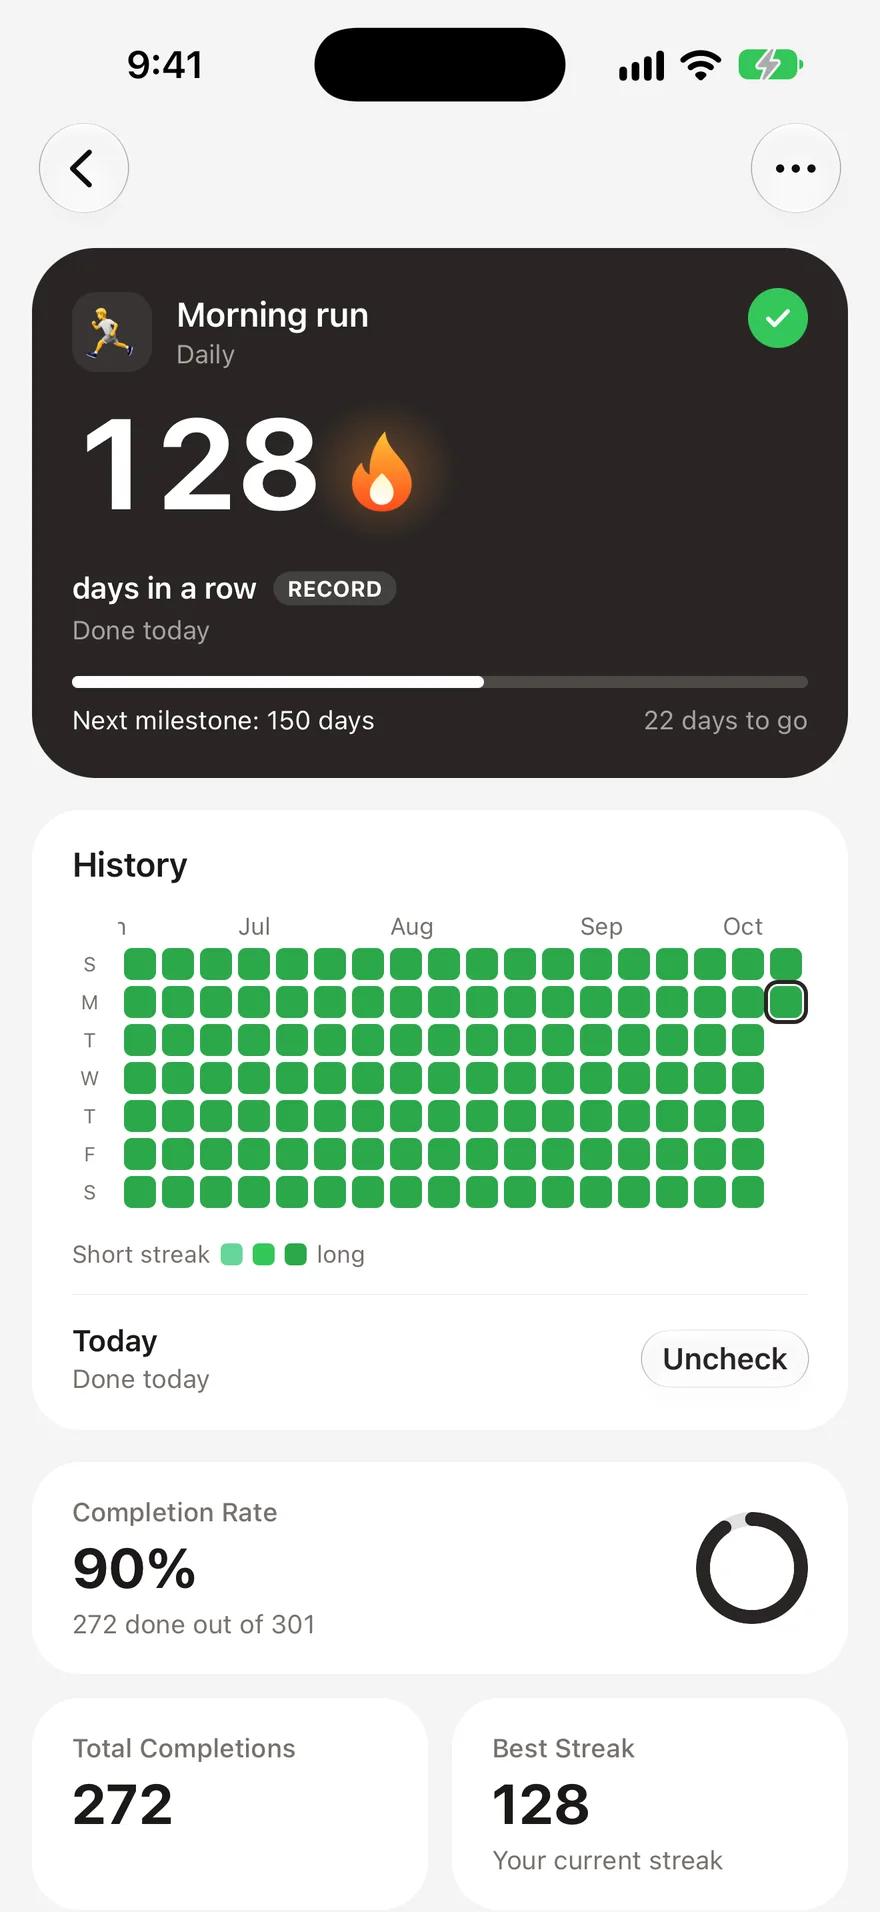
여기서 일상 습관은 이체 자체가 아니라 마음가짐입니다. 아침 루틴의 일부로 저축 잔액을 확인하세요. 진행 상황을 보면 동기가 생깁니다. 연속 기록을 추적하는 것이 긍정적인 행동을 강화하는 것과 같습니다.
4. 도시락 준비하기
점심을 사 먹는 대신 집에서 가져오는 것은 만들 수 있는 일상 습관 중 수익성이 가장 높은 것 중 하나입니다. 계산은 간단하고, 절약액은 빠르게 쌓입니다.
Empower의 식비 연구에 따르면 미국인은 식당 음식과 포장 음식에 월 약 $879를 씁니다. 집 밖에서 가장 자주 먹는 식사는 점심으로, 53%의 가구가 한 주에 점심 외식을 합니다. 식당 한 끼가 1인당 평균 $11-$30라면 주 5일 점심을 사 먹는 비용은 쉽게 연 $2,500-$3,000에 이릅니다.
도시락은 평균 $3-$5가 듭니다. 그 차이인 연간 약 $1,500-$2,000는 저축이나 부채 상환에 바로 쓸 수 있는 실제 돈입니다.
습관을 정착시키는 요령:
- 일요일에 식사를 미리 준비해 한 주의 출근일을 대비합니다.
- 저녁을 조금 넉넉하게 만들어 남은 음식을 싸갑니다.
- 간단하게 유지합니다. 샌드위치, 샐러드, 곡물 볼은 매일 먹기 좋습니다.
- 습관이 제약처럼 느껴지지 않도록 일주일에 한 번은 점심 외식을 허용합니다.
5. 매달 구독 점검하기
미국인은 구독에 연평균 $1,080를 지출하며, 대부분 실제 지불액을 크게 과소평가합니다. 2024년 C+R Research 연구에서는 월 구독료를 추정해 달라는 질문에 사람들이 약 $111라고 답했지만 실제 지출은 평균 $219였습니다. 이는 146%의 과소평가입니다.
더 나아가 구독자의 54.9%는 매달 하나 이상의 구독을 사용하지 않습니다. 열어보지도 않는 서비스에 월평균 $10-$17가 낭비됩니다.
매달 구독을 점검하는 습관을 만드세요.
- 매월 1일에 반복되는 캘린더 알림을 설정합니다.
- 이용 중인 모든 구독과 월 비용을 적습니다.
- 각각 두 가지를 묻습니다. “지난 30일 동안 사용했나?”와 “지금 이 가격으로 새로 가입할까?”입니다.
- 어느 하나라도 아니라고 답한다면 즉시 해지합니다.
- 가능하면 요금제를 낮춥니다. 정말 프리미엄 요금제가 필요한가요?
6. 하나 들이면 하나 내보내는 규칙 활용하기
새 물건을 살 때마다 이미 가진 물건 하나를 내보내세요. 이 간단한 제약은 새 물건이 지금 가진 것보다 정말 나은지 평가하게 하며, 자연스럽게 물건이 쌓이는 속도를 늦춥니다.
이 규칙은 손실 회피라는 행동경제학 원리 때문에 효과가 있습니다. 우리는 같은 가치의 무언가를 얻는 기쁨보다 잃는 고통을 대략 두 배 강하게 느낍니다. 하나를 살 때마다 하나를 포기하게 하면 불필요한 구매를 막는 작지만 의미 있는 심리적 장벽이 생깁니다.
이 습관이 특히 효과적인 품목:
- 옷 — 새 셔츠를 사면 오래된 셔츠 하나를 기부합니다.
- 주방 도구 — 새 가전을 들이면 조리대에서 하나를 치웁니다.
- 전자제품 — 새 기기를 사면 오래된 기기를 팔거나 재활용합니다.
- 책 — 새 책을 사면 한 권을 다른 사람에게 줍니다. 또는 도서관을 이용합니다.
추가 이점은 내보낼 물건을 팔아 새 물건의 비용을 상쇄할 수 있다는 것입니다. 시간이 지나면 집으로 들어오는 물건과 지출을 더욱 의식적으로 선택하도록 훈련됩니다.
7. 하루 지출 한도 정하기
하루 지출 상한선은 추상적인 월 예산을 구체적인 일상 결정으로 바꿉니다. 월 중순에 무언가를 살 여유가 있는지 고민하는 대신, 오늘 자유롭게 쓸 수 있는 돈이 얼마인지 정확히 알게 됩니다.
널리 쓰이는 50/30/20 원칙은 세후 소득의 30%를 원하는 것에 배분하도록 제안합니다. 세후 월 소득이 $4,000라면 재량 지출은 $1,200, 하루 약 $40입니다. 이 숫자를 알면 $7 커피나 $25 충동구매를 판단하는 방식이 달라집니다.
하루 한도를 정하는 방법:
- 월 재량 예산을 계산합니다. 소득에서 청구금, 저축, 필수 지출을 뺍니다.
- 30으로 나누어 하루 금액을 구합니다.
- 지출 기록 습관의 일부로 매일 저녁 한도와 비교합니다.
- 쓰지 않은 금액을 이월해 계획한 큰 구매를 위한 작은 여유분을 만듭니다.
이 습관은 첫 번째 습관인 일일 지출 기록과 자연스럽게 연결됩니다. 함께 실천하면 닫힌 순환 시스템이 만들어집니다. 한도를 정하고, 기록과 비교하고, 월말에 초과 지출을 발견하는 대신 실시간으로 조정합니다.
8. 절약한 차액 투자하기
이 습관들로 아낀 돈은 모두 불어날 수 있는 돈입니다. 마지막 습관은 덜 쓰는 일이 아니라, 확보한 돈을 시간이 지날수록 복리로 성장할 수 있는 곳에 보내는 일입니다.
소액 투자 플랫폼 덕분에 그 어느 때보다 쉬워졌습니다. 잔돈 투자 기능은 일상 구매의 잔돈을 투자합니다. 아침 커피가 $4.50라면 앱이 $5.00로 올림해 차액 $0.50를 투자합니다. Berkeley Economic Review의 분석에 따르면 행동경제학에 기반한 이러한 소액 투자 기법은 각각의 금액이 알아차리기 어려울 만큼 작아서 저축을 부담 없이 느끼게 하지만, 1년이면 수백 달러가 됩니다.
차액을 투자하는 방법:
- 일상 구매에 잔돈 투자 적용하기
- 해지한 구독료를 인덱스 펀드로 돌리기
- 도시락으로 절약한 금액만큼 자동 이체하기
- 분기마다 은퇴 자금 납입 비율 1% 늘리기
핵심은 저축이 절반에 불과하며, 일상 습관을 장기적인 자산으로 바꾸는 것은 투자라는 점입니다. 적은 돈도 꾸준히 투자하면 수십 년에 걸친 복리 수익의 혜택을 얻습니다.
연 $204
사용하지 않는 구독에 낭비되는 평균 금액
절약 루틴 만들기
8가지 습관을 한꺼번에 모두 시작할 필요는 없습니다. 감당할 수 있는 한두 가지부터 시작해 늘려가세요. 습관 형성 연구에 따르면 새로운 행동을 시작하게 하는 요인과 계속하게 하는 요인은 다릅니다. 초기 추진력도 중요하지만 장기적인 꾸준함은 결과를 확인하는 데서 나옵니다.
좋은 출발점은 매일 지출을 기록하고 24시간 규칙을 지키는 것입니다. 이 두 습관은 즉시 지출을 의식하게 하고 충동 지출을 막는 장벽을 만듭니다. 자동적으로 느껴지면 저축 자동화와 도시락 습관을 추가해 구조적으로 절약하세요.
저축에 성공하는 사람들의 공통점은 놀라울 만큼 평범합니다. 극단적인 예산을 따르거나 자신에게서 즐거움을 빼앗지 않습니다. 작은 일상 습관에 주의를 기울이고, 각 구매가 정말 삶을 더 좋게 만드는지 묻습니다. 매일 실천하는 이 사고방식의 변화가 저축하는 사람과 소비하는 사람을 가릅니다.
자주 묻는 질문
일상 습관으로 현실적으로 얼마나 절약할 수 있나요?▼
금액은 소득과 생활 방식에 따라 다르지만, 대부분 지출 기록, 충동구매 줄이기, 구독 점검을 함께 실천하면 한 달에 $200-$500를 찾을 수 있습니다. 도시락만 준비해도 연간 $1,500-$2,000를 아낄 수 있습니다. 핵심은 꾸준함입니다. 작은 금액도 시간이 지나면 쌓입니다.
돈을 모으려면 어떤 습관부터 시작하는 것이 좋나요?▼
매일 지출을 기록하는 것이 가장 효과적인 출발점입니다. 보이지 않는 문제는 고칠 수 없습니다. 단 2주만 지출을 기록해도 대부분 자신도 몰랐던 반복 지출을 발견합니다. 그다음에는 충동구매를 막는 24시간 규칙을 적용하는 것이 자연스럽습니다.
저축 자동화는 실제로 효과가 있나요?▼
네. 듀크대학교 Common Cents Lab의 행동 연구에 따르면 저축을 자동화하면 매 순간 저축 여부를 결정할 필요가 없어져 실천율이 크게 높아집니다. 핵심은 월급을 받은 직후 이체하도록 설정하는 것입니다. 쓰고 남은 돈을 저축하기보다 남은 돈에 맞춰 지출하게 됩니다.
절약 습관을 장기적으로 유지하려면 어떻게 해야 하나요?▼
다른 습관과 같은 방식으로 재정 습관을 다루세요. 진행 상황을 기록하고 작은 성공을 축하하며 모든 것을 한꺼번에 바꾸려 하지 마세요. 습관 트래커로 연속 기록을 유지하면 책임감이 생깁니다. 연구에 따르면 초기 결과에 대한 만족감이 습관을 지속할지를 예측하는 가장 강력한 요인입니다.
지출을 줄이는 것과 소득을 늘리는 것 중 어디에 집중하는 것이 좋나요?▼
둘 다 중요하지만 일상 지출 습관은 즉각적으로 통제할 수 있습니다. 충동구매와 구독에서 월 $200를 줄이는 효과는 바로 나타나지만, 소득 증가에는 몇 달이나 몇 년이 걸리는 경우가 많습니다. 먼저 탄탄한 저축 습관을 만들고 이후 늘어난 소득을 투자로 돌리는 것이 가장 좋습니다.
- 1.Impulse Buying Statistics (2025): Consumer Spending Habitscapitaloneshopping.com
- 2.CNET's 2025 subscription surveyfinance.yahoo.com
- 3.Frontiers | Behavioral and contextual determinants of different stages of saving behaviorfrontiersin.org
- 4.Frugal People Are Sharing The One Practice That Saved Them The Most Money In 2025buzzfeed.com
- 5.The easiest way to save money every month, according to a behavioral research expertcnbc.com
- 6.Research published in the Journal of Consumer Affairsjournals.sagepub.com
- 7.5 ways to save more in 2026fidelity.com
- 8.Tracking America’s food spending: People spend $1,546 a month on groceries and restaurantsempower.com
- 9.2025 Consumer Dining Trends: How Americans Are Spending on Restaurants and Takeoutescoffier.edu
- 10.Cost of Unused Subscriptionsself.inc
- 11.How to Save Money: 28 Waysnerdwallet.com
- 12.Micro Investment and the Behavioral Economics of Savings: The Power of Small Stepseconreview.studentorg.berkeley.edu
 Habit Streak