 Yazar Adrien Blanc
Daha Fazla Para Biriktirmenizi Sağlayacak 8 Günlük Alışkanlık
Çoğu insan para biriktirmeyi bir irade sorunu olarak görür; faturalar ödendikten sonra her ay dişinizi sıkarak başa çıkmanız gereken bir şey gibi. Ancak araştırmalar farklı bir tablo çiziyor. Para biriktirmek bir irade değil, bir alışkanlık meselesidir. Düzenli olarak servet biriktiren insanlar bunu büyük fedakarlıklar yerine küçük, tekrarlanabilir günlük eylemlerle başarır.
ABD'deki ortalama bir tüketici, sadece anlık satın alımlara ayda tahmini 282$ harcıyor ve bu da yılda 3.300$'ı aşıyor. Öte yandan, CNET'in 2025 abonelik anketi insanların kullanmadıkları aboneliklere yılda ortalama 204$ harcadığını ortaya koydu. Bunlar bütçeyi sarsan büyük harcamalar değil; finansal durumunuzu sessizce tüketen küçük, otomatik harcama kalıplarıdır.
Çözümü de bir o kadar otomatik. Para konusunda doğru günlük alışkanlıkları edindiğinizde, birikim yapmak sürekli bir çaba gerektirmekten çıkar ve kendiliğinden gerçekleşmeye başlar. Aşağıda, davranış bilimleri ve gerçek dünya verilerine dayanan, kazandığınızdan daha fazlasını elinizde tutmanıza yardımcı olabilecek sekiz günlük alışkanlık yer alıyor. Bu alışkanlıklar, gerçekten işe yarayan bir günlük rutine doğal bir şekilde uyum sağlar.
$3.381
ABD'li bir tüketicinin yıllık ortalama anlık harcaması
1. Her Harcamanızı Günlük Olarak Takip Edin
Farkındalık, davranış değişikliğinin ilk adımıdır ve günlük harcama takibi, finansal farkındalık oluşturmanın en hızlı yoludur. Paranızın tam olarak nereye gittiğini bildiğinizde, her bir harcamanın buna değip değmediğini doğal olarak sorgulamaya başlarsınız.
Frontiers in Behavioral Economics dergisinde yayınlanan bir çalışma, hem davranışsal hem de bağlamsal faktörlerin birikim sonuçlarını belirlemede önemli bir rol oynadığını ve aktif takibin, pozitif birikim davranışının en güçlü göstergelerinden biri olduğunu buldu. Harcamalarını günlük olarak takip eden insanlar, farkında bile olmadıkları aylık 100 ila 300$ arasında masraf keşfettiklerini bildiriyor.
Başlamak karmaşık olmak zorunda değil:
- Her günün sonunda tüm satın alımlarınızı kaydedin (bir uygulama veya basit bir not defteri kullanın)
- Harcamalarınızı ihtiyaçlar, istekler ve israf olarak kategorilere ayırın
- Tekrarlanan sızıntıları tespit etmek için haftalık kalıpları gözden geçirin
- Hiç harcama yapmadığınız günler hedefleyin — bazı tasarruf sahipleri ayda 13-18 günü hedefler
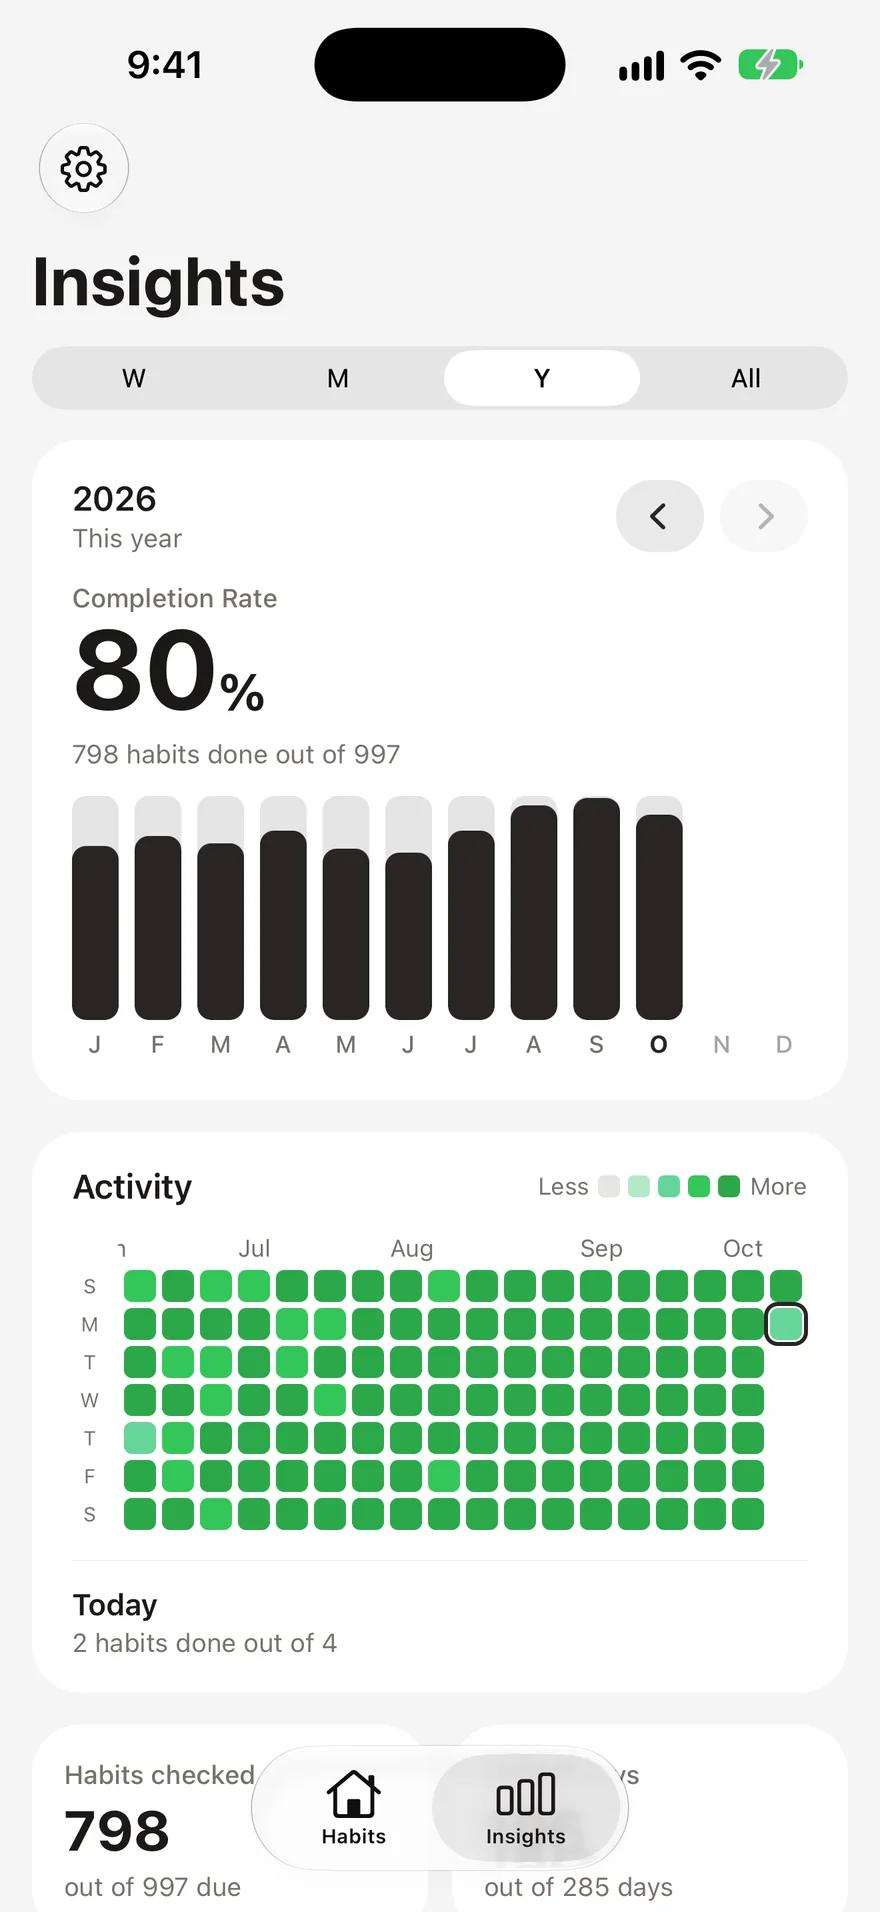
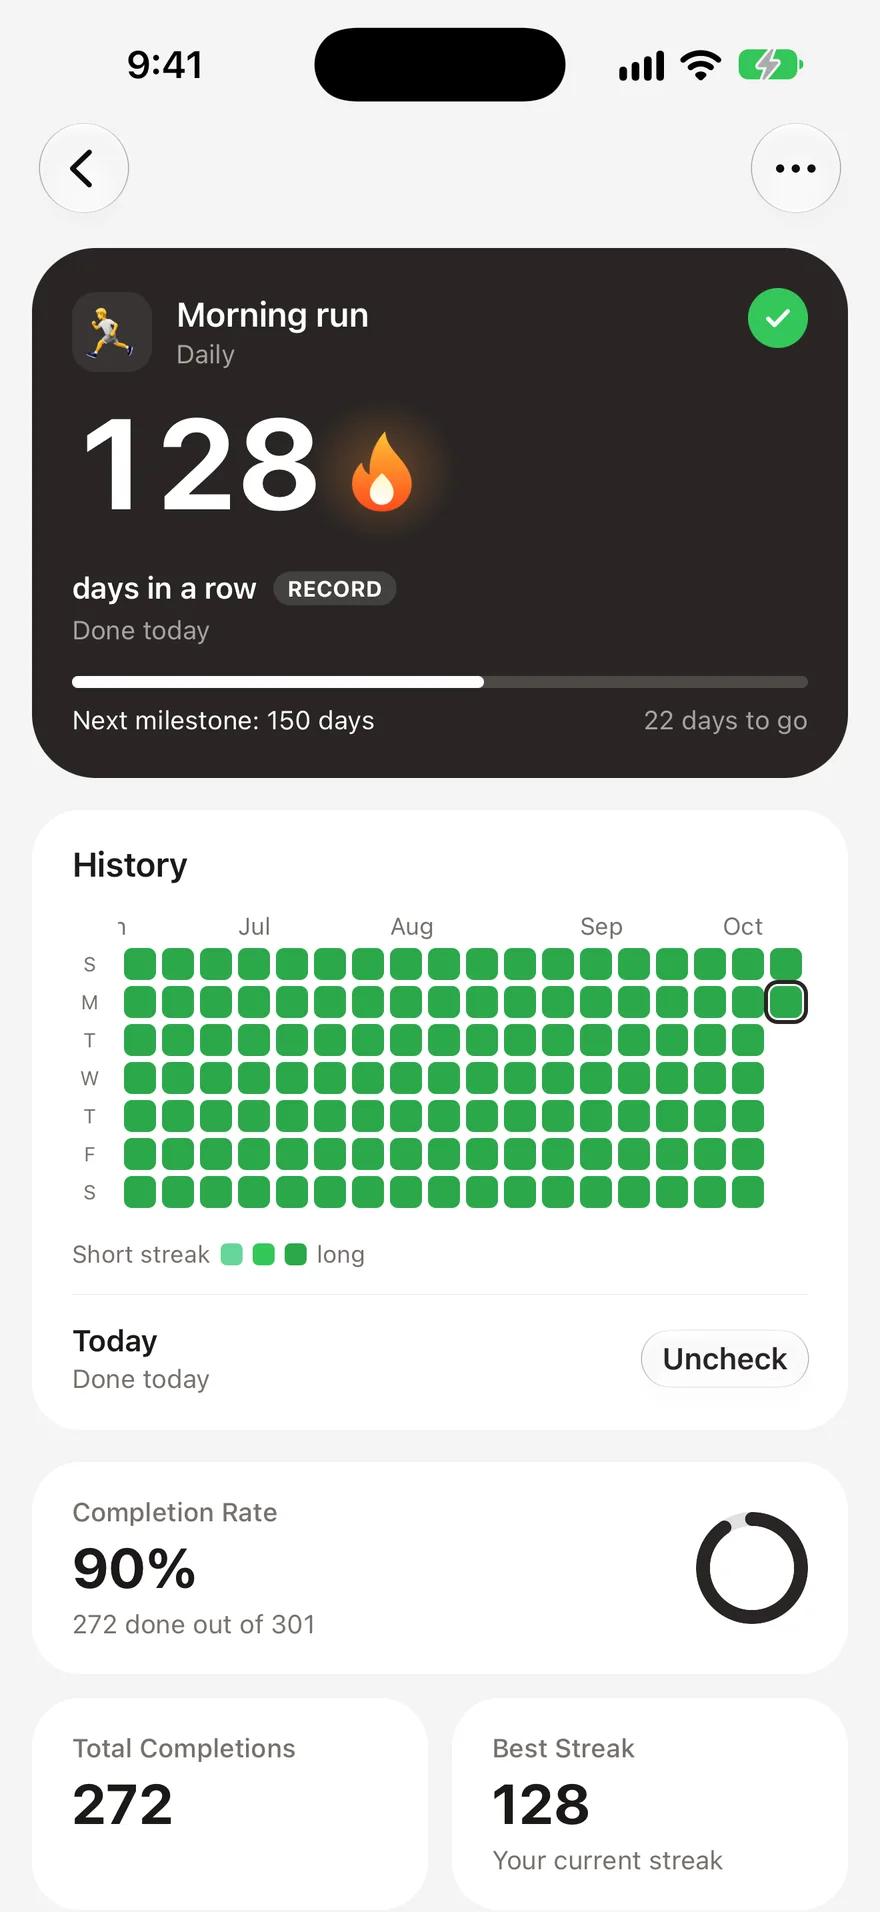
Bir alışkanlık takip uygulaması kullanıcısı, günlük takip yaparak ve harcama yapmadığı günleri hedefleyerek birikimlerine ayda 1.000$'dan fazla eklediğini paylaştı. Takip etmek işe yarar, çünkü bilinçsiz harcamaları bilinçli kararlara dönüştürür. Bir takip rutini oluşturmaya yeni başlıyorsanız, alışkanlık takibine yeni başlayanlar için bir rehber tutarlı kalmanıza yardımcı olabilir.
2. Zorunlu Olmayan Alışverişlerden Önce 24 Saat Bekleyin
24 saat kuralı, anlık harcamaları azaltmak için en basit ve en etkili araçlardan biridir. Planlamadığınız bir şeyi satın alma dürtüsü hissettiğinizde, satın alımı tamamlamadan önce tam bir gün beklersiniz. Çoğu zaman, bu istek ortadan kalkar.
Bunun arkasındaki psikoloji oldukça iyi belgelenmiştir. Duke Üniversitesi Common Cents Lab'de kıdemli bir davranış araştırmacısı olan Perry Wright, "para biriktirmenin en iyi yolunun, birikim yapma kararını ortadan kaldırmak" olduğunu açıklıyor ve 24 saat kuralı da anlık harcama kararını ortadan kaldırarak işe yarıyor. Araştırmalar, alışverişten alınan dopamin etkisinin zirveye ulaştığı anın, satın alımdan sonra değil, önce olduğunu gösteriyor. Bekleyerek, bu yapay aciliyet hissinin geçmesine izin verirsiniz.
Rakamlar çarpıcı. Ortalama bir tüketici ayda 9.75 anlık satın alım yapıyor ve her biri yaklaşık 29$. Bunları yarıya indirmek bile yılda 1.200-1.700$ tasarruf anlamına gelir.
24 saat kuralı nasıl uygulanır:
- Ürünleri sepetinize değil, bir istek listesine ekleyin
- Telefonunuzun ana ekranından alışveriş uygulamalarını silin
- Anlık göz atmayı tetikleyen pazarlama e-postalarından çıkın
- Bir para limiti belirleyin (örneğin, 30$'ın üzerindeki her şey için 24 saat bekleyin)
3. Birikimlerinizi Otomatikleştirin
Otomasyon, "birikim yapmalı mıyım?" kararını günlük rutininizden çıkarır ve tam da bu yüzden bu kadar iyi çalışır. Para, siz vadesiz hesabınızda görmeden birikim hesabına geçtiğinde, harcamalarınızı kalan miktara göre ayarlarsınız; tersi olmaz.
Davranış bilimleri bunu güçlü bir şekilde destekliyor. Journal of Consumer Affairs'te yayınlanan bir araştırma, birikim otomasyonunun birikim zihniyetiyle birleştirildiğinde özellikle etkili olduğunu ve bu kombinasyonun her gelir seviyesinden insanın daha hızlı likit birikim yapmasına yardımcı olduğunu buldu. Fidelity, işveren katkıları da dahil olmak üzere vergi öncesi gelirin %15'ini emeklilik için biriktirmeyi hedeflemenizi öneriyor.
Otomasyonu katmanlar halinde kurun:
- Her maaş gününden sonraki gün acil durum fonu transferi
- İşvereniniz aracılığıyla emeklilik katkıları (varsa eşleşme katkısını en üst düzeye çıkarın)
- Mikro yatırım uygulamaları aracılığıyla küsüratları biriktirme (bozuk paralar birikir)
- Belirli hedefler için ayrı birikim hesapları (tatil, araba, ev)
Buradaki günlük alışkanlık transferin kendisi değil, zihniyettir. Her sabah rutininizin bir parçası olarak birikim hesabınızın bakiyesini kontrol edin. İlerlemenizi izlemek, tıpkı bir seriyi takip etmenin herhangi bir olumlu davranışı pekiştirmesi gibi, motivasyonunuzu artırır.
4. Öğle Yemeğinizi Evden Getirin
Öğle yemeğini dışarıdan almak yerine evden getirmek, edinebileceğiniz en yüksek getirili günlük alışkanlıklardan biridir. Matematik basittir ve tasarruflar hızla katlanır.
Empower'ın gıda harcamaları araştırmasına göre, Amerikalılar artık restoran ve paket servise ayda yaklaşık 879$ harcıyor. Öğle yemeği, ev dışında yenen en yaygın öğündür — hanelerin %53'ü herhangi bir haftada öğle yemeğini dışarıda yiyor. Ortalama bir restoran yemeğinin kişi başı 11-30$ olduğu düşünüldüğünde, haftanın beş günü dışarıda öğle yemeği yemek, kolayca yılda 2.500-3.000$'a mal olabilir.
Evden getirilen bir öğle yemeği ise ortalama 3-5$ tutar. Bu fark — yılda yaklaşık 1.500-2.000$ — doğrudan birikime veya borç ödemesine aktarılabilecek gerçek bir paradır.
Bu alışkanlığı sürdürmek için ipuçları:
- Pazar günleri tüm çalışma haftası için yemek hazırlığı yapın
- Akşam yemeklerini biraz daha fazla pişirip ertesi gün için ayırın
- İşleri basit tutun — sandviçler, salatalar ve tahıl kaseleri her gün iş görür
- Alışkanlığın kısıtlayıcı gelmemesi için haftada bir kez dışarıda öğle yemeği yeme izni verin
5. Aboneliklerinizi Her Ay Gözden Geçirin
ABD'de ortalama bir kişi aboneliklere yılda 1.080$ harcıyor ve çoğu insan ne kadar ödediğini ciddi şekilde hafife alıyor. 2024 C+R Research araştırmasına göre, aylık abonelik maliyetlerini tahmin etmeleri istendiğinde, insanlar yaklaşık 111$ tahmin ederken, gerçek harcamaları ortalama 219$ oldu. Bu, %146'lık bir eksik tahmin demek.
Daha da kötüsü, abonelerin %54,9'unun her ay en az bir aboneliği kullanmadan duruyor. Ortalama israf: hiç açmadığınız hizmetlere ayda 10-17$.
Aylık bir abonelik gözden geçirme alışkanlığı edinin:
- Her ayın ilk günü için tekrarlanan bir takvim hatırlatıcısı ayarlayın
- Tüm aktif abonelikleri ve aylık maliyetlerini listeleyin
- Her biri için iki soru sorun: "Bunu son 30 günde kullandım mı?" ve "Bugün bu fiyata bu hizmete kaydolur muydum?"
- Sorulardan herhangi birine cevabınız hayır ise hemen iptal edin
- Mümkünse daha düşük paketlere geçin (gerçekten premium plana ihtiyacınız var mı?)
6. 'Biri İçeri, Biri Dışarı' Kuralını Uygulayın
Her yeni bir şey satın aldığınızda, zaten sahip olduğunuz bir şeyi elden çıkarın. Bu basit kısıtlama, sizi yeni bir satın alımın mevcut olandan gerçekten daha iyi olup olmadığını değerlendirmeye zorlar ve doğal olarak birikimi yavaşlatır.
'Biri içeri, biri dışarı' kuralı, davranışsal ekonomide kayıptan kaçınma adı verilen bir prensip sayesinde işe yarar. Bir şeyi kaybetmenin acısını, eşdeğer bir şey kazanmanın zevkinden kabaca iki kat daha güçlü hissederiz. Her satın alımda bir eşyadan vazgeçmeyi zorunlu kılarak, gereksiz alımlara karşı küçük ama anlamlı bir psikolojik engel oluşturursunuz.
Bu alışkanlık özellikle şu alanlarda etkilidir:
- Kıyafetler — yeni bir gömlek, eskisinin bağışlanması demektir
- Mutfak aletleri — yeni bir cihaz, birinin tezgahtan ayrılması demektir
- Elektronik eşyalar — yeni bir cihaz, eskisinin satılması veya geri dönüştürülmesi demektir
- Kitaplar — yeni bir kitap, birinin başkasına verilmesi demektir (veya kütüphaneyi kullanın)
Ekstra avantaj: Elinizden çıkardığınız eşyayı satmak, yenisinin maliyetini karşılamanıza yardımcı olur. Zamanla bu alışkanlık, evinize ve cüzdanınıza giren şeyler konusunda daha bilinçli olmanızı sağlar.
7. Günlük Harcama Limiti Belirleyin
Günlük bir harcama sınırı, aylık bütçenizi soyut bir rakamdan somut bir günlük karara dönüştürür. Ayın ortasında bir şeyi karşılayıp karşılayamayacağınızı merak etmek yerine, o gün ne kadar keyfi harcama paranız olduğunu tam olarak bilirsiniz.
Popüler 50/30/20 çerçevesi, vergi sonrası gelirin %30'unun isteklere ayrılmasını önerir. Vergiler sonrası ayda 4.000$ kazanan biri için bu, keyfi harcamalar için 1.200$ demektir — yani günde yaklaşık 40$. Bu rakamı bilmek, 7$'lık bir kahveyi veya 25$'lık bir anlık satın alımı nasıl değerlendirdiğinizi değiştirir.
Günlük limitinizi nasıl belirlersiniz:
- Aylık keyfi harcama bütçenizi hesaplayın (gelir eksi faturalar, birikimler ve temel ihtiyaçlar)
- Günlük rakamınızı bulmak için 30'a bölün
- Harcama kaydı tutma alışkanlığınızın bir parçası olarak her akşam bu limite göre takip yapın
- Daha büyük planlı alımlar için küçük bir tampon oluşturmak amacıyla harcanmayan miktarları devredin
Bu alışkanlık, günlük harcama takibi (1. alışkanlık) ile doğal olarak birleşir. Birlikte kapalı bir döngü sistemi oluştururlar: limiti belirlersiniz, ona göre takip edersiniz ve ay sonunda aşırı harcama yaptığınızı fark etmek yerine gerçek zamanlı olarak ayarlamalar yaparsınız.
8. Aradaki Farkı Yatırıma Dönüştürün
Bu alışkanlıklar sayesinde biriktirdiğiniz her bir kuruş, büyüme potansiyeli olan bir paradır. Son alışkanlık daha az harcamakla ilgili değil; boşa çıkardığınız parayı zamanla katlanarak büyüyeceği yerlere yönlendirmekle ilgilidir.
Mikro yatırım platformları bunu her zamankinden daha kolay hale getirdi. Küsürat yuvarlama özellikleri, günlük alışverişlerden kalan bozuk paraları yatırıma dönüştürür. Sabah kahveniz 4.50$'a mal olduysa, uygulama bunu 5.00$'a yuvarlar ve 0.50$'lık farkı yatırıma aktarır. Berkeley Economic Review analizine göre, davranışsal ekonomiye dayanan bu mikro yatırım teknikleri, birikimi zahmetsiz hissettirir çünkü miktarlar tek tek fark edilemeyecek kadar küçüktür — ancak yılda yüzlerce dolar birikirler.
Aradaki farkı yatırıma dönüştürme yolları:
- Günlük alışverişlerde küsüratları yatırıma yönlendirme
- İptal edilen aboneliklerden gelen parayı bir endeks fonuna yönlendirme
- Öğle yemeğini evden getirerek tasarruf ettiğiniz miktara eşit otomatik transferler
- Her çeyrekte emeklilik katkılarınızı %1 artırma
Ana fikir şu: birikim yapmak denklemin sadece yarısıdır. Günlük alışkanlıkları uzun vadeli servete dönüştüren şey yatırımdır. Küçük miktarlar bile, düzenli olarak yatırıldığında, on yıllar boyunca bileşik getiriden faydalanır.
$204/yıl
kullanılmayan aboneliklere harcanan ortalama yıllık miktar
Para Biriktirme Rutininizi Oluşturmak
Bu sekiz alışkanlığın hepsini aynı anda benimsemek zorunda değilsiniz. Uygulanabilir hissettiğiniz bir veya iki tanesiyle başlayın ve oradan ilerleyin. Alışkanlık oluşumu üzerine yapılan araştırmalar, sizi yeni bir davranışa başlamaya iten faktörlerin, devam etmenizi sağlayanlardan farklı olduğunu gösteriyor; ilk başta ivme kazanmak önemlidir, ancak uzun vadeli tutarlılık sonuçları görmekten gelir.
Sağlam bir başlangıç noktası: günlük harcama takibi ve 24 saat kuralı ile başlayın. Bu iki alışkanlık anında farkındalık yaratır ve anlık harcamalara karşı anında bir engel oluşturur. Bunlar otomatik hale geldiğinde, yapısal tasarruflar için otomasyonu ve öğle yemeğini evden getirme alışkanlığını ekleyin.
Başarılı bir şekilde para biriktiren insanların ortak noktası oldukça sıradan. Aşırı bütçeler uygulamıyor veya kendilerini mahrum bırakmıyorlar. Küçük günlük alışkanlıklara dikkat ediyorlar ve her satın alımın hayatlarını gerçekten iyileştirip iyileştirmediğini sorguluyorlar. Her gün uygulanan bu zihniyet değişimi, birikim yapanları harcama yapanlardan ayıran şeydir.
Sıkça Sorulan Sorular
Günlük alışkanlıklarla gerçekçi olarak ne kadar para biriktirilebilir?▼
Miktar, gelire ve yaşam tarzına göre değişir, ancak çoğu insan harcama takibi, anlık alışverişleri azaltma ve abonelik kontrolü gibi yöntemlerle ayda 200-500$ arasında bir tasarruf sağlar. Sadece öğle yemeğini evden getirmek bile yılda 1.500-2.000$ biriktirmenizi sağlayabilir. Anahtar nokta tutarlılıktır; küçük miktarlar zamanla katlanarak büyür.
Para biriktirmeye başlamak için en iyi ilk alışkanlık hangisidir?▼
Günlük harcama takibi, en yüksek etkiye sahip başlangıç noktasıdır. Göremediğiniz bir şeyi düzeltemezsiniz. Harcamalarını sadece iki hafta boyunca takip eden çoğu insan, farkında bile olmadığı yinelenen masraflar keşfeder. Buradan sonra atılacak en doğal ikinci adım, anlık satın alımlar için 24 saat kuralıdır.
Birikimleri otomatikleştirmek gerçekten işe yarıyor mu?▼
Evet. Duke Üniversitesi'nin Common Cents Lab tarafından yapılan davranışsal araştırmalar, birikimleri otomatikleştirmenin anlık "birikim yapmalı mıyım?" kararını ortadan kaldırdığını ve bu sayede devamlılığı önemli ölçüde artırdığını gösteriyor. Kilit nokta, transferleri maaş gününden hemen sonraya ayarlamaktır. Böylece elinizde kalanı biriktirmek yerine, kalan paraya göre harcamalarınızı şekillendirirsiniz.
Para biriktirme alışkanlıklarımı uzun vadede nasıl sürdürebilirim?▼
Finansal alışkanlıklarınıza diğer tüm alışkanlıklarınız gibi yaklaşın: ilerlemenizi takip edin, küçük başarıları kutlayın ve her şeyi bir anda değiştirmeye çalışmayın. Bir seri yakalamak için alışkanlık takip uygulaması kullanmak hesap verebilirlik yaratır. Araştırmalar, bir alışkanlığa devam edip etmeyeceğinizin en güçlü göstergesinin, ilk başta elde ettiğiniz sonuçlardan duyduğunuz memnuniyet olduğunu gösteriyor.
Harcamaları kısmaya mı yoksa geliri artırmaya mı odaklanmak daha iyidir?▼
İkisi de önemlidir, ancak günlük harcama alışkanlıkları size anında kontrol imkanı verir. Anlık satın alımlardan ve aboneliklerden ayda 200$ kesmek hemen etkisini gösterirken, gelir artışları genellikle aylar hatta yıllar alabilir. En iyi yaklaşım, önce güçlü birikim alışkanlıkları oluşturmak, ardından elde edilen ek gelirleri yatırımlara yönlendirmektir.
- 1.Impulse Buying Statistics (2025): Consumer Spending Habitscapitaloneshopping.com
- 2.CNET's 2025 subscription surveyfinance.yahoo.com
- 3.Frontiers | Behavioral and contextual determinants of different stages of saving behaviorfrontiersin.org
- 4.Frugal People Are Sharing The One Practice That Saved Them The Most Money In 2025buzzfeed.com
- 5.The easiest way to save money every month, according to a behavioral research expertcnbc.com
- 6.Research published in the Journal of Consumer Affairsjournals.sagepub.com
- 7.5 ways to save more in 2026fidelity.com
- 8.Tracking America’s food spending: People spend $1,546 a month on groceries and restaurantsempower.com
- 9.2025 Consumer Dining Trends: How Americans Are Spending on Restaurants and Takeoutescoffier.edu
- 10.Cost of Unused Subscriptionsself.inc
- 11.How to Save Money: 28 Waysnerdwallet.com
- 12.Micro Investment and the Behavioral Economics of Savings: The Power of Small Stepseconreview.studentorg.berkeley.edu
 Habit Streak