 Por Adrien Blanc
8 Hábitos Diários para Economizar Mais Dinheiro
A maioria das pessoas encara a economia de dinheiro como um problema de força de vontade — algo que você precisa se esforçar para fazer todo mês depois de pagar as contas. Mas a pesquisa conta uma história diferente. Economizar é um problema de hábito, e as pessoas que constroem patrimônio de forma consistente o fazem por meio de pequenas ações diárias e repetíveis, em vez de sacrifícios drásticos.
O consumidor médio americano gasta cerca de $282 por mês apenas em compras por impulso, totalizando mais de $3.300 por ano. Enquanto isso, a pesquisa de assinaturas de 2025 da CNET descobriu que as pessoas desperdiçam em média $204 por ano em assinaturas que nem usam. Não são gastos extravagantes que quebram o orçamento — são pequenos padrões de consumo automáticos que silenciosamente drenam suas finanças.
A solução é igualmente automática. Quando você constrói os hábitos diários certos em relação ao dinheiro, economizar deixa de exigir esforço constante e começa a acontecer por conta própria. Abaixo estão oito hábitos diários, baseados na ciência comportamental e em dados do mundo real, que podem ajudá-lo a ficar com mais do que você ganha. Esses hábitos se encaixam naturalmente em uma rotina diária que realmente funciona.
$3,381
gasto médio anual por impulso por consumidor americano
1. Monitore Cada Gasto, Todos os Dias
A consciência é o primeiro passo para a mudança de comportamento, e o acompanhamento diário dos gastos é a maneira mais rápida de criar consciência financeira. Quando você sabe exatamente para onde seu dinheiro está indo, naturalmente começa a questionar se cada compra vale a pena.
Um estudo publicado no Frontiers in Behavioral Economics descobriu que tanto fatores comportamentais quanto contextuais desempenham um papel significativo na determinação dos resultados da poupança — e o monitoramento ativo é um dos mais fortes indicadores de um comportamento de poupança positivo. Pessoas que acompanham seus gastos diariamente relatam encontrar de $100 a $300 por mês em despesas que não sabiam que tinham.
Começar não precisa ser complicado:
- Anote cada compra no final de cada dia (use um app ou uma nota simples).
- Categorize os gastos em necessidades, desejos e desperdícios.
- Analise os padrões semanais para identificar "vazamentos" recorrentes.
- Tente ter dias de "gasto zero" — alguns poupadores visam de 13 a 18 por mês.
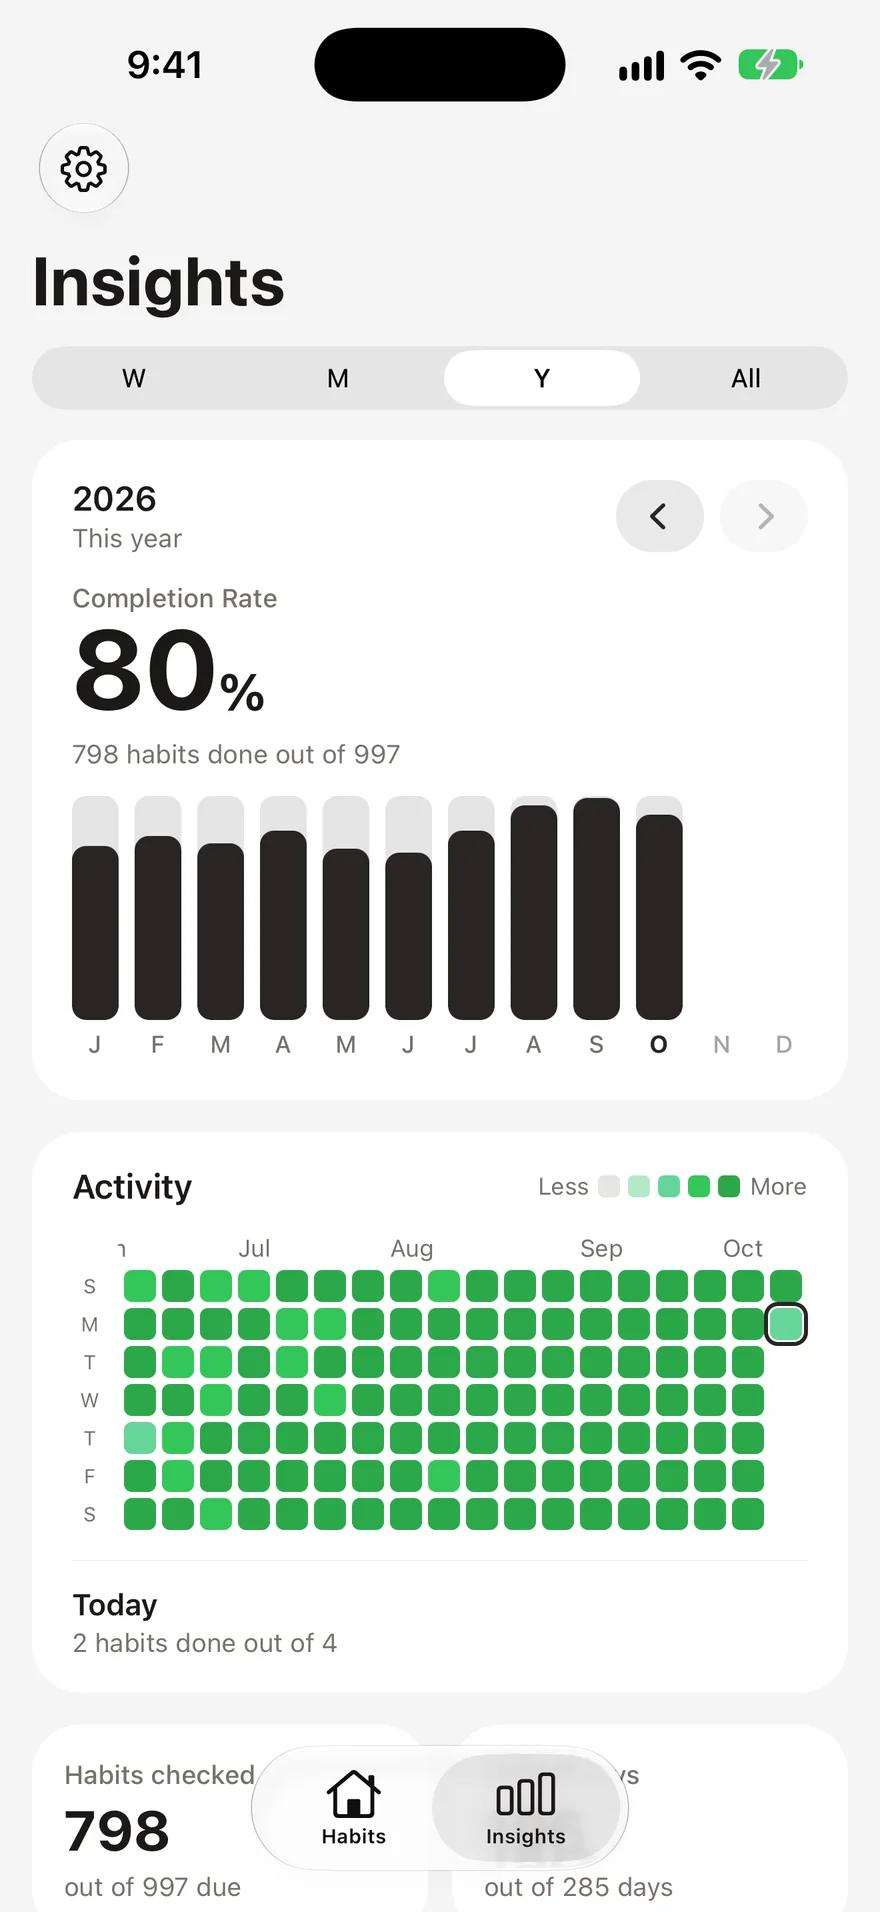
Um usuário de um rastreador de hábitos compartilhou que, ao monitorar diariamente e mirar em dias sem gastos, ele adicionou mais de $1.000 por mês às suas economias. O monitoramento funciona porque transforma gastos inconscientes em decisões conscientes. Se você é novo na construção de uma rotina de acompanhamento, um rastreador de hábitos para iniciantes pode ajudá-lo a manter a consistência.
2. Espere 24 Horas Antes de Compras Não Essenciais
A "regra das 24 horas" é uma das ferramentas mais simples e eficazes para reduzir os gastos por impulso. Quando você sente o desejo de comprar algo que não havia planejado, você espera um dia inteiro antes de concluir a compra. Na maioria das vezes, o desejo desaparece.
A psicologia por trás disso é bem documentada. Perry Wright, pesquisador comportamental sênior do Common Cents Lab da Duke University, explica que "o melhor truque para economizar é eliminar a decisão de economizar" — e a regra das 24 horas funciona eliminando a decisão impulsiva de gastar. Estudos mostram que o pico de dopamina das compras acontece antes da compra, não depois. Ao esperar, você deixa essa urgência artificial passar.
Os números são impressionantes. O consumidor médio faz 9,75 compras por impulso por mês a um custo de aproximadamente $29 cada. Mesmo cortando isso pela metade, economiza-se de $1.200 a $1.700 por ano.
Como aplicar a regra das 24 horas:
- Adicione itens a uma lista de desejos em vez do carrinho de compras.
- Exclua aplicativos de compras da tela inicial do seu celular.
- Cancele a inscrição de e-mails de marketing que provocam a navegação por impulso.
- Defina um limite de valor (por exemplo, qualquer coisa acima de R$100 espera 24 horas).
3. Automatize Suas Economias
A automação remove a decisão diária de economizar ou não, e é exatamente por isso que funciona tão bem. Quando o dinheiro é transferido para a poupança antes que você o veja em sua conta corrente, você ajusta seus gastos para se adequar ao que resta — e não o contrário.
A ciência comportamental apoia fortemente essa ideia. Uma pesquisa publicada no Journal of Consumer Affairs descobriu que a automação da poupança é particularmente eficaz quando combinada com uma mentalidade de economia — a combinação ajuda pessoas de todos os níveis de renda a construir economias líquidas mais rapidamente. A Fidelity recomenda ter como meta economizar 15% da renda antes dos impostos para a aposentadoria, incluindo as contrapartidas do empregador.
Configure a automação em camadas:
- Transferência para a reserva de emergência no dia seguinte a cada pagamento.
- Contribuições para a previdência através do seu empregador (maximize qualquer contrapartida).
- Investimento de arredondamento por meio de apps de microinvestimento (o troco se acumula).
- Contas de poupança separadas para metas específicas (férias, carro, casa).
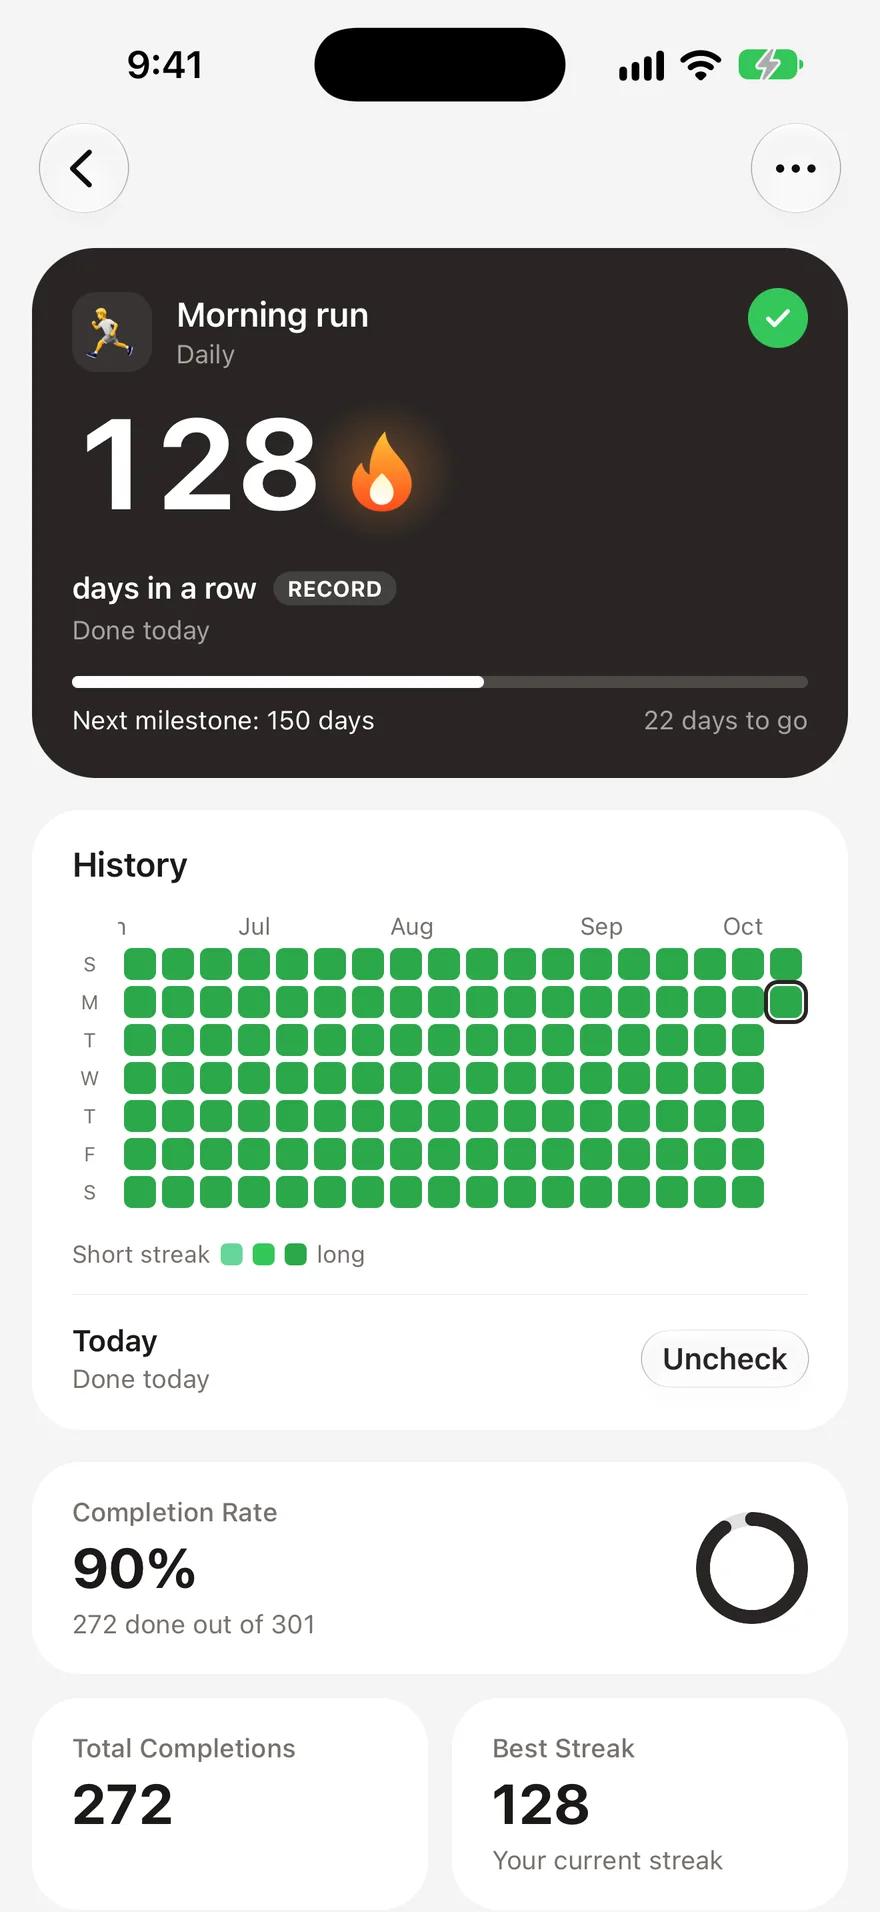
O hábito diário aqui não é a transferência em si, mas a mentalidade. Verifique o saldo da sua poupança todas as manhãs como parte de sua rotina. Observar seu progresso cria motivação, da mesma forma que acompanhar uma sequência ("streak") reforça qualquer comportamento positivo.
4. Prepare sua Marmita
Levar comida de casa em vez de comprar o almoço é um dos hábitos diários de maior retorno que você pode criar. A matemática é direta e a economia se acumula rapidamente.
De acordo com a pesquisa de gastos com alimentação da Empower, os americanos agora gastam aproximadamente $879 por mês em restaurantes e delivery. O almoço é a refeição mais comum fora de casa — 53% dos lares almoçam fora em uma determinada semana. Com o custo médio de uma refeição em restaurante variando de $11 a $30 por pessoa, comprar almoço cinco dias por semana pode facilmente custar de $2.500 a $3.000 por ano.
Uma marmita custa em média de $3 a $5. Essa diferença — cerca de $1.500 a $2.000 por ano — é dinheiro de verdade que pode ir direto para a poupança ou para o pagamento de dívidas.
Dicas para fazer este hábito durar:
- Prepare as refeições no domingo para a semana de trabalho inteira.
- Cozinhe porções um pouco maiores no jantar e embale as sobras.
- Mantenha a simplicidade — sanduíches, saladas e bowls de grãos funcionam sempre.
- Permita-se almoçar fora uma vez por semana para que o hábito não pareça restritivo.
5. Revise as Assinaturas Mensalmente
O americano médio gasta $1.080 por ano em assinaturas, e a maioria das pessoas subestima drasticamente o quanto está pagando. Um estudo de 2024 da C+R Research descobriu que, quando solicitadas a adivinhar seus custos mensais com assinaturas, as pessoas estimaram cerca de $111 — enquanto seus gastos reais foram em média $219. Isso é uma subestimação de 146%.
Pior ainda, 54,9% dos assinantes têm pelo menos uma assinatura sem uso a cada mês. O desperdício médio: $10 a $17 por mês em serviços que você nem está abrindo.
Crie o hábito de revisar suas assinaturas mensalmente:
- Crie um lembrete recorrente no calendário para o primeiro dia de cada mês.
- Liste todas as assinaturas ativas e seu custo mensal.
- Faça duas perguntas para cada uma: "Eu usei isso nos últimos 30 dias?" e "Eu assinaria isso hoje por este preço?".
- Cancele imediatamente se a resposta para qualquer uma das perguntas for não.
- Faça o downgrade de planos sempre que possível (você realmente precisa do plano premium?).
6. Use a Regra do "Um Entra, Um Sai"
Toda vez que você compra algo novo, se desfaça de algo que já possui. Essa restrição simples força você a avaliar se uma nova compra é genuinamente melhor do que o que você já tem — e naturalmente desacelera o acúmulo.
A regra do "um entra, um sai" funciona devido a um princípio da economia comportamental chamado aversão à perda. Sentimos a dor de perder algo com o dobro da intensidade do prazer de ganhar algo equivalente. Ao se forçar a abrir mão de um item a cada compra, você cria uma barreira psicológica pequena, mas significativa, contra compras desnecessárias.
Este hábito é especialmente eficaz para:
- Roupas: uma camisa nova significa que uma antiga será doada.
- Utensílios de cozinha: um novo aparelho significa que outro sai da bancada.
- Eletrônicos: um novo dispositivo significa que um antigo é vendido ou reciclado.
- Livros: um novo livro significa que um antigo é repassado (ou use a biblioteca).
Bônus: vender o item que está saindo compensa o custo do novo. Com o tempo, esse hábito treina você a ser mais intencional sobre o que entra em sua casa — e em sua carteira.
7. Estabeleça um Limite de Gasto Diário
Um teto de gastos diário transforma seu orçamento mensal de um número abstrato em uma decisão diária e concreta. Em vez de se perguntar se pode pagar por algo no meio do mês, você sabe exatamente quanto dinheiro discricionário tem hoje.
O popular método 50/30/20 sugere alocar 30% da renda líquida para desejos. Para alguém que ganha R$4.000 por mês após os impostos, isso significa R$1.200 para gastos discricionários — cerca de R$40 por dia. Saber esse número muda a forma como você avalia um café de R$15 ou uma compra por impulso de R$50.
Como definir seu limite diário:
- Calcule seu orçamento discricionário mensal (renda menos contas, poupança e despesas essenciais).
- Divida por 30 para obter seu número diário.
- Monitore-o todas as noites como parte do seu hábito de registro de despesas.
- Acumule os valores não gastos para criar uma pequena reserva para compras planejadas maiores.
Este hábito combina naturalmente com o acompanhamento diário de despesas (hábito nº 1). Juntos, eles criam um sistema de ciclo fechado: você define o limite, monitora-o e ajusta em tempo real, em vez de descobrir que gastou demais no final do mês.
8. Invista a Diferença
Cada real que você economiza através desses hábitos é um real que pode crescer. O último hábito não é sobre gastar menos — é sobre redirecionar o dinheiro que você liberou para lugares onde ele se multiplica com o tempo.
As plataformas de microinvestimento tornaram isso mais fácil do que nunca. Funções de arredondamento investem o troco de compras do dia a dia. Se o seu café da manhã custa R$8,50, o aplicativo arredonda para R$9,00 e investe a diferença de R$0,50. Uma análise da Berkeley Economic Review descobriu que essas técnicas de microinvestimento, enraizadas na economia comportamental, fazem a poupança parecer indolor porque os valores são pequenos demais para serem notados individualmente — mas somam centenas de reais por ano.
Maneiras de investir a diferença:
- Investimento de arredondamento nas compras diárias.
- Redirecione o dinheiro de assinaturas canceladas para um fundo de índice.
- Automatize transferências equivalentes ao que você economiza preparando sua marmita.
- Aumente as contribuições para a aposentadoria em 1% a cada trimestre.
A principal lição: economizar é apenas metade da equação. Investir é o que transforma hábitos diários em riqueza a longo prazo. Mesmo quantias modestas, investidas consistentemente, se beneficiam dos juros compostos ao longo de décadas.
$204/ano
desperdício médio com assinaturas não utilizadas
Construindo Sua Rotina de Economia
Você não precisa adotar todos os oito hábitos de uma vez. Comece com um ou dois que pareçam viáveis e avance a partir daí. Pesquisas sobre a formação de hábitos mostram que os fatores que o levam a iniciar um novo comportamento são diferentes daqueles que o mantêm — o impulso inicial é importante, mas a consistência a longo prazo vem de ver resultados.
Um bom ponto de partida: comece com o acompanhamento diário de despesas e a regra das 24 horas. Esses dois hábitos criam consciência imediata e uma barreira instantânea contra os gastos por impulso. Quando eles se tornarem automáticos, adicione a automação e o hábito de levar o almoço para criar economias estruturais.
O padrão entre as pessoas que economizam com sucesso é surpreendentemente comum. Elas não seguem orçamentos extremos nem se privam de tudo. Elas prestam atenção aos pequenos hábitos diários e questionam se cada compra realmente melhora suas vidas. Essa mudança de mentalidade, praticada diariamente, é o que separa quem economiza de quem gasta.
Perguntas frequentes
Quanto dinheiro os hábitos diários podem realisticamente economizar?▼
O valor varia de acordo com a renda e o estilo de vida, mas a maioria das pessoas consegue economizar de R$1.000 a R$2.500 por mês combinando o acompanhamento de despesas, a redução de compras por impulso e a auditoria de assinaturas. Apenas levar o almoço de casa pode economizar de R$7.500 a R$10.000 por ano. O segredo é a consistência — pequenas quantias se acumulam com o tempo.
Qual é o melhor primeiro hábito para começar a economizar?▼
O acompanhamento diário de despesas é o ponto de partida de maior impacto. Você não pode consertar o que não vê. A maioria das pessoas que monitora seus gastos por apenas duas semanas descobre despesas recorrentes que nem imaginava ter. A partir daí, a "regra das 24 horas" para compras por impulso é um segundo passo natural.
Automatizar a poupança realmente funciona?▼
Sim. Pesquisas comportamentais do Common Cents Lab da Duke University mostram que automatizar a poupança remove a decisão momentânea de economizar ou não, o que aumenta drasticamente a adesão. A chave é configurar transferências logo após o dia do pagamento para que você ajuste seus gastos ao que resta, em vez de economizar o que sobra.
Como mantenho os hábitos de economia a longo prazo?▼
Trate os hábitos financeiros da mesma forma que qualquer outro hábito: acompanhe seu progresso, celebre pequenas vitórias e não tente mudar tudo de uma vez. Usar um rastreador de hábitos para manter uma sequência ("streak") cria um senso de responsabilidade. Pesquisas mostram que a satisfação com os resultados iniciais é o maior indicador de que você continuará com um hábito.
É melhor focar em cortar gastos ou em aumentar a renda?▼
Ambos são importantes, mas os hábitos de consumo diários dão a você controle imediato. Cortar R$1.000 por mês em compras por impulso e assinaturas tem efeito imediato, enquanto aumentos de renda geralmente levam meses ou anos para se concretizarem. A melhor abordagem é construir hábitos de economia sólidos primeiro e, em seguida, direcionar quaisquer ganhos de renda para investimentos.
- 1.Estatísticas de Compras por Impulso (2025): Hábitos de Consumo do Consumidorcapitaloneshopping.com
- 2.Pesquisa de assinaturas de 2025 da CNETfinance.yahoo.com
- 3.Frontiers | Determinantes comportamentais e contextuais de diferentes estágios do comportamento de poupançafrontiersin.org
- 4.Pessoas Frugais Estão Compartilhando a Única Prática que Mais Lhes Economizou Dinheiro em 2025buzzfeed.com
- 5.A maneira mais fácil de economizar dinheiro todos os meses, segundo um especialista em pesquisa comportamentalcnbc.com
- 6.Pesquisa publicada no Journal of Consumer Affairsjournals.sagepub.com
- 7.5 maneiras de economizar mais em 2026fidelity.com
- 8.Rastreando os gastos com alimentação nos EUA: As pessoas gastam $1.546 por mês em supermercados e restaurantesempower.com
- 9.Tendências de Consumo em Restaurantes em 2025: Como os Americanos Estão Gastando em Restaurantes e Deliveryescoffier.edu
- 10.Custo de Assinaturas Não Utilizadasself.inc
- 11.Como Economizar Dinheiro: 28 Maneirasnerdwallet.com
- 12.Microinvestimento e a Economia Comportamental da Poupança: O Poder dos Pequenos Passoseconreview.studentorg.berkeley.edu
 Habit Streak