 Kirjoittaja Adrien Blanc
8 arjen tapaa, joilla säästät enemmän rahaa
Useimmat ihmiset ajattelevat, että säästäminen on tahdonvoimakysymys – asia, josta suoriudutaan sinnikkyydellä joka kuukausi laskujen maksun jälkeen. Tutkimukset kertovat kuitenkin toista tarinaa. Säästäminen on tapoihin liittyvä haaste, ja ne, jotka kartuttavat varallisuuttaan johdonmukaisesti, tekevät sen pienten, toistuvien arjen tekojen kautta – eivät suurten uhrausten.
Keskiverto amerikkalainen kuluttaja käyttää arviolta 282 dollaria kuukaudessa pelkkiin heräteostoksiin, mikä tekee yli 3 300 dollaria vuodessa. Samaan aikaan CNET:n vuoden 2025 tilaustutkimus paljasti, että ihmiset tuhlaavat keskimäärin 204 dollaria vuodessa tilauksiin, joita he eivät edes käytä. Nämä eivät ole budjettia kaatavia yksittäisiä hankintoja – ne ovat pieniä, automaattisia kulutustottumuksia, jotka vaivihkaa tyhjentävät kukkaroasi.
Ratkaisu on yhtä automaattinen. Kun rakennat oikeanlaisia päivittäisiä rahankäyttötapoja, säästäminen ei enää vaadi jatkuvaa ponnistelua, vaan alkaa tapahtua itsestään. Alla on kahdeksan päivittäistä tapaa, jotka perustuvat käyttäytymistieteeseen ja todelliseen dataan ja auttavat sinua pitämään enemmän ansaitsemistasi rahoista. Nämä tavat sopivat luontevasti osaksi toimivaa päivärutiinia.
$3,381
keskimääräinen vuotuinen heräteostosten summa per amerikkalainen kuluttaja
1. Seuraa jokaista kulua päivittäin
Tietoisuus on ensimmäinen askel kohti muutosta, ja päivittäinen kulujen seuranta on nopein tapa rakentaa taloudellista tietoisuutta. Kun tiedät tarkalleen, mihin rahasi menevät, alat luonnostaan kyseenalaistaa, onko jokainen ostos sen arvoinen.
Frontiers in Behavioral Economics -lehdessä julkaistu tutkimus havaitsi, että sekä käyttäytymiseen että kontekstiin liittyvät tekijät vaikuttavat merkittävästi säästämisen lopputuloksiin – ja aktiivinen seuranta on yksi vahvimmista positiivisen säästämiskäyttäytymisen ennustajista. Ihmiset, jotka seuraavat kulutustaan päivittäin, kertovat löytävänsä 100–300 dollarin edestä kuukausittaisia menoja, joista he eivät olleet tietoisia.
Aloittaminen ei ole monimutkaista:
- Kirjaa ylös jokainen ostos päivän päätteeksi (käytä sovellusta tai yksinkertaista muistiota).
- Luokittele menot tarpeisiin, haluihin ja turhuuksiin.
- Tarkastele viikoittaisia malleja löytääksesi toistuvat rahareiät.
- Tavoittele kuluttomia päiviä – jotkut säästäjät pyrkivät 13–18 sellaiseen kuukaudessa.
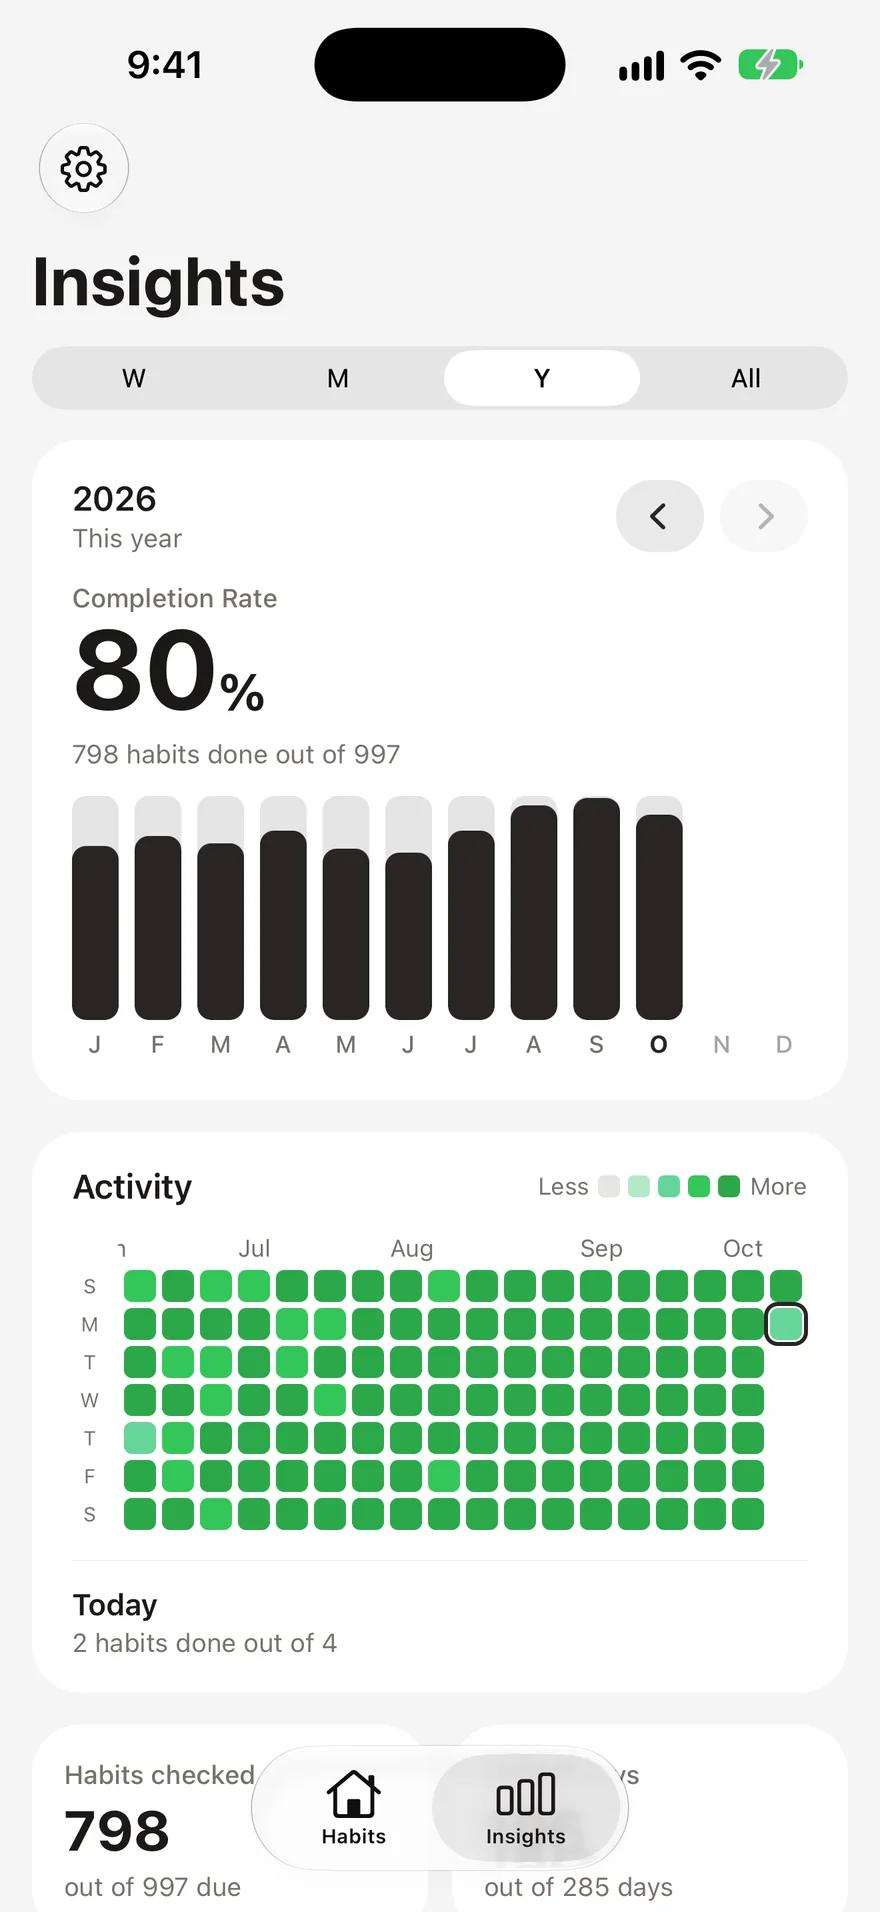
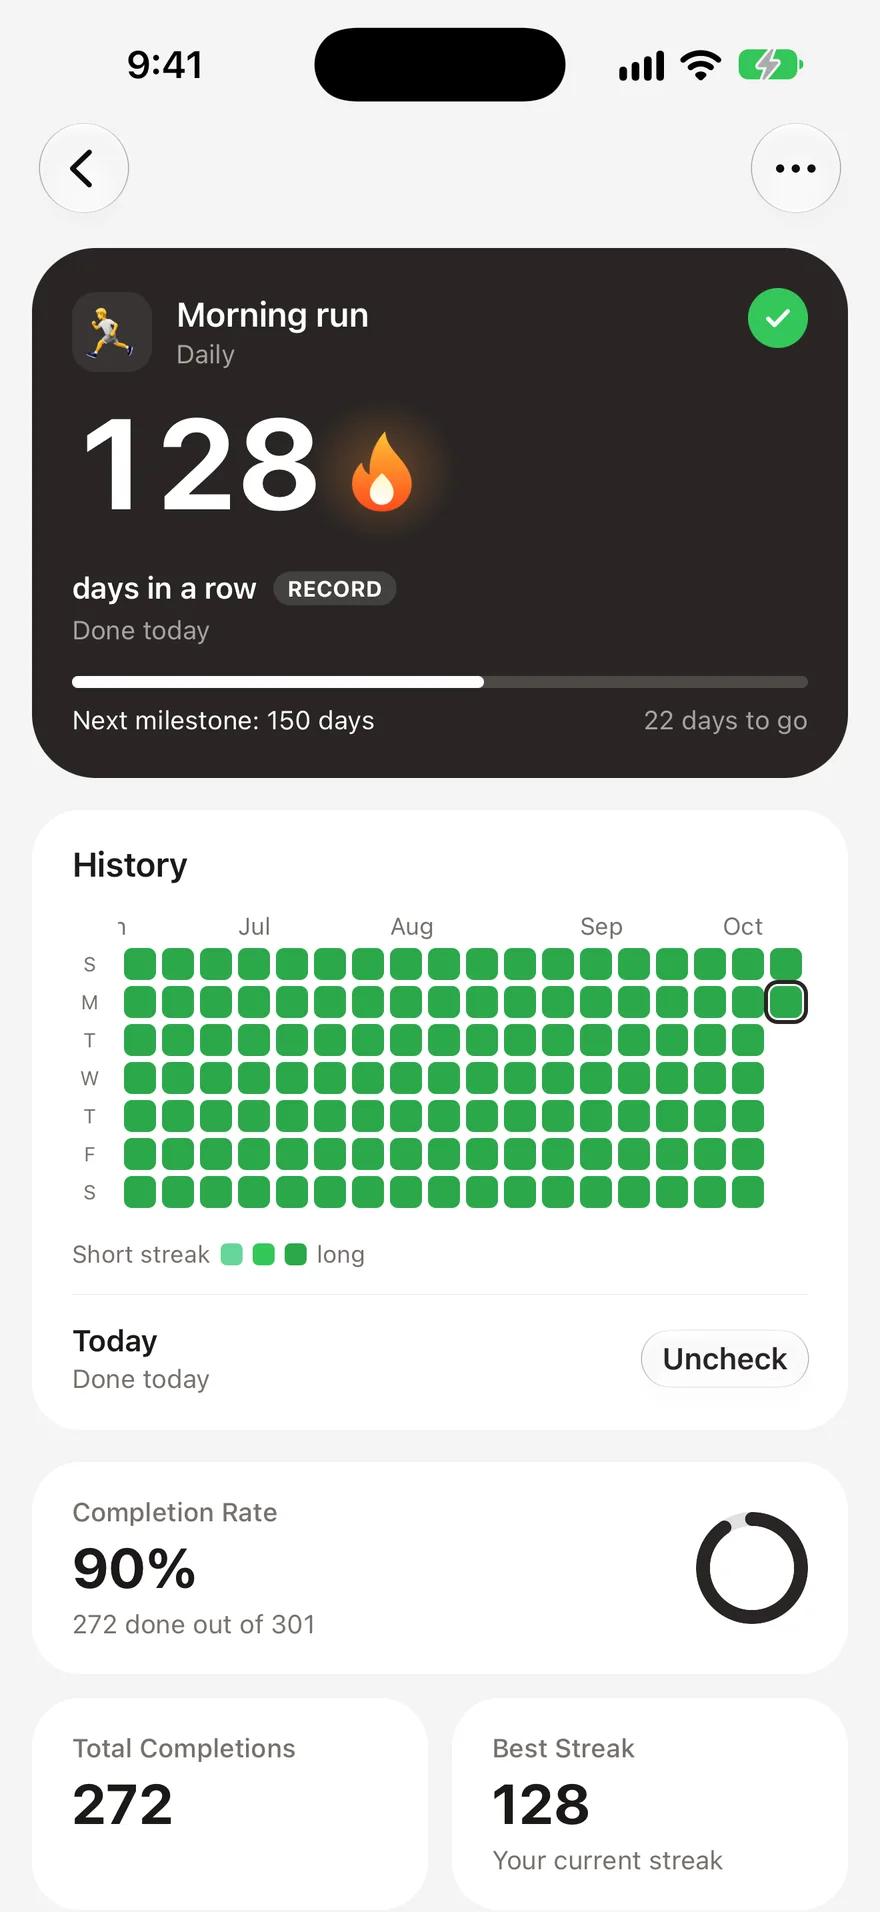
Eräs tottumusseuraimen käyttäjä kertoi, että seuraamalla kulujaan päivittäin ja tavoittelemalla kuluttomia päiviä hän lisäsi säästöihinsä yli 1 000 dollaria kuukaudessa. Seuranta toimii, koska se muuttaa tiedostamattoman kuluttamisen tietoisiksi päätöksiksi. Jos seurantatavan rakentaminen on sinulle uutta, tottumusseurain aloittelijoille voi auttaa sinua pysymään johdonmukaisena.
2. Odota 24 tuntia ennen ei-välttämättömiä ostoksia
24 tunnin sääntö on yksi yksinkertaisimmista ja tehokkaimmista tavoista vähentää heräteostoksia. Kun tunnet tarpeen ostaa jotain suunnittelematonta, odota vuorokausi ennen ostopäätöstä. Useimmiten ostohalu katoaa.
Tämän taustalla oleva psykologia on hyvin tunnettu. Perry Wright, Duke-yliopiston Common Cents Labin vanhempi käyttäytymistutkija, selittää, että "paras keino säästämiseen on poistaa päätös säästämisestä" – ja 24 tunnin sääntö toimii poistamalla impulsiivisen päätöksen kuluttaa. Tutkimukset osoittavat, että ostoksista saatava dopamiinipiikki saavuttaa huippunsa ennen ostohetkeä, ei sen jälkeen. Odottaessasi annat tämän keinotekoisen kiireen tunteen laantua.
Luvut ovat pysäyttäviä. Keskivertokuluttaja tekee 9,75 heräteostosta kuukaudessa, kukin noin 29 dollarin arvoinen. Jo näiden puolittaminen säästää 1 200–1 700 dollaria vuodessa.
Miten soveltaa 24 tunnin sääntöä:
- Lisää tuotteet toivelistalle ostoskorin sijaan.
- Poista shoppailusovellukset puhelimesi aloitusnäytöltä.
- Peruuta markkinointisähköpostit, jotka laukaisevat heräteselailua.
- Aseta euromääräinen raja (esim. kaikki yli 30 dollarin ostokset odottavat 24 tuntia).
3. Automatisoi säästäminen
Automaatio poistaa päivittäisen päätöksen säästämisestä, ja juuri siksi se toimii niin hyvin. Kun raha siirtyy säästöön ennen kuin ehdit nähdä sitä käyttötililläsi, sopeutat kulutuksesi siihen, mitä jää jäljelle – et toisinpäin.
Käyttäytymistiede tukee tätä vahvasti. Journal of Consumer Affairs -lehdessä julkaistu tutkimus osoitti, että säästämisen automatisointi on erityisen tehokasta yhdistettynä säästäväiseen ajattelutapaan – yhdistelmä auttaa kaiken tulotason ihmisiä kerryttämään puskurirahastoa nopeammin. Fidelity suosittelee tavoittelemaan 15 % säästöastetta bruttotuloista eläkettä varten, työnantajan mahdolliset vastaavat osuudet mukaan lukien.
Rakenna automaatio kerroksittain:
- Siirto puskurirahastoon heti palkkapäivän jälkeen.
- Eläkesäästöt työnantajan kautta (maksimoi mahdollinen vastaava osuus).
- Pyöristyssijoittaminen mikrosijoitussovellusten avulla (pienistä puroista syntyy suuri virta).
- Erilliset säästötilit tiettyjä tavoitteita varten (loma, auto, asunto).
Päivittäinen tapa ei tässä ole itse siirto, vaan ajattelutapa. Tarkista säästöjesi saldo joka aamu osana rutiiniasi. Edistymisen seuraaminen kasvattaa motivaatiota samalla tavalla kuin putken seuraaminen vahvistaa mitä tahansa positiivista käyttäytymistä.
4. Pakkaa omat eväät
Omien eväiden tuominen kotoa lounaan ostamisen sijaan on yksi tuottoisimmista päivittäisistä tavoista, joita voit omaksua. Laskutoimitus on yksinkertainen, ja säästöt kertyvät nopeasti.
Empowerin ruokakulutustutkimuksen mukaan amerikkalaiset käyttävät nykyään noin 879 dollaria kuukaudessa ravintola- ja noutoruokaan. Lounas on yleisin kodin ulkopuolella syöty ateria – 53 % kotitalouksista syö lounaan ulkona viikoittain. Koska ravintola-annos maksaa keskimäärin 11–30 dollaria henkilöltä, lounaan ostaminen viitenä päivänä viikossa voi helposti maksaa 2 500–3 000 dollaria vuodessa.
Itse tehty lounas maksaa keskimäärin 3–5 dollaria. Tuo erotus – noin 1 500–2 000 dollaria vuodessa – on todellista rahaa, jonka voi ohjata suoraan säästöön tai velkojen maksuun.
Vinkkejä tavan ylläpitämiseen:
- Valmistele sunnuntaisin koko työviikon ruoat etukäteen.
- Tee hieman suurempia päivällisiä ja pakkaa tähteet lounaaksi.
- Pidä homma yksinkertaisena – voileivät, salaatit ja viljapohjaiset kulhoruoat toimivat aina.
- Salli itsellesi yksi ulkona syöty lounas viikossa, jotta tapa ei tunnu liian rajoittavalta.
5. Tarkista tilauksesi kuukausittain
Keskiverto amerikkalainen käyttää 1 080 dollaria vuodessa tilauksiin, ja useimmat aliarvioivat reilusti, kuinka paljon he maksavat. Vuoden 2024 C+R Research -tutkimus paljasti, että kun ihmisiä pyydettiin arvioimaan kuukausittaisia tilauskulujaan, he arvioivat ne noin 111 dollariin – todellisen kulutuksen ollessa keskimäärin 219 dollaria. Se on 146 %:n aliarvio.
Mikä pahempaa, 54,9 %:lla tilaajista on vähintään yksi käyttämätön tilaus joka kuukausi. Keskimääräinen hukkaan heitetty summa: 10–17 dollaria kuukaudessa palveluista, joita et edes avaa.
Rakenna kuukausittainen tilausten tarkistusrutiini:
- Aseta toistuva kalenterimuistutus jokaisen kuukauden ensimmäiselle päivälle.
- Listaa jokainen aktiivinen tilaus ja sen kuukausikustannus.
- Kysy kaksi kysymystä kustakin: "Käytinkö tätä viimeisen 30 päivän aikana?" ja "Tekisinkö tämän tilauksen tänään tällä hinnalla?"
- Peruuta välittömästi, jos vastaus kumpaankin kysymykseen on ei.
- Vaihda edullisempaan versioon aina kun mahdollista (tarvitsetko todella premium-pakettia?).
6. Noudata "yksi sisään, yksi ulos" -sääntöä
Aina kun ostat jotain uutta, luovu jostakin, jonka jo omistat. Tämä yksinkertainen rajoite pakottaa sinut arvioimaan, onko uusi hankinta aidosti parempi kuin vanha – ja se hidastaa luonnostaan tavaran kertymistä.
"Yksi sisään, yksi ulos" -sääntö perustuu käyttäytymistaloustieteen periaatteeseen nimeltä tappionkaihtaminen. Tunnemme menettämisen tuskan noin kaksi kertaa voimakkaammin kuin vastaavan saavuttamisen ilon. Pakottamalla itsesi luopumaan tavarasta joka kerta, kun ostat uuden, luot pienen mutta merkityksellisen psykologisen esteen turhille hankinnoille.
Tämä tapa on erityisen tehokas seuraavissa:
- Vaatteet – uusi paita tarkoittaa, että vanha lähtee lahjoitukseen.
- Keittiövälineet – uusi laite tarkoittaa, että yksi poistuu tiskipöydältä.
- Elektroniikka – uusi laite tarkoittaa, että vanha myydään tai kierrätetään.
- Kirjat – uusi kirja tarkoittaa, että vanha annetaan eteenpäin (tai käytä kirjastoa).
Bonus: myymällä vanhan tavaran voit kattaa osan uuden hinnasta. Ajan myötä tämä tapa opettaa sinua olemaan harkitsevampi sen suhteen, mitä kotiisi – ja lompakkoosi – päätyy.
7. Aseta päivittäinen kulutusraja
Päivittäinen kulutusraja muuttaa kuukausibudjettisi abstraktista numerosta konkreettiseksi päivittäiseksi päätökseksi. Sen sijaan, että miettisit kuun puolivälissä, onko sinulla varaa johonkin, tiedät tarkalleen, kuinka paljon harkinnanvaraista rahaa sinulla on tänään käytettävissä.
Suosittu 50/30/20-malli ehdottaa, että 30 % nettotuloista käytettäisiin haluihin. Henkilölle, joka ansaitsee 4 000 dollaria kuukaudessa verojen jälkeen, se tarkoittaa 1 200 dollaria harkinnanvaraiseen kulutukseen – noin 40 dollaria päivässä. Tämän luvun tietäminen muuttaa suhtautumistasi 7 dollarin kahviin tai 25 dollarin heräteostokseen.
Miten asetat päivittäisen rajasi:
- Laske kuukausittainen harkinnanvarainen budjettisi (tulot miinus laskut, säästöt ja välttämättömyydet).
- Jaa se 30:llä saadaksesi päiväkohtaisen summan.
- Vertaile siihen kulujasi joka ilta osana kulujen seurantatapaasi.
- Siirrä käyttämättä jääneet summat seuraavalle päivälle luodaksesi pienen puskurin suurempia suunniteltuja ostoksia varten.
Tämä tapa yhdistyy luontevasti päivittäiseen kulujen seurantaan (tapa #1). Yhdessä ne luovat suljetun järjestelmän: asetat rajan, seuraat sitä ja teet korjausliikkeitä reaaliajassa sen sijaan, että huomaisit ylikulutuksen vasta kuun lopussa.
8. Sijoita erotus
Jokainen dollari, jonka säästät näiden tapojen avulla, on dollari, joka voi kasvaa korkoa. Viimeinen tapa ei liity vähempään kuluttamiseen – vaan sen rahan uudelleenohjaamiseen paikkoihin, joissa se kasvaa korkoa korolle ajan myötä.
Mikrosijoitusalustat ovat tehneet tästä helpompaa kuin koskaan. Pyöristysominaisuudet sijoittavat arjen ostoksista kertyvän "vaihtorahan". Jos aamukahvisi maksaa 4,50 dollaria, sovellus pyöristää summan 5,00 dollariin ja sijoittaa 0,50 dollarin erotuksen. Berkeley Economic Review'n analyysi totesi, että nämä käyttäytymistaloustieteeseen perustuvat mikrosijoitustekniikat tekevät säästämisestä vaivatonta, koska yksittäiset summat ovat liian pieniä huomattaviksi – mutta niistä kertyy satoja dollareita vuodessa.
Tapoja sijoittaa erotus:
- Pyöristyssijoittaminen päivittäisistä ostoista.
- Ohjaa peruttujen tilausten rahat indeksirahastoon.
- Automatisoi siirrot, jotka vastaavat säästöjäsi omien eväiden pakkaamisesta.
- Nosta eläkesäästöosuuttasi 1 % joka neljännesvuosi.
Keskeinen oivallus: säästäminen on vain puolet yhtälöstä. Sijoittaminen on se, mikä muuttaa päivittäiset tavat pitkän aikavälin varallisuudeksi. Jopa vaatimattomat summat, johdonmukaisesti sijoitettuina, hyötyvät korkoa korolle -ilmiöstä vuosikymmenten aikana.
$204/yr
keskimäärin hukkaan heitettyä rahaa käyttämättömistä tilauksista vuodessa
Oman säästörutiinin rakentaminen
Sinun ei tarvitse omaksua kaikkia kahdeksaa tapaa kerralla. Aloita yhdellä tai kahdella, jotka tuntuvat hallittavilta, ja etene siitä. Tottumusten muodostumista koskeva tutkimus osoittaa, että uuden käyttäytymisen aloittamiseen motivoivat eri tekijät kuin sen ylläpitämiseen – alkuvauhti on tärkeää, mutta pitkän aikavälin johdonmukaisuus syntyy tulosten näkemisestä.
Hyvä lähtökohta: aloita päivittäisellä kulujen seurannalla ja 24 tunnin säännöllä. Nämä kaksi tapaa luovat välitöntä tietoisuutta ja nopean esteen heräteostoksille. Kun ne tuntuvat automaattisilta, lisää mukaan automatisointi ja omien eväiden pakkaaminen rakenteellisten säästöjen saavuttamiseksi.
Menestyksekkäästi säästävien ihmisten toimintamalli on huomattavan arkinen. He eivät noudata äärimmäisiä budjetteja tai riistä itseltään kaikkea. He kiinnittävät huomiota pieniin arjen tapoihin ja kyseenalaistavat, parantaako jokainen ostos aidosti heidän elämäänsä. Se ajattelutavan muutos, päivittäin harjoitettuna, erottaa säästäjät kuluttajista.
Usein kysytyt kysymykset
Kuinka paljon rahaa arjen tavoilla voi realistisesti säästää?▼
Summa riippuu tuloista ja elämäntyylistä, mutta useimmat säästävät 200–500 dollaria kuukaudessa seuraamalla kulujaan, vähentämällä heräteostoksia ja tarkistamalla tilauksensa. Pelkästään omien eväiden pakkaaminen voi säästää 1 500–2 000 dollaria vuodessa. Tärkeintä on johdonmukaisuus – pienistä summista kasvaa ajan myötä suuria.
Mikä on paras ensimmäinen tapa aloittaa säästäminen?▼
Päivittäinen kulujen seuranta on tehokkain lähtökohta. Et voi korjata sitä, mitä et näe. Useimmat, jotka seuraavat menojaan edes kahden viikon ajan, löytävät toistuvia kuluja, joista he eivät olleet tietoisia. Siitä on luonnollista jatkaa 24 tunnin säännöllä heräteostosten kohdalla.
Toimiiko säästämisen automatisointi oikeasti?▼
Kyllä. Duke-yliopiston Common Cents Labin käyttäytymistutkimus osoittaa, että säästämisen automatisointi poistaa jatkuvan päätöksenteon säästämisestä, mikä parantaa merkittävästi tavoitteissa pysymistä. Tärkeintä on ajoittaa siirrot heti palkkapäivän jälkeen, jolloin sopeutat kulutuksesi jäljelle jäävään summaan, etkä yritä säästää sitä, mitä on jäljellä.
Miten pidän kiinni säästämiseen liittyvistä tavoista pitkällä aikavälillä?▼
Suhtaudu taloudellisiin tapoihin kuten mihin tahansa muihinkin tapoihin: seuraa edistymistäsi, juhli pieniä voittoja äläkä yritä muuttaa kaikkea kerralla. Tottumusseuraimen käyttö putken ylläpitämiseksi luo vastuullisuutta. Tutkimusten mukaan tyytyväisyys alkutuloksiin on vahvin ennustaja sille, jatkatko tapaa.
Onko parempi keskittyä menojen leikkaamiseen vai tulojen kasvattamiseen?▼
Molemmat ovat tärkeitä, mutta päivittäiset kulutustottumukset antavat sinulle välittömän hallinnan. 200 dollarin leikkaaminen kuukausittaisista heräteostoksista ja tilauksista vaikuttaa heti, kun taas tulojen kasvuun voi mennä kuukausia tai vuosia. Paras lähestymistapa on rakentaa ensin vahvat säästötavat ja ohjata sitten mahdolliset tulonlisäykset sijoituksiin.
- 1.Heräteostostilastot (2025): Kuluttajien ostokäyttäytyminencapitaloneshopping.com
- 2.CNET:n tilaustutkimus 2025finance.yahoo.com
- 3.Frontiers | Säästämiskäyttäytymisen eri vaiheisiin vaikuttavat käyttäytymiseen ja kontekstiin liittyvät tekijätfrontiersin.org
- 4.Säästäväiset ihmiset jakavat tavan, jolla he säästivät eniten rahaa vuonna 2025buzzfeed.com
- 5.Helpoin tapa säästää rahaa joka kuukausi käyttäytymistutkimuksen asiantuntijan mukaancnbc.com
- 6.Journal of Consumer Affairs -lehdessä julkaistu tutkimusjournals.sagepub.com
- 7.5 tapaa säästää enemmän vuonna 2026fidelity.com
- 8.Amerikkalaisten ruokakulujen seuranta: Ihmiset käyttävät 1 546 dollaria kuukaudessa ruokakauppaan ja ravintoloihinempower.com
- 9.Kuluttajien ruokailutrendit 2025: Miten amerikkalaiset käyttävät rahaa ravintoloihin ja noutoruokaanescoffier.edu
- 10.Käyttämättömien tilausten kustannuksetself.inc
- 11.Miten säästää rahaa: 28 tapaanerdwallet.com
- 12.Mikrosijoittaminen ja säästämisen käyttäytymistaloustiede: Pienten askelten voimaeconreview.studentorg.berkeley.edu
 Habit Streak