 著者 Adrien Blanc
お金が自然と貯まる8つの毎日の習慣
多くの人は、貯金を「意志の力」の問題だと考えています。毎月、支払いを済ませた後に気合いでなんとか乗り切るものだと。しかし、研究結果は別の事実を示しています。貯金とは「習慣」の問題であり、着実に資産を築いている人は、劇的な我慢や犠牲ではなく、小さく繰り返される毎日の行動によってそれを実現しているのです。
アメリカの平均的な消費者は、衝動買いだけで月に推定282ドル(年間で3,300ドル以上)を費やしています。一方、CNETの2025年サブスクリプション調査によると、使っていないサブスクリプションに年間平均204ドルも無駄に支払っていることがわかりました。これらは家計を破綻させるほどの大きな贅沢ではありません。ただ、気づかないうちに資金を奪っていく、小さく自動化された支出パターンなのです。
この問題の解決策も、同じように自動化することができます。お金に関する正しい習慣を日常に組み込めば、常に努力しなくても自然とお金が貯まるようになります。 行動科学と実際のデータに基づいた、手元に残るお金を増やすための8つの習慣を以下にご紹介します。これらは、本当に効果のある日々のルーティンにも自然に溶け込むはずです。
$3,381
アメリカの消費者の年間平均衝動買い額
1. 毎日の支出をすべて記録する
行動を変える第一歩は「気づく」こと。そして、毎日の支出記録こそが、お金に対する意識を高める最短ルートです。 お金がどこに消えているのかを正確に把握すれば、「この買い物は本当に価値があるか?」と自然に問いかけるようになります。
Frontiers in Behavioral Economicsに掲載された研究によると、貯蓄の結果には行動的・状況的な要因が大きく関わっており、「積極的な記録・監視」が良好な貯蓄行動の最も強力な予測因子のひとつであることがわかりました。毎日支出を記録している人は、それまで気づかなかった月100〜300ドルの出費を見つけたと報告しています。
始めるのは決して難しくありません:
- すべての買い物を記録する:1日の終わりにアプリやシンプルなメモを使う
- 支出を分類する:ニーズ(必要なもの)、ウォンツ(欲しいもの)、無駄の3つに分ける
- 週ごとのパターンを振り返る:繰り返し発生している無駄遣いを見つける
- お金を使わない日(ノーマネーデー)を作る:月に13〜18日を目標にする人もいます
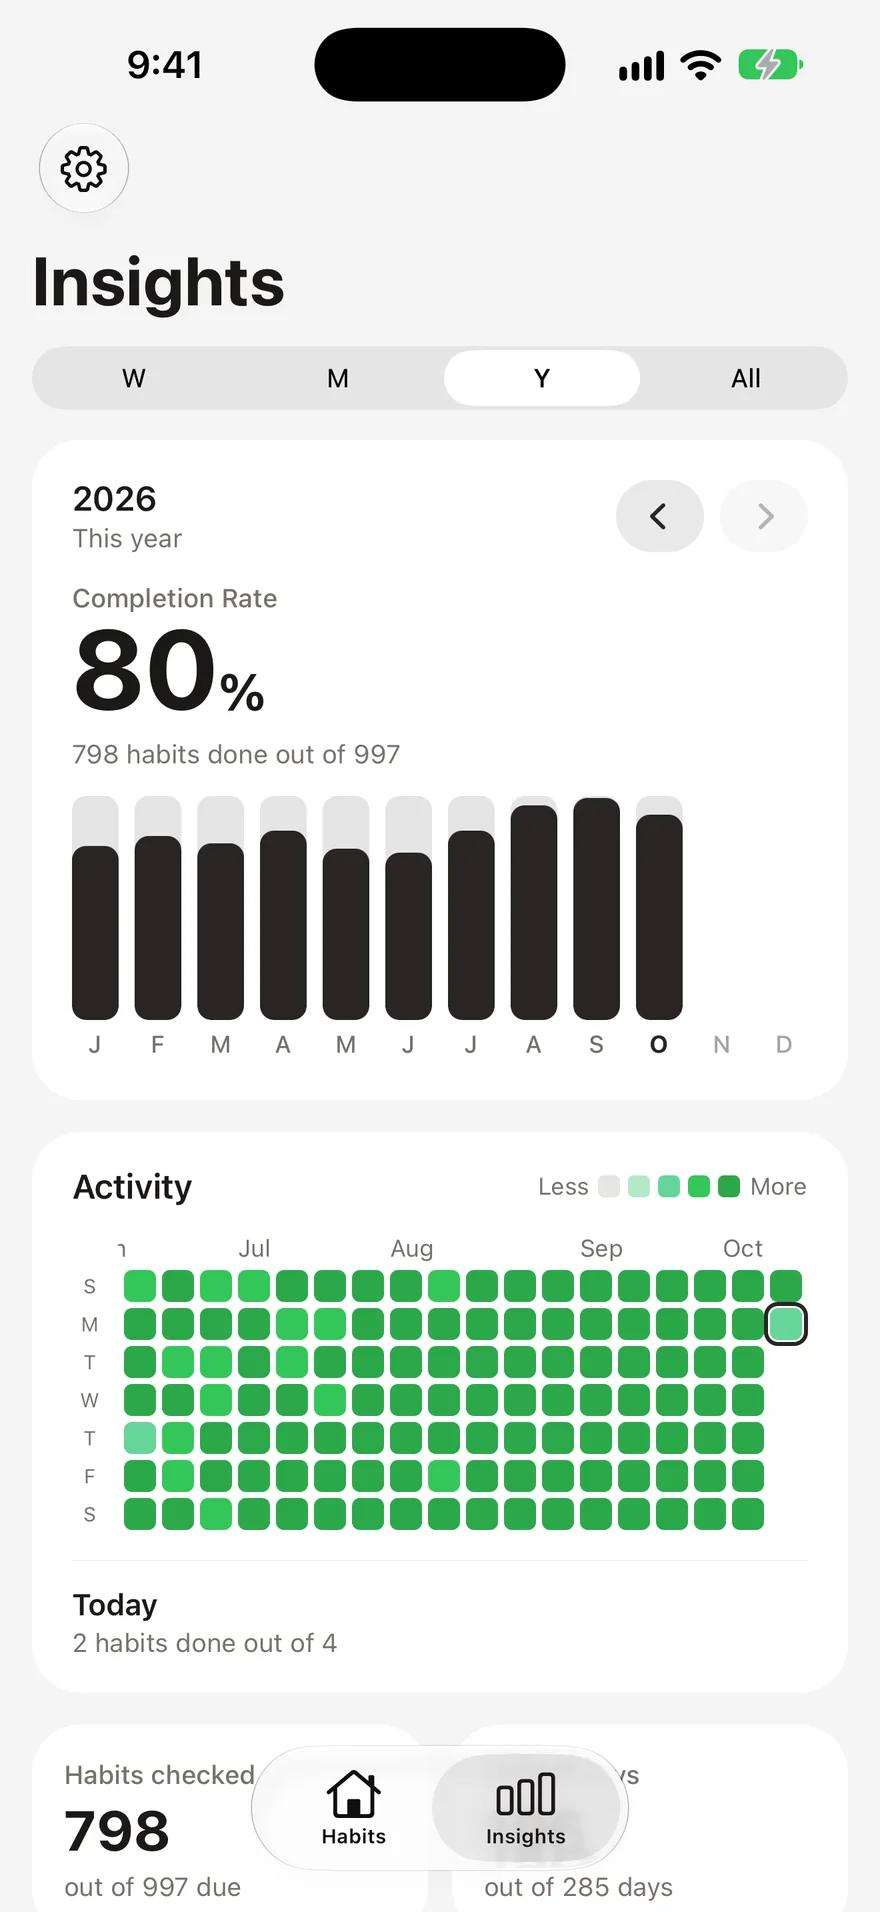
あるハビットトラッカーのユーザーは、毎日記録し、ノーマネーデーを意識することで、月に1,000ドル以上を貯金に回せるようになったとシェアしています。記録が効果的なのは、無意識の支出を「意識的な決断」に変えてくれるからです。もし記録を習慣化するのが初めてなら、初心者向けのハビットトラッカーが継続の助けになるでしょう。
2. 不要不急の買い物は24時間待つ
「24時間ルール」は、衝動買いを減らす最もシンプルで効果的な方法のひとつです。 予定になかったものを買いたい衝動に駆られたら、丸1日待ってから購入を決定します。たいていの場合、その間に「欲しい」という気持ちは薄れていきます。
この心理的メカニズムは広く実証されています。デューク大学コモン・センツ・ラボの上級行動研究員であるペリー・ライト氏は、「貯金のための最高のテクニックは、貯金するという決断そのものをなくすことだ」と説明しています。24時間ルールは、「その場でお金を使う」という衝動的な決断をなくすことで機能します。買い物をしたときのドーパミンの分泌は、購入後ではなく、購入する前にピークに達することが研究で示されています。時間をおくことで、その作られた焦燥感をやり過ごすことができるのです。
数字を見れば一目瞭然です。平均的な消費者は、1回約29ドルの衝動買いを月に9.75回行っています。これを半分に減らすだけでも、年間1,200〜1,700ドルが浮く計算になります。
24時間ルールの実践方法:
- カートに入れる代わりに、「欲しいものリスト」に追加する
- スマートフォンのホーム画面からショッピングアプリを削除する
- 衝動的なネットサーフィンを誘発する宣伝メールを配信停止する
- 金額の基準を設ける(例:30ドル以上のものは必ず24時間待つ)
3. 貯金を自動化する
自動化がこれほどうまくいく理由は、毎日の「貯金するかどうか」という選択を排除できるからです。 メイン口座で数字を目にする前に貯金用口座へお金が移っていれば、人は手元に残った額に合わせて自然と支出を調整するようになります。余ったお金を貯金するのではなく、最初から「ないもの」として扱うのがポイントです。
これは行動科学でも強く支持されています。Journal of Consumer Affairsに掲載された研究によると、貯金の自動化は「貯蓄マインド」と組み合わせることで特に高い効果を発揮し、あらゆる所得層の人がより早く流動資産を築く助けになることがわかりました。フィデリティは、雇用主の企業年金マッチング制度を含め、税引前収入の15%を老後資金として貯蓄することを推奨しています。
段階的に自動化を設定しましょう:
- 緊急資金の振替:給料日の翌日に設定する
- 老後資金の積立:会社の制度を利用する(マッチングは最大限活用する)
- おつり投資:少額投資アプリを活用する(小銭の積み重ねがものを言います)
- 目的別の貯金口座:旅行、車、マイホームなど、目的ごとに口座を分ける
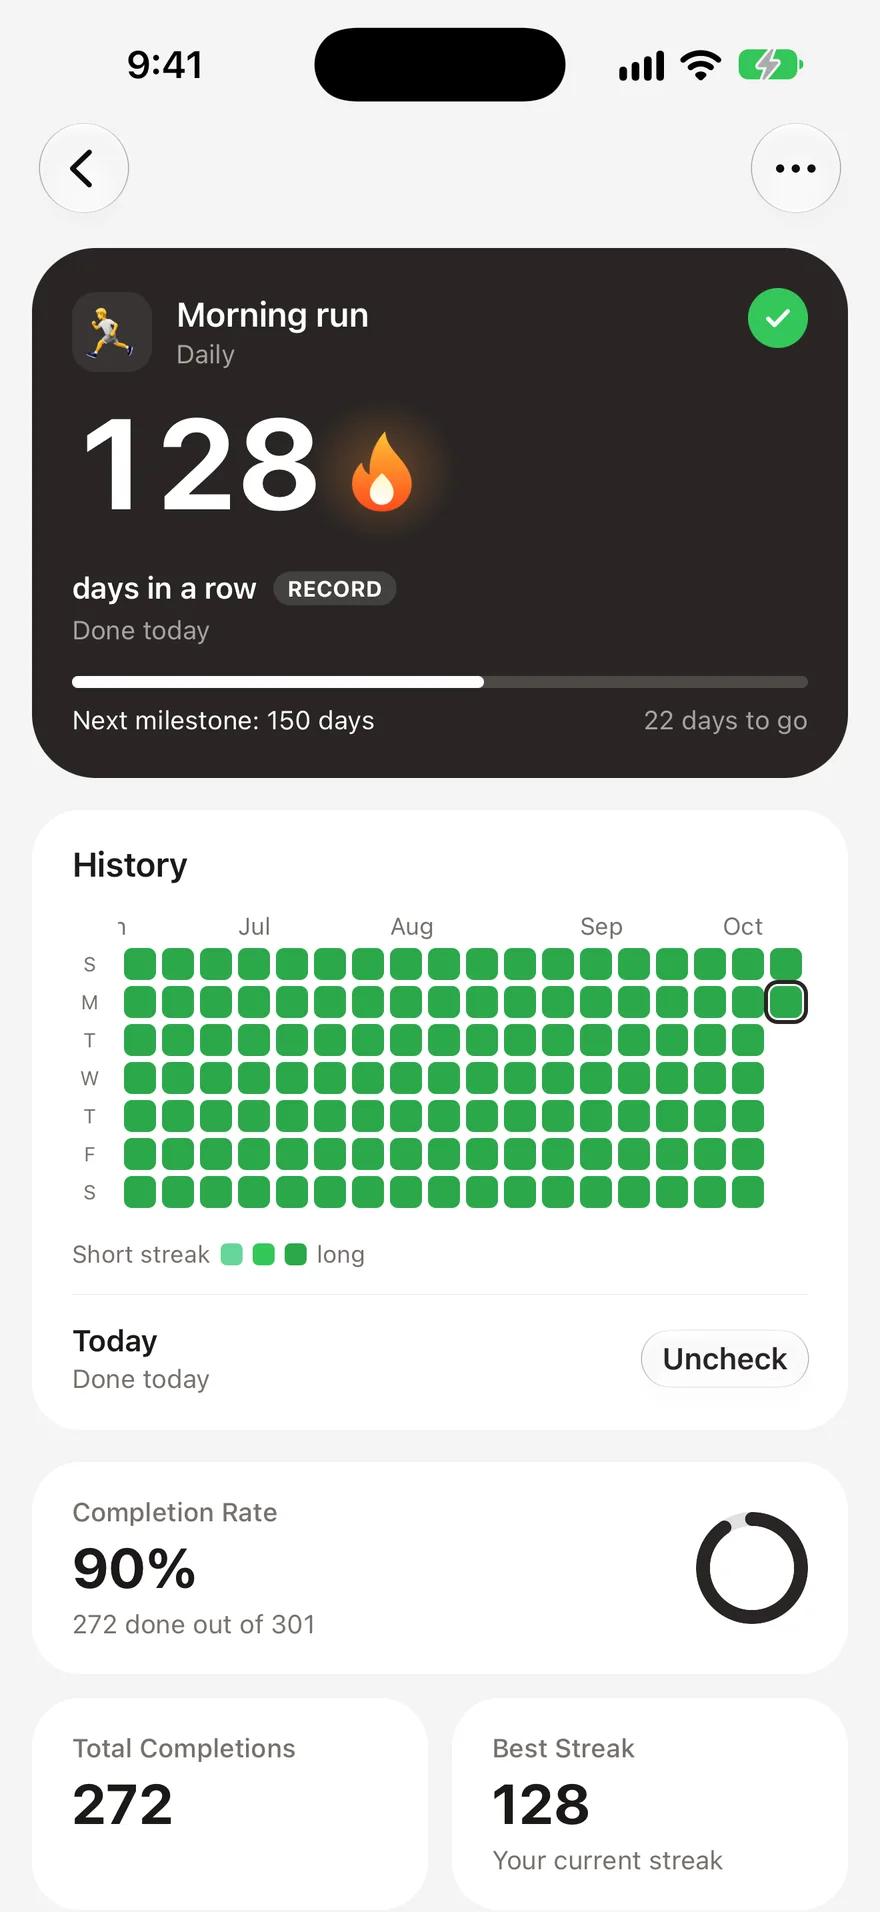
ここでの毎日の習慣は、資金移動そのものではなく「マインドセット」です。毎朝のルーティンとして、貯金残高をチェックしましょう。 継続記録をつけることが良い行動を強化するのと同じで、お金が増えていく過程を確認することでモチベーションが高まります。
4. お弁当を持参する
外食する代わりに家からお弁当を持参することは、最もリターンの高い毎日の習慣のひとつです。 計算はシンプルで、節約効果はあっという間に膨らみます。
Empowerの食費に関する調査によると、現在アメリカ人はレストランやテイクアウトに月に約879ドルを費やしています。ランチは家以外で食べる最も一般的な食事であり、53%の世帯が1週間のうちに外でランチを食べています。外食の平均コストが1人当たり11〜30ドルであることを考えると、週5日ランチを買うと、年間2,500〜3,000ドルに達することも珍しくありません。
一方、お弁当にかかる費用は平均3〜5ドルです。その差額――年間およそ1,500〜2,000ドル――は、そのまま貯金や借金の返済に回せるリアルなお金なのです。
この習慣を長続きさせるためのヒント:
- 日曜日に作り置きする:平日1週間分の準備をしておく
- 夕食を少し多めに作る:残り物をお弁当に詰める
- シンプルにする:サンドイッチ、サラダ、丼ものなど、毎日無理なく作れるものにする
- 週に1回は外食のランチを許可する:窮屈になりすぎないようにする
5. 毎月サブスクリプションを見直す
アメリカ人はサブスクリプションに年間平均1,080ドルを費やしていますが、その多くが自分の支払額を極端に過小評価しています。 2024年のC+R Researchの調査によると、月々のサブスク費用を予想してもらったところ、人々の推定額は約111ドルでしたが、実際の平均支出は219ドルでした。実に146%も低く見積もっていたのです。
さらに悪いことに、利用者の54.9%が、毎月全く使っていないサブスクを少なくとも1つは契約したままにしています。1回も開いていないサービスに対して、月額平均10〜17ドルも無駄に支払っている状態です。
サブスクを毎月見直す習慣をつけましょう:
- 毎月1日にカレンダーのリマインダーを設定する
- 利用中のすべてのサブスクと月額料金をリストアップする
- それぞれについて2つの質問を投げかける:「過去30日間にこれを使ったか?」「今、この価格でもう一度契約したいと思うか?」
- どちらかの答えが「ノー」なら、すぐに解約する
- 可能であればプランをダウングレードする(本当にプレミアムプランが必要ですか?)
6. 1イン・1アウトの法則を使う
新しく何かを買うときは、すでに持っているものを1つ手放す。 このシンプルなルールを設けることで、今持っているものよりも本当に新しいものを買う価値があるのかを真剣に考えるようになり、モノが増えるペースを自然と抑えることができます。
この法則が機能するのは、行動経済学における「損失回避」の原則によるものです。私たちは、同等のものを得たときの喜びよりも、何かを失うときの痛みを約2倍強く感じると言われています。何かを買うたびに何かを手放さなければならないという状況を作ることで、不必要な買い物に対して、小さくても意味のある心理的なハードルを設けることができるのです。
この習慣は次のような場面で特に効果的です:
- 服:新しいシャツを買うなら、古いものを寄付する
- キッチン用品:新しい家電を買うなら、今あるものを1つ処分する
- 電化製品:新しいデバイスを買うなら、古いものを売るかリサイクルに出す
- 本:新しい本を買うなら、読まない本を人に譲る(または図書館を利用する)
おまけのメリット:手放すアイテムを売れば、新しいアイテムの購入費用の一部を相殺できます。 時間が経つにつれて、この習慣は「家(そして財布)に何を入れるか」についてより意図的に選択するトレーニングになります。
7. 1日の支出上限を決める
1日の支出上限を設けることで、月間の「予算」という抽象的な数字が、毎日の具体的な判断基準に変わります。 月の途中で「これは買っても大丈夫かな?」と悩む代わりに、今日自由に使えるお金が正確にいくらなのかを明確に把握できるようになります。
よく知られている50/30/20ルールでは、手取り収入の30%を「欲しいもの(ウォンツ)」に割り当てることが推奨されています。たとえば、手取りが月4,000ドルの人の場合、自由に使えるお金は1,200ドル、つまり1日あたり約40ドルです。この数字を知っていると、7ドルのコーヒーや25ドルの衝動買いに対する見方が確実に変わるはずです。
1日の上限額の設定方法:
- 月ごとの自由に使える予算を計算する(収入から固定費、貯金、生活必需品を引く)
- それを30で割り、1日の金額を出す
- 毎晩、支出を記録する習慣の一環として、上限額と実際の出費を照らし合わせる
- 使わなかった分は翌日に繰り越し、計画的な大きな買い物のための小さな余裕(バッファー)を作る
この習慣は、毎日の支出記録(習慣その1)と非常に相性が良いです。この2つを組み合わせることで、予算の上限を決め、実績を記録し、月末に使いすぎに気づくのではなくリアルタイムで調整していく、という自己完結型のサイクルを生み出すことができます。
8. 浮いたお金を投資に回す
これらの習慣によって節約できたお金はすべて、さらに増やすことができるお金です。 最後の習慣は「支出を減らすこと」ではなく、浮いたお金を時間の経過とともに複利で増える場所に「移動させること」です。
少額投資プラットフォームのおかげで、これはかつてないほど簡単になりました。おつり投資機能を使えば、毎日の買い物で出た端数を投資に回せます。朝のコーヒーが4.50ドルなら、アプリが5.00ドルに切り上げ、差額の0.50ドルを投資してくれます。Berkeley Economic Reviewの分析によると、行動経済学に基づいたこうした少額投資の手法は、個々の金額が小さすぎて気づかないため痛みを感じにくい一方、年間では数百ドルもの蓄えになることがわかっています。
浮いたお金を投資に回す方法:
- 毎日の買い物でおつり投資を利用する
- 解約したサブスクの代金をインデックスファンドに回す
- お弁当を持参して浮いたランチ代と同じ額を自動振替する
- 四半期ごとに、老後資金の積立額を1%増やす
ここで重要なのは、**「貯金は方程式の半分に過ぎない」**ということです。日々の習慣を長期的な資産に変えてくれるのは「投資」です。たとえ少額であっても、継続的に投資すれば、数十年後には複利によって驚くほどの見返りが得られます。
$204/yr
使っていないサブスクリプションへの平均年間浪費額
お金が貯まるルーティンを作る
8つの習慣を一度にすべて取り入れる必要はありません。まずは無理なくできそうなものを1つか2つ選び、そこから始めてみましょう。 習慣形成に関する研究によれば、新しい行動を始めるきっかけとなる要因と、それを継続させる要因は異なります。最初の勢いも大切ですが、長期的な継続をもたらすのは「結果を実感すること」なのです。
おすすめのスタート地点は、「毎日の支出記録」と「24時間ルール」から始めることです。この2つの習慣によって、お金に対する意識が即座に高まり、衝動買いに対する強力なバリアがすぐに機能し始めます。これらが無意識にできるようになったら、構造的に貯金をするために「自動化」と「お弁当の持参」を組み合わせていきましょう。
お金をしっかり貯めている人たちの行動パターンは、驚くほど普通です。彼らは極端な予算を組んだり、自分自身に厳しく我慢を強いたりしているわけではありません。ただ、毎日の小さな習慣に注意を払い、「この買い物は本当に自分の人生を良くしてくれるだろうか?」と問いかけているだけなのです。その思考のシフトを毎日実践できるかどうか。それこそが、お金を貯められる人と使ってしまう人を分ける最大の要因です。
よくある質問
毎日の習慣で、現実的にどれくらいのお金を節約できますか?▼
収入やライフスタイルによって異なりますが、支出の記録、衝動買いの削減、サブスクの見直しを組み合わせることで、多くの人が月に200〜500ドルを節約しています。お弁当を持参するだけでも、年間1,500〜2,000ドルの節約になります。大切なのは継続すること。小さな金額も時間が経てば大きな差になります。
貯金のために、まず最初に取り組むべき習慣は何ですか?▼
最も効果が高いのは「毎日の支出を記録する」ことです。見えないものを改善することはできません。たとえ2週間だけでも支出を記録してみると、多くの人が無自覚に繰り返している出費に気づきます。そこから、衝動買いを防ぐ「24時間ルール」を取り入れるのが自然なステップです。
自動貯金は本当に効果があるのでしょうか?▼
はい。デューク大学コモン・センツ・ラボの行動研究によれば、貯金を自動化することで「貯金するかどうか」を都度判断する手間が省け、継続率が劇的に上がることがわかっています。コツは、給料日の直後に自動振替を設定すること。余ったお金を貯金するのではなく、先に貯金して残ったお金で生活するよう支出を調整するのがポイントです。
節約の習慣を長期的に続けるにはどうすればいいですか?▼
お金の習慣も、他の習慣と同じように考えましょう。進捗を記録し、小さな成功を喜び、一度にすべてを変えようとしないことです。ハビットトラッカーを使って継続日数を記録すると、モチベーションの維持につながります。初期の結果に満足できるかどうかが、習慣が定着するかどうかの最大の決定要因であると研究でも示されています。
支出を減らすことと収入を増やすこと、どちらに注力すべきですか?▼
どちらも重要ですが、毎日の支出習慣は今すぐ自分でコントロールできる部分です。衝動買いやサブスクを見直して月200ドルを節約すればその効果はすぐに現れますが、収入を増やすには数ヶ月から数年かかることも珍しくありません。まずはしっかりとした貯金の習慣を身につけ、その後に増えた収入を投資に回すのが最も賢明なアプローチです。
- 1.2025年 衝動買いに関する統計:消費者の支出習慣capitaloneshopping.com
- 2.CNET 2025年サブスクリプション調査finance.yahoo.com
- 3.Frontiers | 貯蓄行動の各段階における行動的・状況的決定要因frontiersin.org
- 4.節約家たちが明かす、2025年に最もお金を節約できたたった一つの習慣buzzfeed.com
- 5.行動研究の専門家が教える、毎月確実にお金を貯める一番簡単な方法cnbc.com
- 6.Journal of Consumer Affairsに掲載された研究journals.sagepub.com
- 7.2026年に貯蓄を増やすための5つの方法fidelity.com
- 8.アメリカ人の食費動向:食料品と外食にかかる毎月の支出empower.com
- 9.2025年 消費者の外食トレンド:レストランとテイクアウトへの支出状況escoffier.edu
- 10.使っていないサブスクリプションのコストself.inc
- 11.お金を貯める方法:28のアイデアnerdwallet.com
- 12.少額投資と貯蓄の行動経済学:小さな一歩の力econreview.studentorg.berkeley.edu
 Habit Streak