 Автор Adrien Blanc
8 ежедневных привычек, которые помогут вам экономить больше
Многие считают, что откладывать деньги — это вопрос силы воли. Вы просто должны ежемесячно пересиливать себя после оплаты всех счетов. Но исследования говорят о другом. Экономия — это вопрос привычки. Люди, которые стабильно приумножают свой капитал, делают это за счет небольших, повторяющихся ежедневных действий, а не через драматические самоограничения.
По статистике, среднестатистический американский потребитель тратит около $282 в месяц только на импульсивные покупки, что в сумме составляет более $3,300 в год. Тем временем опрос CNET о подписках за 2025 год показал, что люди тратят впустую в среднем $204 в год на сервисы, которыми даже не пользуются. Это не какие-то разорительные покупки, пробивающие брешь в бюджете — это небольшие, автоматические траты, которые незаметно истощают ваши финансы.
Решение проблемы тоже должно быть автоматическим. Когда вы выстраиваете правильные ежедневные привычки обращения с деньгами, процесс накопления перестает требовать постоянных усилий и начинает происходить сам по себе. Ниже представлены восемь ежедневных привычек, основанных на поведенческой науке и реальных данных, которые помогут вам сохранять больше из заработанного. Эти привычки естественно вписываются в работающий распорядок дня.
$3,381
средние годовые траты американца на импульсивные покупки
1. Отслеживайте расходы каждый день
Осознанность — первый шаг к изменению поведения, а ежедневный учет расходов — самый быстрый способ ее обрести. Когда вы точно знаете, куда уходят ваши деньги, вы начинаете естественно задумываться, стоит ли каждая конкретная покупка своих денег.
Исследование, опубликованное в Frontiers in Behavioral Economics, показало, что поведенческие и контекстуальные факторы играют значительную роль в определении результатов сбережений — и активный мониторинг является одним из самых сильных предикторов успешного накопления. Люди, которые ежедневно следят за расходами, обычно находят от $100 до $300 в месяц скрытых трат, о которых даже не подозревали.
Начать проще, чем кажется:
- Записывайте каждую покупку в конце дня (используйте приложение или обычные заметки в телефоне)
- Распределяйте траты по категориям: потребности, желания и пустые траты
- Анализируйте еженедельные паттерны, чтобы выявить повторяющиеся утечки бюджета
- Стремитесь к «дням без трат» — некоторые люди доводят их количество до 13–18 дней в месяц
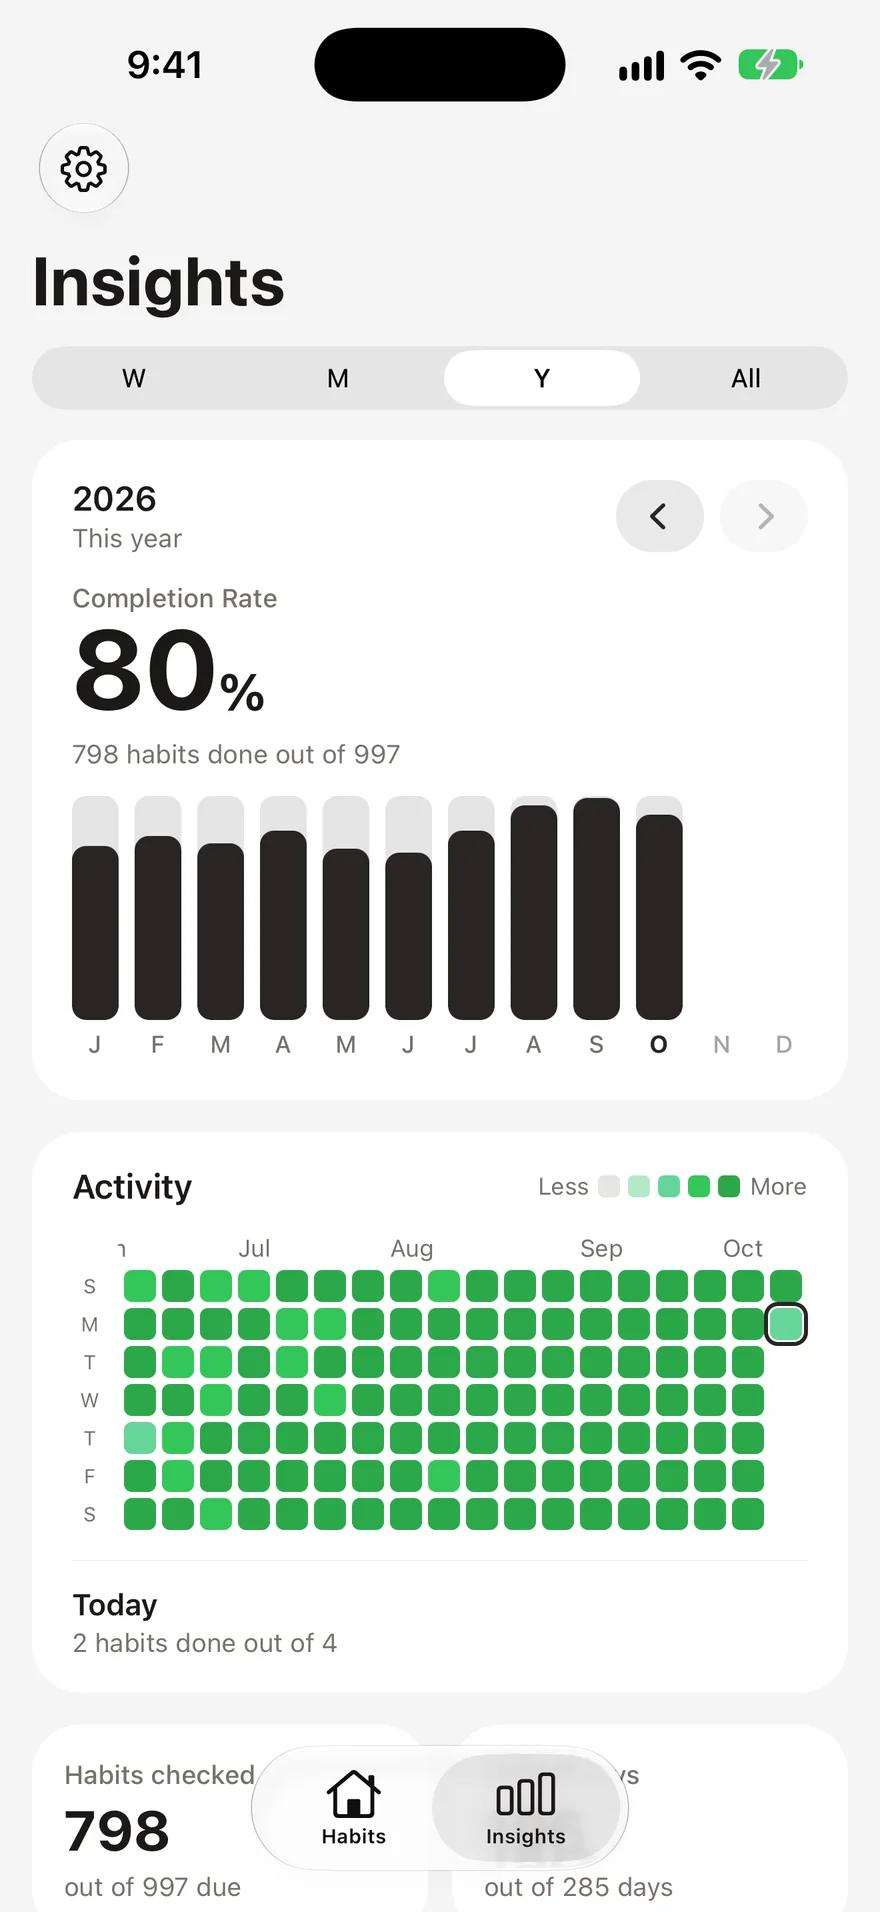
Один из пользователей трекера привычек поделился, что благодаря ежедневному учету и дням без трат он смог добавить более $1,000 в месяц к своим накоплениям. Учет работает потому, что превращает бессознательные траты в осознанные решения. Если вы только начинаете внедрять эту рутину, трекер привычек для начинающих поможет вам сохранить системность.
2. Берите паузу в 24 часа перед незапланированными покупками
Правило 24 часов — один из самых простых и эффективных инструментов для снижения импульсивных трат. Когда у вас возникает непреодолимое желание купить что-то, чего вы не планировали, просто подождите ровно сутки, прежде чем совершить покупку. В большинстве случаев желание угасает.
Психология этого процесса хорошо изучена. Перри Райт, старший поведенческий исследователь из Common Cents Lab при Университете Дьюка, объясняет, что "лучший трюк для экономии — это устранить необходимость принимать решение сэкономить". Правило 24 часов работает именно так: оно устраняет импульс к трате. Исследования показывают, что выброс дофамина от шопинга достигает своего пика до совершения покупки, а не после. Выжидая, вы позволяете этому ложному чувству срочности пройти.
Цифры поражают. В среднем потребитель совершает 9.75 импульсивных покупок в месяц примерно по $29 каждая. Если сократить это число хотя бы вдвое, вы сэкономите $1,200–$1,700 в год.
Как применять правило 24 часов:
- Добавляйте товары в список желаний, а не в корзину
- Удалите приложения для шопинга с главного экрана телефона
- Отпишитесь от рекламных рассылок, которые провоцируют на импульсивный просмотр товаров
- Установите денежный лимит (например, любая покупка дороже $30 ждет 24 часа)
3. Автоматизируйте свои накопления
Автоматизация избавляет от необходимости каждый день принимать решение — откладывать деньги или нет, и именно поэтому она так хорошо работает. Когда деньги уходят на сберегательный счет до того, как вы увидите их на своей зарплатной карте, вы автоматически корректируете свои траты под то, что осталось — а не наоборот.
Поведенческая наука решительно подтверждает это. Исследование, опубликованное в Journal of Consumer Affairs, выявило, что автоматизация особенно эффективна в сочетании с правильным мышлением — эта комбинация помогает людям с любым уровнем дохода быстрее формировать финансовую подушку. Fidelity рекомендует стремиться откладывать 15% дохода до вычета налогов на пенсию (включая взносы работодателя, если это применимо).
Настройте автоматизацию на нескольких уровнях:
- Перевод в резервный фонд на следующий день после зарплаты
- Пенсионные отчисления напрямую со счета (используйте все бонусы от работодателя)
- Инвестирование сдачи через специальные приложения (даже копейки имеют значение)
- Отдельные счета для конкретных целей (отпуск, машина, дом)
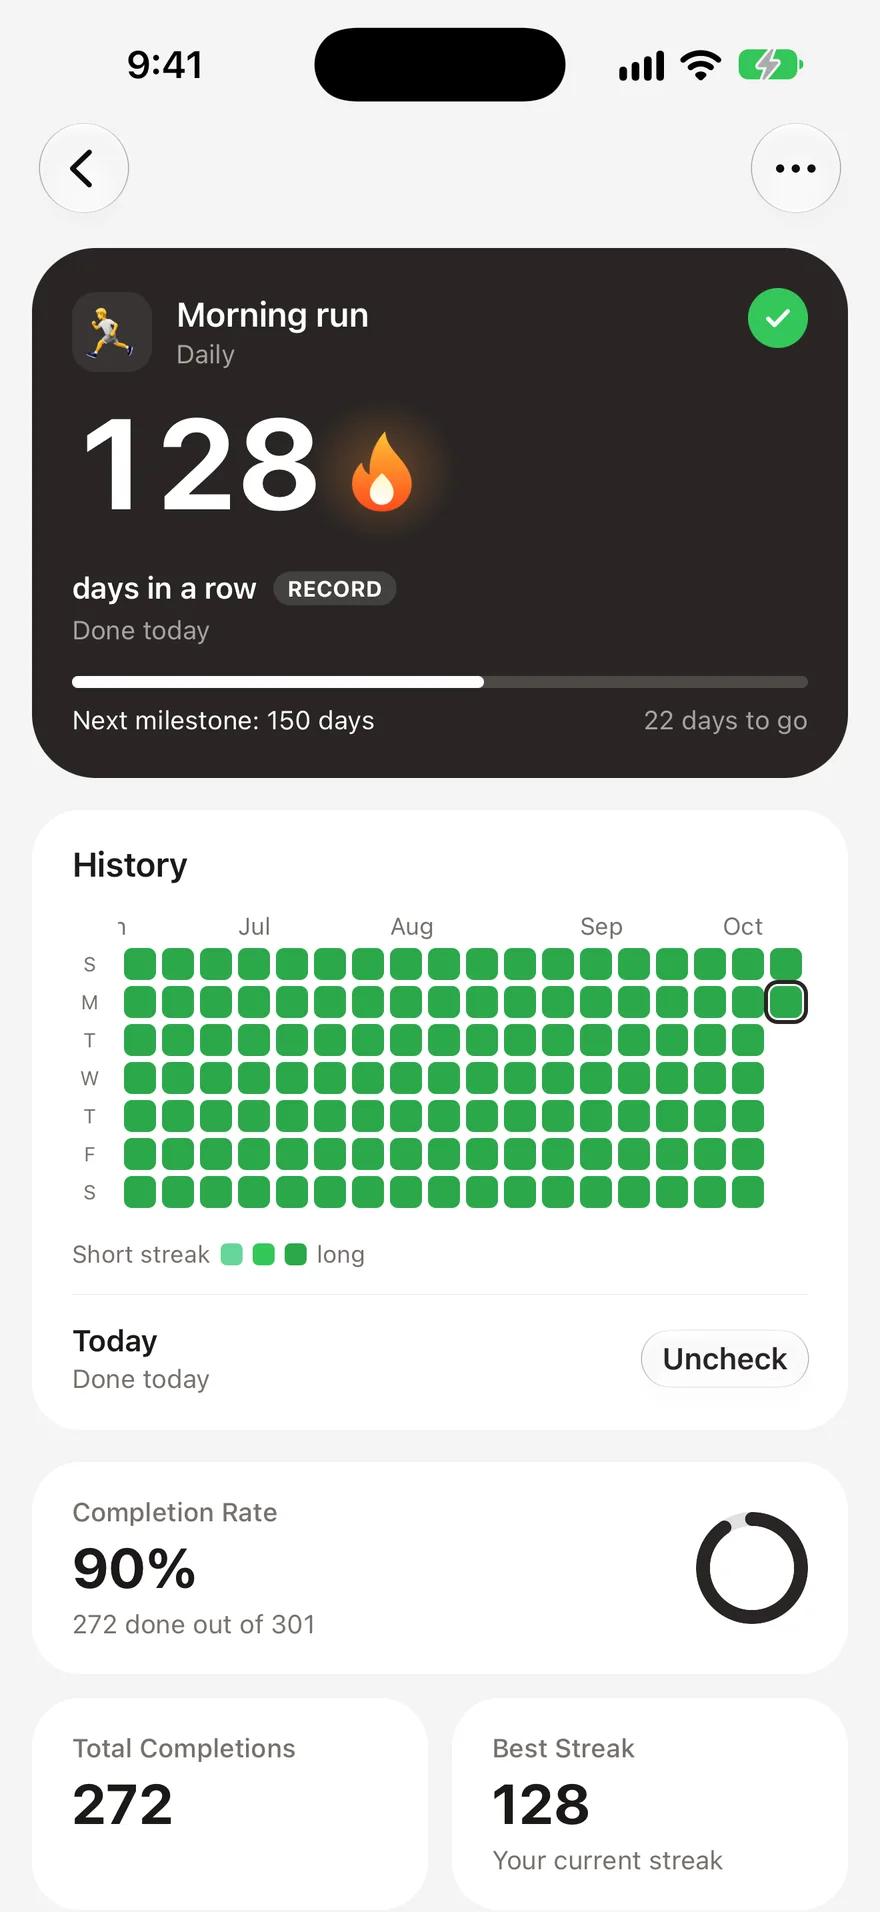
Здесь ежедневная привычка кроется не в самом переводе, а в мышлении. Проверяйте баланс своих сбережений каждое утро как часть вашей рутины. Наблюдение за прогрессом повышает мотивацию, точно так же, как отслеживание серии выполнений подкрепляет любое позитивное поведение.
4. Берите обед с собой
Приносить еду из дома вместо того, чтобы покупать обед в кафе — одна из самых выгодных ежедневных привычек, которые вы можете развить. Здесь простая математика, а сэкономленная сумма быстро накапливается.
Согласно исследованию Empower, американцы сегодня тратят около $879 в месяц на рестораны и еду навынос. Обед — это прием пищи, который чаще всего проходит вне дома: 53% людей обедают в кафе каждую неделю. При средней стоимости ресторанного обеда в $11–$30 на человека, питание вне дома пять дней в неделю легко обойдется в $2,500–$3,000 в год.
Домашний обед стоит в среднем $3–$5. Эта разница — примерно $1,500–$2,000 в год — реальные деньги, которые могут пойти прямиком в сбережения или на погашение кредитов.
Советы, как сделать эту привычку постоянной:
- Готовьте еду по воскресеньям на всю рабочую неделю
- Готовьте ужины с запасом и берите остатки на работу
- Сохраняйте простоту — сэндвичи, салаты и боулы отлично подходят на каждый день
- Позволяйте себе один обед в кафе раз в неделю, чтобы привычка не казалась слишком строгой
5. Проверяйте свои подписки раз в месяц
В среднем человек тратит $1,080 в год на подписки, и большинство из нас сильно недооценивает, сколько именно мы за них платим. Исследование C+R Research, проведенное в 2024 году, показало, что когда людей просили угадать свои ежемесячные расходы на подписки, они называли сумму около $111 — в то время как их реальные траты составляли в среднем $219. Это недооценка на 146%.
Хуже того, 54.9% пользователей оплачивают как минимум одну подписку, которой не пользуются. Средний убыток: $10–$17 в месяц на сервисы, которые вы даже не открываете.
Внедрите ежемесячную привычку проверки подписок:
- Установите повторяющееся напоминание в календаре на первое число каждого месяца
- Составьте список всех активных подписок и их стоимости
- Задайте себе два вопроса по каждой из них: "Пользовался ли я этим за последние 30 дней?" и "Оформил бы я эту подписку сегодня за эти деньги?"
- Отменяйте немедленно, если ответ на любой из вопросов "нет"
- Снижайте тариф, где это возможно (вам правда нужен премиум-план?)
6. Используйте правило «одно пришло — одно ушло»
Каждый раз, когда вы покупаете что-то новое, избавляйтесь от того, что у вас уже есть. Это простое ограничение заставляет вас оценивать, действительно ли новая покупка лучше того, что у вас есть, и естественным образом замедляет процесс накопительства.
Правило «одно пришло — одно ушло» работает благодаря принципу поведенческой экономики, называемому неприятием потери. Мы ощущаем боль от потери вещи примерно в два раза острее, чем радость от приобретения чего-то равноценного. Заставляя себя расставаться с вещью каждый раз, когда вы покупаете новую, вы создаете небольшой, но значимый психологический барьер для ненужных покупок.
Эта привычка особенно эффективна для:
- Одежды — купили новую рубашку, значит, старую нужно отдать на благотворительность
- Кухонных гаджетов — новый прибор вытесняет один старый со столешницы
- Электроники — новое устройство означает, что старое продается или сдается в переработку
- Книг — новая книга означает, что одну нужно передать дальше (или просто сходить в библиотеку)
Бонус: продажа старой вещи компенсирует стоимость новой. Со временем эта привычка приучит вас более осознанно относиться к тому, что попадает в ваш дом — и в ваш кошелек.
7. Установите дневной лимит трат
Дневной лимит расходов превращает ваш ежемесячный бюджет из абстрактной цифры в конкретное ежедневное решение. Вместо того чтобы гадать, можете ли вы позволить себе что-то в середине месяца, вы точно знаете, сколько свободных денег у вас есть на сегодня.
Популярная система 50/30/20 предлагает выделять 30% дохода (после вычета налогов) на свои желания. Для человека, зарабатывающего $4,000 в месяц чистыми, это $1,200 на свободные расходы — около $40 в день. Знание этой цифры меняет то, как вы оцениваете кофе за $7 или спонтанную покупку за $25.
Как установить свой дневной лимит:
- Рассчитайте свой месячный бюджет на свободные расходы (доход минус обязательные счета, накопления и базовые нужды)
- Разделите на 30, чтобы получить вашу цифру на день
- Сверяйтесь с ней каждый вечер в рамках привычки ведения бюджета
- Переносите неизрасходованные остатки на следующий день, чтобы создать небольшой буфер для более крупных запланированных покупок
Эта привычка идеально сочетается с ежедневным учетом расходов (привычка №1). Вместе они создают замкнутую систему: вы устанавливаете лимит, отслеживаете его и корректируете в реальном времени, вместо того чтобы с удивлением обнаружить перерасход в конце месяца.
8. Инвестируйте разницу
Каждый доллар, который вы сэкономили благодаря этим привычкам — это доллар, который может приносить прибыль. Финальная привычка заключается не в том, чтобы меньше тратить, а в том, чтобы направлять освободившиеся деньги туда, где они будут приумножаться со временем.
Платформы для микроинвестирования сделали это проще, чем когда-либо. Функция округления инвестирует сдачу с ваших повседневных покупок. Если ваш утренний кофе стоит $4.50, приложение округляет сумму до $5.00 и инвестирует разницу в $0.50. Анализ Berkeley Economic Review показал, что такие методы микроинвестирования, основанные на поведенческой экономике, делают процесс накопления безболезненным: суммы слишком малы, чтобы их заметить, но за год они складываются в сотни долларов.
Как можно инвестировать разницу:
- Включите функцию округления для ежедневных покупок
- Направляйте деньги от отмененных подписок в индексные фонды
- Автоматизируйте переводы на сумму, равную экономии от домашних обедов
- Увеличивайте пенсионные отчисления на 1% каждый квартал
Главный вывод: накопление — это только половина уравнения. Инвестирование — вот что превращает ежедневные привычки в долгосрочное богатство. Даже скромные суммы при регулярном инвестировании приносят огромную выгоду за счет сложных процентов на протяжении десятилетий.
$204/год
в среднем тратится впустую на неиспользуемые подписки
Как внедрить финансовые привычки в свою жизнь
Вам не нужно перенимать все восемь привычек сразу. Начните с одной-двух, которые кажутся вам посильными, и двигайтесь дальше. Исследования формирования привычек показывают, что факторы, заставляющие вас начать новое действие, отличаются от тех, что помогают продолжать: на старте важен импульс, но долгосрочная стабильность приходит от видимых результатов.
Отличная отправная точка: начните с ежедневного учета расходов и правила 24 часов. Эти две привычки формируют моментальную осознанность и создают надежный барьер против импульсивных покупок. Как только они станут автоматическими, добавляйте автоматизацию переводов и привычку брать с собой обед.
Паттерн поведения людей, которые успешно копят деньги, до удивительного прост. Они не сидят на строгих бюджетах и не лишают себя всего. Они просто обращают внимание на маленькие ежедневные привычки и задаются вопросом: действительно ли каждая конкретная покупка делает их жизнь лучше? Именно это изменение мышления, практикуемое изо дня в день, отличает тех, кто копит, от тех, кто лишь тратит.
Часто задаваемые вопросы
Сколько реально можно сэкономить благодаря ежедневным привычкам?▼
Сумма зависит от ваших доходов и образа жизни, но большинство людей находят от $200 до $500 в месяц благодаря сочетанию учета расходов, снижению количества импульсивных покупок и ревизии подписок. Только привычка брать с собой обед может сэкономить $1,500-$2,000 в год. Главное — регулярность: небольшие суммы со временем превращаются в ощутимый капитал.
С какой привычки лучше всего начать экономить?▼
Ежедневное отслеживание расходов — самый эффективный первый шаг. Вы не можете исправить то, чего не видите. Большинство людей, которые фиксируют свои траты хотя бы пару недель, обнаруживают регулярные расходы, о которых даже не подозревали. Отталкиваясь от этого, правило 24 часов для импульсивных покупок станет логичным вторым шагом.
Действительно ли работает автоматизация накоплений?▼
Да. Поведенческие исследования, проведенные Common Cents Lab при Университете Дьюка, показывают, что автоматизация сбережений избавляет нас от необходимости постоянно принимать решение отложить деньги, что резко повышает дисциплину. Главное — настроить переводы сразу после зарплаты, чтобы вы подстраивали свои траты под оставшуюся сумму, а не откладывали то, что останется в конце месяца.
Как придерживаться финансовых привычек в долгосрочной перспективе?▼
Относитесь к финансовым привычкам так же, как к любым другим: отслеживайте свой прогресс, радуйтесь маленьким победам и не пытайтесь изменить всё сразу. Использование трекера для поддержания регулярности создает дополнительную ответственность. Исследования показывают, что удовлетворенность первыми результатами — самый сильный показатель того, продолжите ли вы развивать привычку.
На чем лучше сосредоточиться: на сокращении расходов или увеличении доходов?▼
Важно и то, и другое, но ежедневные расходы — это то, что вы можете контролировать прямо сейчас. Снижение трат на $200 в месяц за счет отмены ненужных подписок и отказа от импульсивных покупок дает мгновенный результат, в то время как увеличение доходов часто требует месяцев или лет. Лучший подход — сначала выстроить сильные привычки экономии, а затем перенаправлять любой рост доходов в инвестиции.
- 1.Статистика импульсивных покупок (2025): потребительские привычкиcapitaloneshopping.com
- 2.Опрос CNET о подписках за 2025 годfinance.yahoo.com
- 3.Frontiers | Поведенческие и контекстуальные факторы на разных этапах сберегательного поведенияfrontiersin.org
- 4.Бережливые люди делятся привычкой, которая сэкономила им больше всего денег в 2025 годуbuzzfeed.com
- 5.Самый простой способ откладывать деньги каждый месяц по мнению эксперта-бихевиористаcnbc.com
- 6.Исследование, опубликованное в Journal of Consumer Affairsjournals.sagepub.com
- 7.5 способов накопить больше в 2026 годуfidelity.com
- 8.Отслеживание расходов на еду: люди тратят $1,546 в месяц на продукты и рестораныempower.com
- 9.Тренды питания 2025: сколько американцы тратят на рестораны и еду навыносescoffier.edu
- 10.Стоимость неиспользуемых подписокself.inc
- 11.Как экономить деньги: 28 способовnerdwallet.com
- 12.Микроинвестирование и поведенческая экономика сбережений: сила маленьких шаговeconreview.studentorg.berkeley.edu
 Habit Streak