 Af Adrien Blanc
8 daglige vaner, der hjælper dig med at spare flere penge
De fleste anser opsparing for at være et spørgsmål om viljestyrke – noget man bare skal tvinge sig selv igennem hver måned, når regningerne er betalt. Men forskningen fortæller en anden historie. Opsparing handler i virkeligheden om vaner, og de mennesker, der konsekvent opbygger en formue, gør det gennem små, gentagne daglige handlinger snarere end voldsomme afsavn.
Den gennemsnitlige amerikanske forbruger bruger anslået $282 om måneden alene på impulskøb, hvilket løber op i over $3.300 om året. Samtidig viste CNETs undersøgelse af abonnementer fra 2025, at folk i gennemsnit spilder $204 om året på abonnementer, de slet ikke bruger. Der er ikke tale om gigantiske køb, der vælter budgettet. Det er i stedet små, automatiske forbrugsmønstre, der i stilhed dræner din økonomi.
Løsningen er heldigvis lige så automatisk. Når du opbygger de rette daglige pengevaner, kræver det ikke længere en konstant indsats at spare op – det begynder at ske helt af sig selv. Herunder får du otte daglige vaner, der bygger på adfærdsvidenskab og data fra den virkelige verden. De kan hjælpe dig med at beholde flere af de penge, du tjener. Vanerne passer desuden naturligt ind i en daglig rutine, der rent faktisk fungerer.
$3,381
gennemsnitligt årligt beløb brugt på impulskøb pr. amerikansk forbruger
1. Spor alle udgifter hver dag
Bevidsthed er det første skridt mod en adfærdsændring, og daglig sporing af dine udgifter er den hurtigste vej til at opbygge økonomisk bevidsthed. Når du ved præcis, hvor dine penge forsvinder hen, begynder du helt naturligt at overveje, om hvert enkelt køb egentlig er det værd.
Et studie udgivet i Frontiers in Behavioral Economics viste, at både adfærdsmæssige og kontekstuelle faktorer spiller en væsentlig rolle for, om man lykkes med at spare op. Og aktiv overvågning er en af de stærkeste indikatorer for en positiv opsparingsadfærd. Folk, der sporer deres forbrug dagligt, melder ofte tilbage, at de finder for $100 til $300 om måneden i udgifter, de slet ikke var klar over, de havde.
Det behøver ikke at være kompliceret at komme i gang:
- Skriv alle køb ned sidst på dagen (brug en app eller en simpel note)
- Kategoriser dit forbrug i behov, lyster og spild
- Gennemgå mønstre hver uge for at spotte faste huller i kassen
- Gå efter dage uden forbrug – nogle sigter efter 13-18 stykker om måneden
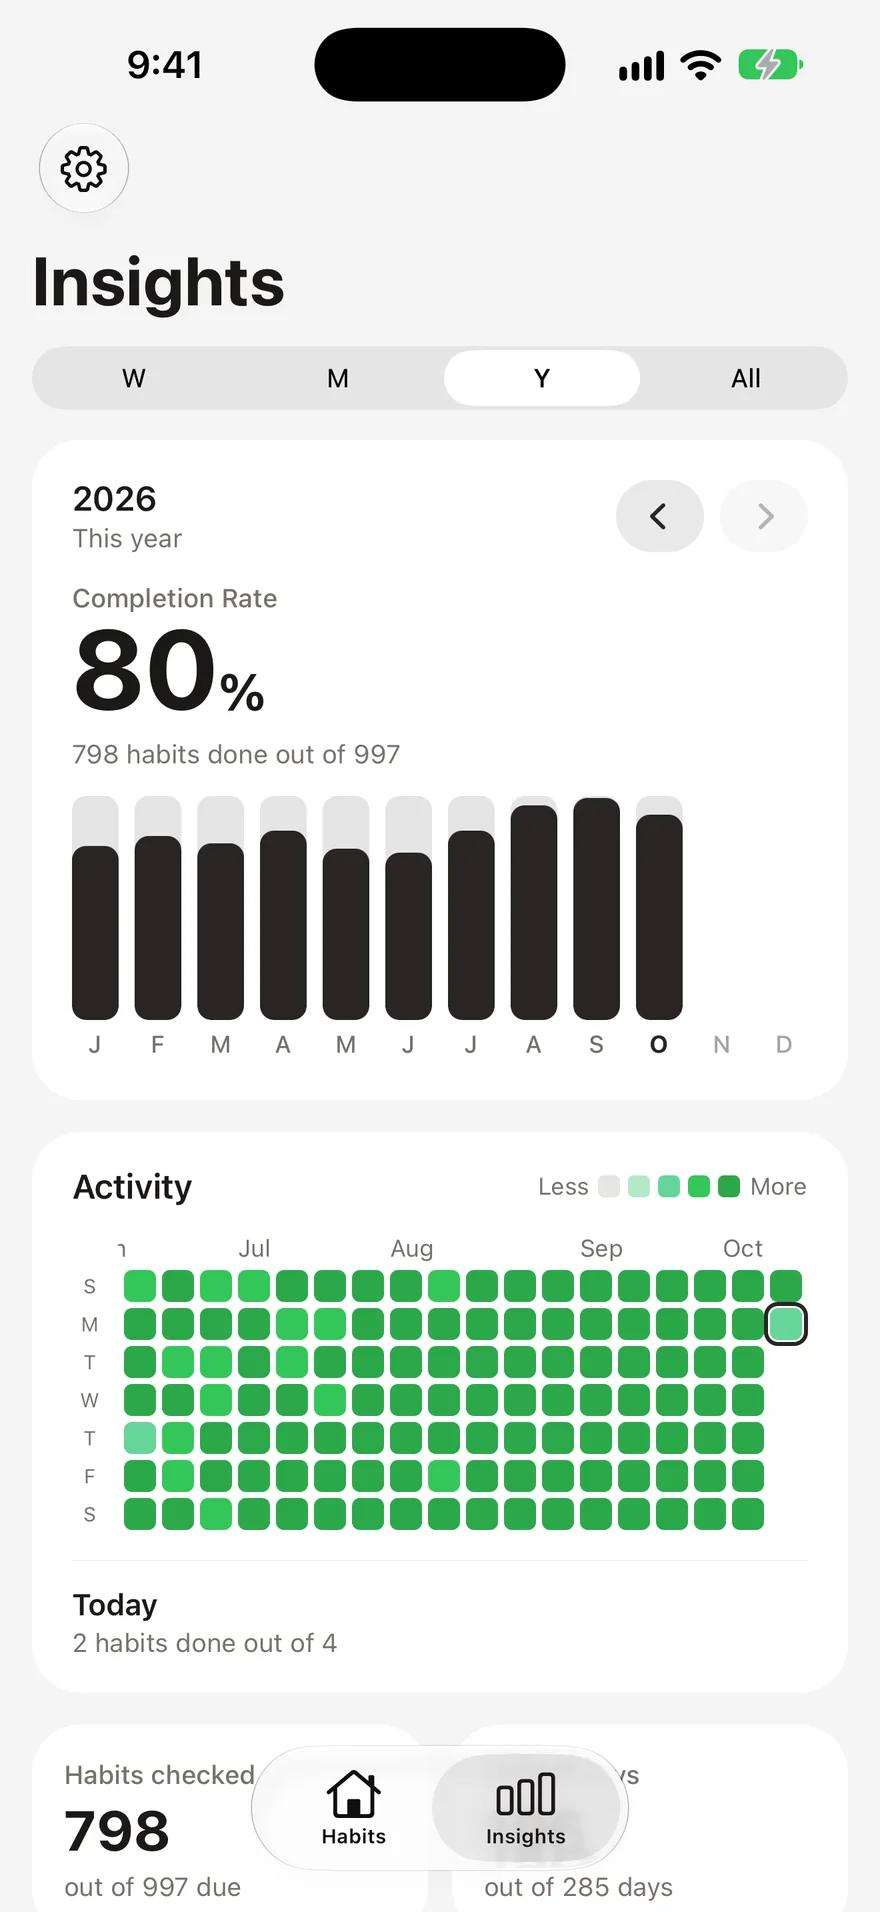
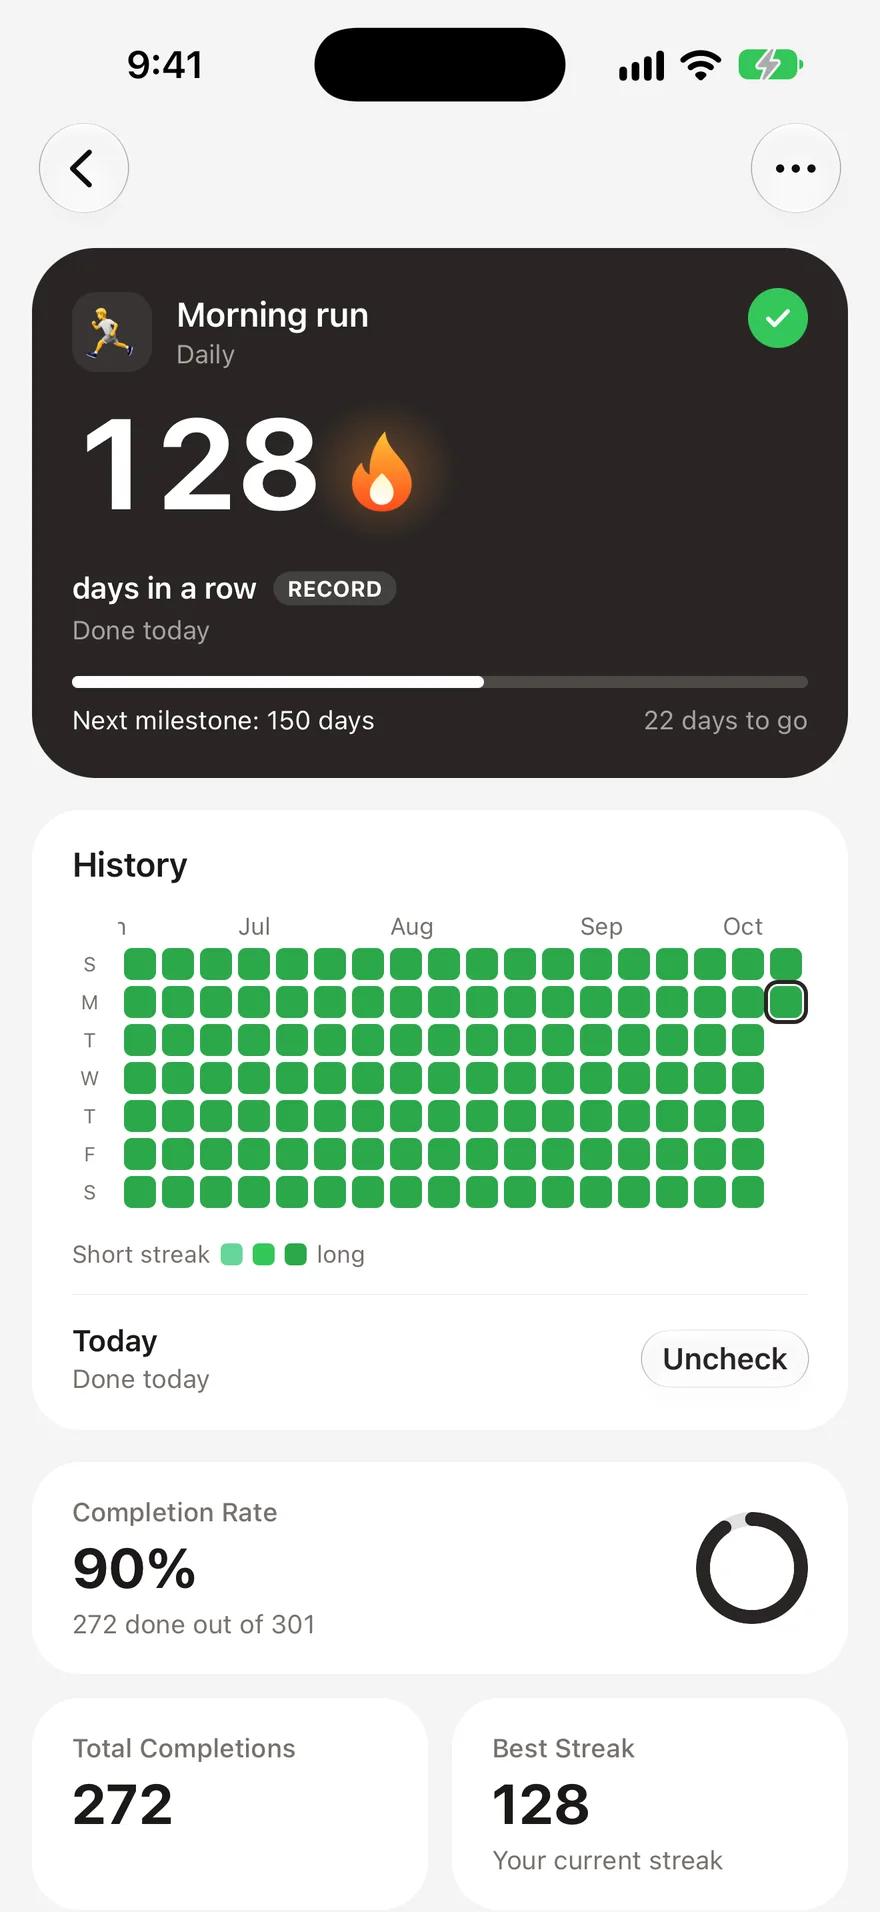
En bruger af en vane-tracker fortalte, at ved at spore dagligt og gå efter købefrie dage, føjede de over $1.000 ekstra til opsparingen om måneden. Det virker at spore sit forbrug, fordi det gør ubevidst forbrug til bevidste beslutninger. Hvis du ikke er vant til at spore dine vaner, kan en vane-tracker til begyndere hjælpe dig med at holde ved.
2. Vent 24 timer med ikke-essentielle køb
24-timers reglen er et af de simpleste og mest effektive redskaber til at reducere impulskøb. Når du får lyst til at købe noget, du ikke havde planlagt, skal du vente en hel dag med at gennemføre købet. Oftest forsvinder lysten af sig selv.
Psykologien bag dette er veldokumenteret. Perry Wright, en senior adfærdsforsker ved Duke Universitys Common Cents Lab, forklarer, at "det bedste trick til opsparing er at fjerne beslutningen om at spare op" – og 24-timers reglen virker netop ved at fjerne impulsbeslutningen om at bruge penge. Studier viser, at dopamin-kicket fra shopping topper før selve købet, ikke efter. Ved at vente lader du den kunstige trang passere.
Tallene taler deres eget tydelige sprog. Den gennemsnitlige forbruger foretager 9,75 impulskøb om måneden til cirka $29 stykket. Selv hvis du kun halverer det antal, kan du spare $1.200-$1.700 om året.
Sådan bruger du 24-timers reglen:
- Tilføj varer til en ønskeliste i stedet for indkøbskurven
- Slet shopping-apps fra telefonens startskærm
- Afmeld nyhedsbreve, der lokker dig til impulsiv netsurfing
- Sæt en beløbsgrænse (f.eks. skal alt over $30 vente i 24 timer)
3. Automatiser din opsparing
Automatisering fjerner den daglige beslutning om, hvorvidt du skal spare op, og det er præcis derfor, det fungerer så godt. Når pengene flyttes over på en opsparing, inden du overhovedet ser dem på din lønkonto, tilpasser du helt naturligt dit forbrug til det, der er tilbage – ikke omvendt.
Adfærdsvidenskaben bakker stærkt op om dette. Forskning udgivet i Journal of Consumer Affairs viste, at en automatiseret opsparing er særligt effektiv, når den kombineres med et opsparingsmindset. Kombinationen hjælper mennesker på tværs af alle indkomstniveauer med at opbygge likvide midler hurtigere. Fidelity anbefaler, at man sigter efter at spare 15 % af sin indkomst før skat op til pension, inklusiv arbejdsgiverens bidrag.
Sæt din automatisering i system i lag:
- Overførsel til nødkonto dagen efter løn
- Pensionsindbetalinger via din arbejdsgiver (udnyt et eventuelt match til fulde)
- Rund-op-investering via mikroinvesterings-apps (småpenge løber op)
- Separate opsparingskonti til specifikke mål (ferie, bil, bolig)
Den daglige vane her er ikke selve overførslen – det er dit mindset. Tjek saldoen på din opsparing hver morgen som en del af din rutine. At følge med i dine fremskridt skaber motivation, på samme måde som sporing af en ubrudt række ('streak') forstærker enhver positiv adfærd.
4. Smør madpakke
At tage mad med hjemmefra i stedet for at købe frokost er en af de daglige vaner, der giver det absolut højeste afkast. Regnestykket er simpelt, og besparelserne vokser hurtigt.
Ifølge Empowers forskning i madforbrug bruger amerikanerne nu cirka $879 om måneden på restaurant og takeaway. Frokosten er det måltid, der oftest spises ude – 53 % af husstandene spiser frokost ude i løbet af en given uge. Da et gennemsnitligt restaurantmåltid koster mellem $11 og $30 pr. person, kan det nemt løbe op i $2.500-$3.000 om året at købe frokost fem dage om ugen.
En madpakke koster i gennemsnit $3-$5 at lave. Forskellen – i omegnen af $1.500-$2.000 om året – er rigtige penge, der kan gå direkte til din opsparing eller afbetaling af gæld.
Tips til at holde fast i vanen:
- Forbered madpakker om søndagen til hele arbejdsugen
- Lav lidt ekstra aftensmad, og tag resterne med
- Gør det simpelt – sandwiches, salater og enkle retter fungerer glimrende hver dag
- Giv dig selv lov til at købe frokost én gang om ugen, så det ikke føles for begrænsende
5. Gennemgå abonnementer hver måned
Den gennemsnitlige amerikaner bruger $1.080 om året på abonnementer, og de fleste undervurderer i den grad, hvor meget de egentlig betaler. Et C+R Research-studie fra 2024 viste, at når folk blev bedt om at gætte deres månedlige udgifter til abonnementer, lød gættet på omkring $111 – mens deres reelle forbrug i gennemsnit var $219. Det er en underdrivelse på 146 %.
Endnu værre er det, at 54,9 % har mindst ét abonnement, de ikke bruger i løbet af en måned. Det gennemsnitlige spild ligger på $10-$17 om måneden for tjenester, du ikke engang åbner.
Gør det til en månedlig vane at gennemgå dine abonnementer:
- Sæt en fast kalenderpåmindelse den første i hver måned
- Lav en liste over alle aktive abonnementer og deres månedlige pris
- Stil to spørgsmål til hvert enkelt: "Har jeg brugt dette inden for de sidste 30 dage?" og "Ville jeg tilmelde mig det i dag til denne pris?"
- Opsig med det samme, hvis svaret på bare ét af spørgsmålene er nej
- Nedgrader dit abonnement, hvor det er muligt (har du virkelig brug for premium-pakken?)
6. Brug "Én ind, én ud"-reglen
Hver gang du køber noget nyt, skal du skille dig af med noget, du allerede ejer. Denne simple begrænsning tvinger dig til at vurdere, om et nyt køb reelt er bedre end det, du har i forvejen – og det bremser helt naturligt din indsamling af ting.
"Én ind, én ud"-reglen virker på grund af et adfærdsøkonomisk princip, der kaldes tabsaversion. Vi føler smerten ved at miste noget cirka dobbelt så stærkt som glæden ved at få noget tilsvarende. Ved at tvinge dig selv til at opgive en genstand, hver gang du køber en ny, skaber du en lille, men vigtig psykologisk barriere for unødvendige køb.
Denne vane er særligt effektiv til:
- Tøj – en ny trøje betyder, at en gammel bliver doneret
- Køkkenudstyr – et nyt apparat betyder, at et andet må forlade køkkenbordet
- Elektronik – en ny enhed betyder, at en gammel bliver solgt eller genbrugt
- Bøger – en ny bog betyder, at en anden gives videre (eller brug i stedet biblioteket)
Bonus: Hvis du sælger den gamle ting, dækker det en del af udgiften til den nye. Over tid træner denne vane dig i at tage mere bevidste valg omkring, hvad der får lov til at komme ind i dit hjem – og din pung.
7. Sæt en daglig grænse for dit forbrug
Et dagligt loft over dit forbrug forvandler dit månedlige budget fra et abstrakt tal til en konkret, daglig beslutning. I stedet for at tvivle på, om du har råd til noget midt på måneden, ved du præcis, hvor mange lommepenge du har at gøre godt med i dag.
Den populære 50/30/20-regel foreslår, at man øremærker 30 % af sin indkomst efter skat til fornøjelser. For en person, der tjener $4.000 om måneden udbetalt, svarer det til $1.200 til frit forbrug – altså omkring $40 om dagen. At kende det tal ændrer den måde, du vurderer en kaffe til $7 eller et impulskøb til $25 på.
Sådan sætter du din daglige grænse:
- Udregn dit månedlige budget til frit forbrug (indkomst minus regninger, opsparing og faste udgifter)
- Divider med 30 for at få dit daglige beløb
- Mål dit forbrug op imod det hver aften som en del af din daglige sporing af udgifter
- Overfør ubrugte beløb til næste dag for at skabe en lille buffer til større, planlagte køb
Denne vane går hånd i hånd med daglig sporing af dine udgifter (vane #1). Sammen skaber de et lukket system: Du sætter grænsen, sporer dit forbrug og justerer undervejs, i stedet for først at opdage et overforbrug i slutningen af måneden.
8. Invester differencen
Hver en krone, du sparer via disse vaner, er en krone, der kan vokse. Den sidste vane handler ikke om at bruge mindre – den handler om at flytte de penge, du har frigjort, over et sted, hvor de kan trække renter og vokse over tid.
Mikroinvesterings-platforme har gjort det nemmere end nogensinde før. Funktioner til afrunding sørger for at investere byttepengene fra dine hverdagskøb. Hvis din morgenkaffe koster $4,50, runder appen op til $5,00 og investerer forskellen på $0,50. En analyse fra Berkeley Economic Review viste, at disse metoder, der bygger på adfærdsøkonomi, gør opsparing smertefri, fordi beløbene er for små til, at man lægger mærke til dem individuelt – men de løber op i hundredvis af dollars om året.
Måder at investere differencen på:
- Rund-op-investering på daglige køb
- Flyt pengene fra afmeldte abonnementer over i en indeksfond
- Automatiser en overførsel, der svarer til det, du sparer ved at smøre madpakke
- Øg din pensionsindbetaling med 1 % i kvartalet
Det centrale budskab er: Opsparing er kun den ene halvdel af ligningen. Investering er det, der forvandler dine daglige vaner til langsigtet velstand. Selv beskedne beløb, der investeres konsekvent, nyder godt af renters rente over årtier.
$204/yr
i gennemsnit spildt på ubrugte abonnementer årligt
Byg din rutine til at spare penge
Du behøver ikke at implementere alle otte vaner på én gang. Start med en eller to, der føles overskuelige, og byg videre derfra. Forskning i vanedannelse viser, at de faktorer, der driver dig til at starte en ny adfærd, er anderledes end dem, der får dig til at holde ved. Det tidlige momentum er vigtigt, men den langsigtede vedholdenhed kommer af at se resultater.
Et solidt udgangspunkt: Begynd med daglig sporing af dine udgifter og 24-timers reglen. Disse to vaner skaber øjeblikkelig bevidsthed og fungerer som en omgående barriere mod impulskøb. Når de føles automatiske, kan du bygge ovenpå med automatisering og madpakkevanen for at skabe strukturelle besparelser.
Fællestrækket for mennesker, der har succes med at spare op, er bemærkelsesværdigt ordinært. De følger ikke ekstreme budgetter eller nægter sig selv alt. De har blot fokus på små daglige vaner og overvejer, om det enkelte køb rent faktisk forbedrer deres liv. Det skift i mindset, når det praktiseres dagligt, er dét, der adskiller dem, der sparer op, fra dem, der bare bruger.
Ofte stillede spørgsmål
Hvor mange penge kan man realistisk set spare med daglige vaner?▼
Beløbet varierer afhængigt af indkomst og livsstil, men de fleste kan frigøre $200-$500 om måneden ved at holde øje med udgifterne, mindske impulskøb og rydde op i abonnementer. Bare det at smøre madpakke kan spare dig $1.500-$2.000 om året. Nøglen er vedholdenhed – små beløb vokser betydeligt over tid.
Hvad er den bedste første vane, når man vil spare penge?▼
Daglig sporing af dine udgifter er det mest effektive sted at starte. Du kan ikke fikse det, du ikke kan se. De fleste, der sporer deres forbrug i bare to uger, opdager faste udgifter, de slet ikke anede, de havde. Derfra er 24-timers reglen for impulskøb et naturligt næste skridt.
Virker det rent faktisk at automatisere sin opsparing?▼
Ja. Adfærdsforskning fra Duke Universitys Common Cents Lab viser, at automatisk opsparing fjerner den daglige beslutning om, hvorvidt du skal spare op eller ej. Det øger chancen for succes markant. Tricket er at opsætte faste overførsler lige efter lønningsdag, så du tilpasser dit forbrug til det, der er tilbage, i stedet for at spare det op, der er tilovers.
Hvordan holder jeg fast i mine sparevaner på lang sigt?▼
Behandl dine økonomiske vaner ligesom enhver anden vane: Hold øje med dine fremskridt, fejr de små sejre, og forsøg ikke at ændre alt på én gang. At bruge en vane-tracker til at opbygge en ubrudt række skaber ansvarsfølelse. Forskning viser, at tilfredshed med de første resultater er den stærkeste indikator for, om du vil holde fast i en vane.
Er det bedst at fokusere på at skære i forbruget eller øge sin indkomst?▼
Begge dele er vigtige, men dine daglige forbrugsvaner giver dig øjeblikkelig kontrol. At skære $200 om måneden væk på impulskøb og abonnementer virker med det samme, mens en indkomststigning ofte tager måneder eller år at realisere. Den bedste tilgang er først at bygge stærke sparevaner, og derefter kanalisere eventuelle indkomststigninger direkte over i investeringer.
- 1.Statistik over impulskøb (2025): Forbrugernes købevanercapitaloneshopping.com
- 2.CNET's undersøgelse af abonnementer fra 2025finance.yahoo.com
- 3.Frontiers | Adfærdsmæssige og kontekstuelle faktorer i forskellige stadier af opsparingsadfærdfrontiersin.org
- 4.Økonomisk bevidste personer deler den ene vane, der sparede dem flest penge i 2025buzzfeed.com
- 5.Den nemmeste måde at spare penge hver måned, ifølge en adfærdsforskercnbc.com
- 6.Forskning udgivet i Journal of Consumer Affairsjournals.sagepub.com
- 7.5 måder at spare mere op i 2026fidelity.com
- 8.Kortlægning af USA's madforbrug: Folk bruger 1.546 dollars om måneden på dagligvarer og restauranterempower.com
- 9.Forbrugertendenser inden for spisning 2025: Sådan bruger amerikanerne penge på restauranter og takeawayescoffier.edu
- 10.Prisen på ubrugte abonnementerself.inc
- 11.Sådan sparer du penge: 28 metodernerdwallet.com
- 12.Mikroinvestering og opsparingens adfærdsøkonomi: Kraften i de små skridteconreview.studentorg.berkeley.edu
 Habit Streak