 От Adrien Blanc
8 ежедневни навика, които ще ви помогнат да спестявате повече
Повечето хора гледат на спестяването като на проблем, свързан с волята – нещо, което стискаш зъби и правиш всеки месец, след като платиш сметките. Но проучванията показват друго. Спестяването е въпрос на навици и хората, които постоянно трупат богатство, го правят чрез малки, повтаряеми ежедневни действия, а не чрез драматични лишения.
Средният американски потребител харчи приблизително $282 на месец само за импулсивни покупки, което прави над $3,300 годишно. Междувременно, проучване на CNET за абонаментите от 2025 г. установява, че хората пилеят средно $204 годишно за абонаменти, които дори не използват. Това не са някакви огромни харчове, които съсипват бюджета – това са малки, автоматични модели на харчене, които тихомълком източват финансите ви.
Решението е също толкова автоматично. Когато изградите правилните ежедневни навици по отношение на парите, спестяването спира да изисква постоянни усилия и започва да се случва от само себе си. По-долу ще откриете осем ежедневни навика, базирани на поведенческата наука и реални данни, които ще ви помогнат да задържите по-голяма част от изкараното. Тези навици се вписват съвсем естествено в една ежедневна рутина, която наистина работи.
$3,381
средногодишни разходи за импулсивни покупки на един потребител
1. Проследявайте всеки разход ежедневно
Осъзнатостта е първата стъпка към поведенческата промяна, а ежедневното проследяване на разходите е най-бързият начин да изградите финансова осъзнатост. Когато знаете точно къде отиват парите ви, естествено започвате да се питате дали всяка покупка си заслужава.
Проучване, публикувано във Frontiers in Behavioral Economics, установява, че както поведенческите, така и контекстуалните фактори играят значителна роля за резултатите от спестяването – а активното наблюдение е един от най-силните индикатори за положително финансово поведение. Хората, които следят разходите си ежедневно, споделят, че намират между $100 и $300 на месец в харчове, за които дори не са подозирали.
Започването не трябва да е сложно:
- Вписвайте всяка покупка в края на деня (в приложение или обикновена бележка)
- Категоризирайте разходите на нужди, желания и излишни харчове
- Преглеждайте седмичните модели, за да забележите повтарящи се "течове"
- Стремете се към дни без харчене – някои хора успяват да постигнат по 13-18 такива дни на месец
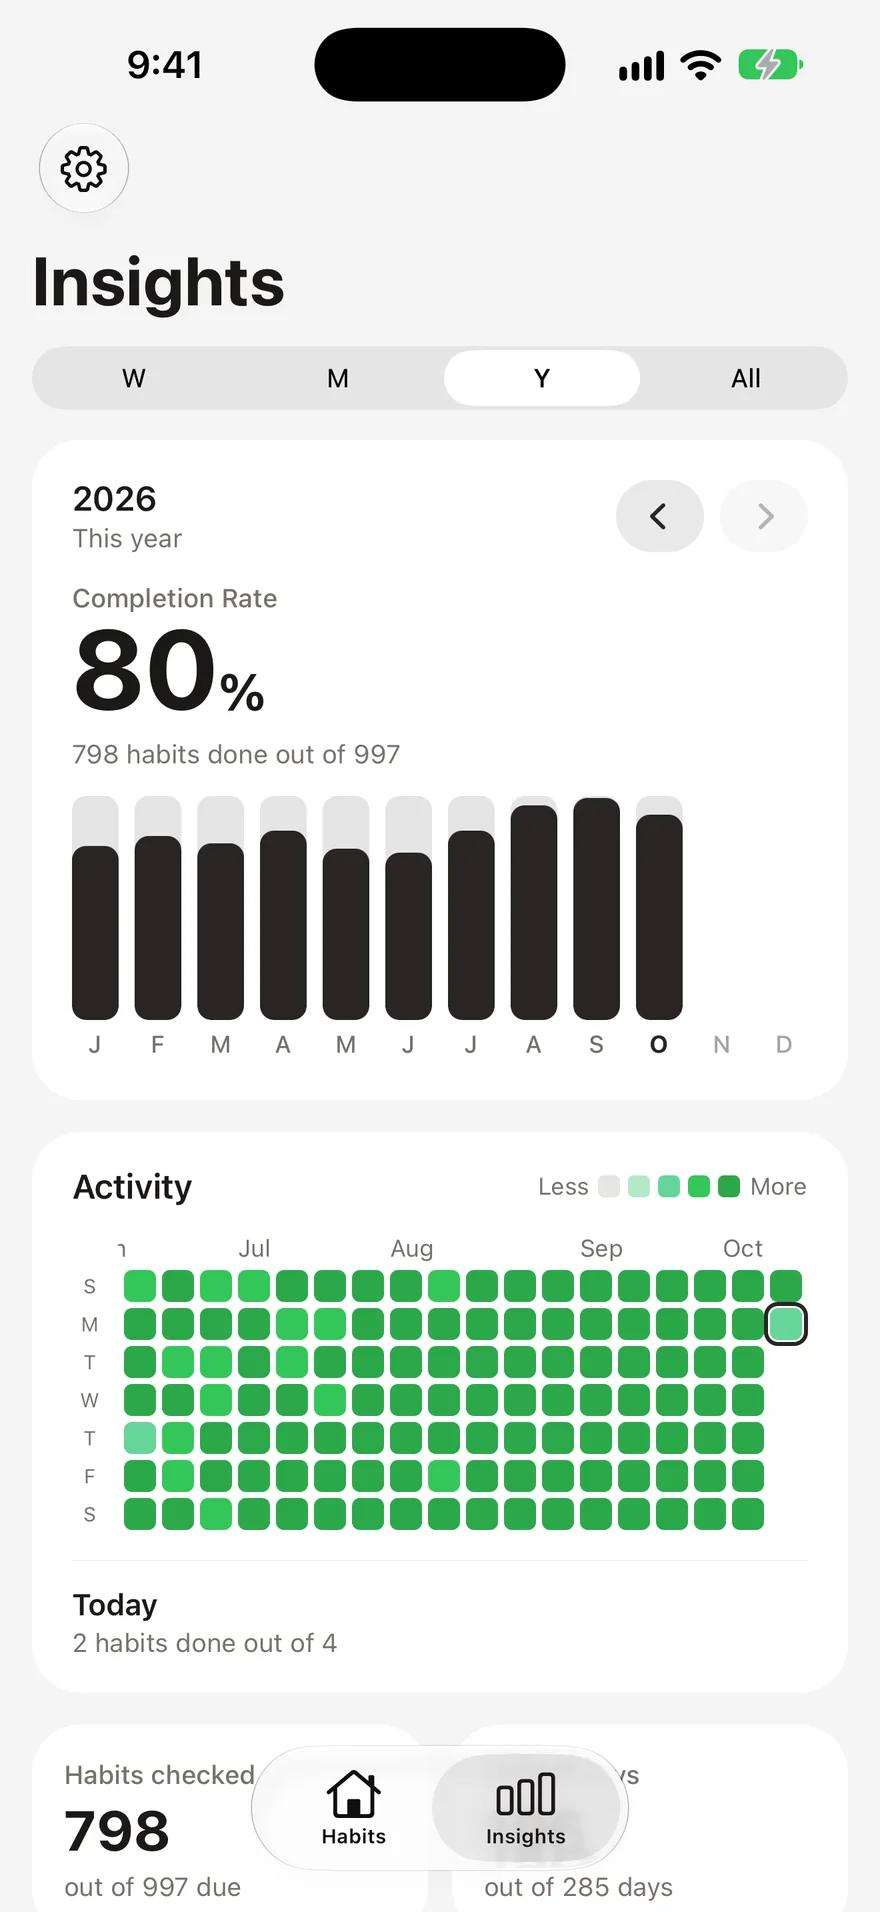
Един потребител на приложение за навици споделя, че чрез ежедневно проследяване и дни без харчене е добавил над $1,000 на месец към спестяванията си. Проследяването работи, защото превръща несъзнателното харчене в съзнателни решения. Ако тепърва изграждате този навик, един тракер за навици за начинаещи може да ви помогне да останете постоянни.
2. Изчакайте 24 часа преди покупки, които не са от първа необходимост
Правилото за 24-те часа е един от най-простите и ефективни инструменти за намаляване на импулсивното харчене. Когато усетите желание да купите нещо непланирано, изчакайте цял ден, преди да завършите покупката. В повечето случаи желанието избледнява.
Психологията зад това е добре документирана. Пери Райт, старши поведенчески изследовател в Common Cents Lab към университета Дюк, обяснява, че "най-добрият трик за спестяване е да елиминирате решението да спестявате" – а правилото за 24-те часа работи, като елиминира импулсивното решение да харчите. Проучванията показват, че допаминовият пик от пазаруването е преди покупката, а не след нея. Изчаквайки, вие оставяте тази изкуствена спешност да отмине.
Цифрите са поразителни. Средният потребител прави по 9.75 импулсивни покупки на месец на стойност около $29 всяка. Дори ако ги намалите наполовина, ще спестите между $1,200 и $1,700 годишно.
Как да прилагате правилото за 24-те часа:
- Добавяйте артикулите в списък с желания вместо директно в количката
- Изтрийте приложенията за пазаруване от началния екран на телефона си
- Отпишете се от маркетингови имейли, които провокират импулсивно разглеждане
- Задайте си ценови праг (напр. за всичко над 50 лв. се чака 24 часа)
3. Автоматизирайте спестяванията си
Автоматизацията премахва ежедневното решение дали да спестявате, и точно затова работи толкова добре. Когато парите отиват в спестявания преди изобщо да ги видите в разплащателната си сметка, вие адаптирате харченето си към това, което е останало – а не обратното.
Поведенческата наука категорично подкрепя това. Изследване, публикувано в Journal of Consumer Affairs, установява, че автоматизирането на спестяванията е особено ефективно, когато е съчетано с нагласа за спестяване – комбинацията помага на хора с всякакви доходи да трупат ликвидни средства по-бързо. Fidelity препоръчва да се стремите да спестявате 15% от дохода си преди облагане с данъци за пенсиониране, включително евентуални допълнителни вноски от работодателя.
Настройте автоматизацията на няколко нива:
- Трансфер към авариен фонд в деня след получаване на заплата
- Пенсионни вноски чрез работодателя (възползвайте се максимално от съвпадащи вноски)
- Инвестиране чрез закръгляне (round-up) през приложения за микроинвестиции (дребните стотинки се натрупват)
- Отделни спестовни сметки за конкретни цели (почивка, кола, дом)
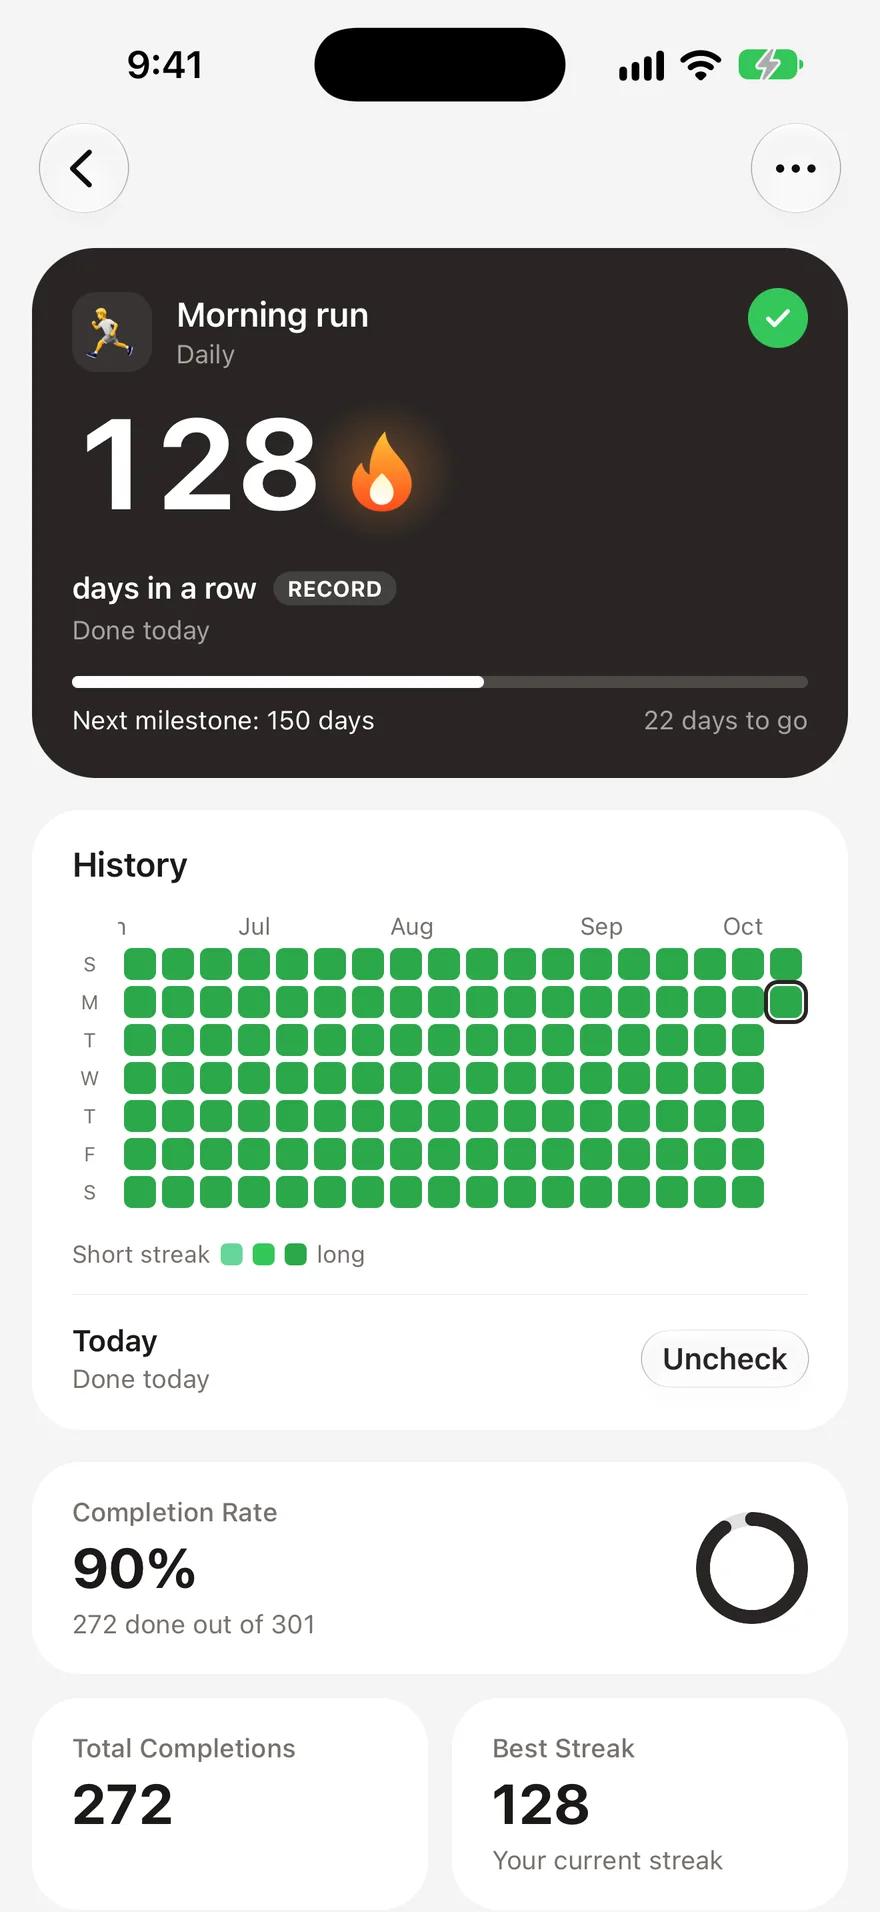
Ежедневният навик тук не е самият трансфер, а нагласата. Проверявайте баланса на спестяванията си всяка сутрин като част от рутината си. Наблюдаването на напредъка изгражда мотивация, по същия начин, по който проследяването на поредица от успешни дни затвърждава всяко положително поведение.
4. Носете си обяд от вкъщи
Носенето на храна от вкъщи вместо купуването на обяд е един от ежедневните навици с най-висока възвръщаемост, които можете да изградите. Сметката е проста, а спестяванията се натрупват бързо.
Според проучване на Empower за разходите за храна, американците вече харчат приблизително $879 на месец за ресторанти и храна за вкъщи. Обядът е най-честото хранене извън дома – 53% от домакинствата обядват навън през дадена седмица. При средна цена на хранене в ресторант между $11 и $30 на човек, купуването на обяд пет дни в седмицата лесно може да достигне $2,500-$3,000 годишно.
Един домашно приготвен обяд струва средно $3-$5. Тази разлика – приблизително $1,500-$2,000 на година – са реални пари, които могат да отидат директно в спестявания или за изплащане на дългове.
Съвети как да затвърдите този навик:
- Приготвяйте храната в неделя за цялата работна седмица
- Гответе малко по-големи порции за вечеря и си вземайте остатъците
- Не го усложнявайте – сандвичи, салати и купи с ориз/киноа вършат чудесна работа всеки ден
- Позволявайте си един обяд навън седмично, за да не усещате навика като ограничение
5. Преглеждайте абонаментите си всеки месец
Средностатистическият потребител харчи $1,080 годишно за абонаменти, и повечето хора драстично подценяват колко точно плащат. Проучване на C+R Research от 2024 г. установява, че когато бъдат помолени да познаят месечните си разходи за абонаменти, хората предполагат суми около $111 – докато реалните им разходи са средно $219. Това е подценяване със 146%.
Още по-лошо, 54.9% от абонатите имат поне един абонамент, който остава неизползван всеки месец. Средната загуба е $10-$17 на месец за услуги, които дори не отваряте.
Изградете си навик за месечен преглед на абонаментите:
- Задайте си повтарящо се напомняне в календара за първия ден на всеки месец
- Направете списък с всеки активен абонамент и месечната му цена
- Задавайте си два въпроса за всеки от тях: "Използвах ли го през последните 30 дни?" и "Бих ли се абонирал за това днес на тази цена?"
- Прекратете абонамента веднага, ако отговорът на някой от въпросите е "не"
- Преминете на по-евтин план, когато е възможно (наистина ли ви трябва премиум версията?)
6. Използвайте правилото "Едно влиза, едно излиза"
Всеки път, когато си купите нещо ново, премахвайте нещо, което вече притежавате. Това просто ограничение ви принуждава да прецените дали новата покупка наистина е по-добра от това, което вече имате – и естествено забавя натрупването на вещи.
Правилото "едно влиза, едно излиза" работи благодарение на принцип от поведенческата икономика, наречен избягване на загубата (loss aversion). Ние усещаме болката от загубата на нещо приблизително два пъти по-силно от удоволствието от придобиването на нещо еквивалентно. Като се принуждавате да се откажете от даден предмет всеки път, когато купувате нов, вие създавате малка, но значима психологическа бариера пред ненужните покупки.
Този навик е особено ефективен за:
- Дрехи – нова риза означава, че старата се дарява
- Кухненски джаджи – нов уред означава, че един от старите напуска плота
- Електроника – ново устройство означава, че старото се продава или рециклира
- Книги – нова книга означава, че една стара се подарява (или просто използвайте библиотеката)
Бонус: продажбата на старата вещ компенсира разхода за новата. С течение на времето този навик ви учи да бъдете по-преднамерени относно това, което влиза в дома ви – и излиза от портфейла ви.
7. Определете си дневен лимит за харчене
Дневният лимит за харчене превръща месечния ви бюджет от абстрактно число в конкретно ежедневно решение. Вместо да се чудите дали можете да си позволите нещо в средата на месеца, вие знаете точно с колко свободни пари разполагате днес.
Популярното правило 50/30/20 препоръчва отделянето на 30% от дохода след данъци за лични желания. За човек, който печели $4,000 на месец чисто, това означава $1,200 за свободни разходи – около $40 на ден. Знаейки тази сума, вие променяте начина, по който оценявате кафе за $7 или импулсивна покупка за $25.
Как да зададете дневния си лимит:
- Изчислете месечния си бюджет за свободни разходи (доход минус сметки, спестявания и стоки от първа необходимост)
- Разделете на 30, за да получите дневната си сума
- Следете я всяка вечер като част от навика си за вписване на разходите
- Прехвърляйте неихарченото за следващия ден, за да създадете малък буфер за по-големи планирани покупки
Този навик се съчетава естествено с ежедневното проследяване на разходите (навик #1). Заедно те създават затворена система: задавате лимита, проследявате разходите спрямо него и коригирате в реално време, вместо да откриете, че сте прекалили с харченето чак в края на месеца.
8. Инвестирайте разликата
Всеки долар, който спестявате чрез тези навици, е долар, който може да расте. Последният навик не е свързан с по-малко харчене – той е за пренасочване на освободените пари на места, където те се натрупват и умножават с времето.
Платформите за микроинвестиции направиха това по-лесно от всякога. Функциите за закръгляне инвестират дребните стотинки от ежедневните ви покупки. Ако сутрешното ви кафе струва $4.50, приложението закръгля до $5.00 и инвестира разликата от $0.50. Анализ на Berkeley Economic Review установи, че тези техники за микроинвестиране, вкоренени в поведенческата икономика, карат спестяването да се усеща безболезнено, защото сумите са твърде малки, за да бъдат забелязани индивидуално – но се натрупват до стотици долари годишно.
Начини да инвестирате разликата:
- Инвестиране чрез закръгляне (round-up) при ежедневни покупки
- Пренасочване на парите от прекратени абонаменти към индексиран фонд
- Автоматизирани преводи, равняващи се на това, което спестявате, като си носите обяд
- Увеличаване на пенсионните вноски с 1% всяко тримесечие
Основният извод: спестяването е само половината от уравнението. Инвестирането е това, което превръща ежедневните навици в дългосрочно богатство. Дори скромни суми, инвестирани последователно, печелят от сложната лихва в продължение на десетилетия.
$204/год.
средно прахосани пари за неизползвани абонаменти
Изграждане на вашата рутина за спестяване на пари
Не е нужно да усвоявате и осемте навика наведнъж. Започнете с един или два, които ви се струват посилни, и надграждайте оттам. Проучванията върху формирането на навици показват, че факторите, които ви карат да започнете ново поведение, са различни от тези, които ви карат да продължите – първоначалната инерция е важна, но дългосрочното постоянство идва от виждането на резултати.
Добра отправна точка: започнете с ежедневно проследяване на разходите и правилото за 24-те часа. Тези два навика създават незабавна осъзнатост и моментална бариера срещу импулсивното харчене. Щом започнете да ги усещате като автоматични, добавете автоматизацията и навика за носене на обяд за структурни спестявания.
Моделът при хората, които спестяват успешно, е забележително обикновен. Те не следват екстремни бюджети и не се лишават жестоко. Те просто обръщат внимание на малките ежедневни навици и се питат дали всяка покупка действително подобрява живота им. Тази промяна в нагласата, практикувана ежедневно, е това, което отличава спестовниците от прахосниците.
Често задавани въпроси
Колко пари реално могат да се спестят чрез ежедневни навици?▼
Сумата варира според доходите и начина на живот, но повечето хора успяват да спестят между $200 и $500 на месец чрез комбинация от проследяване на разходите, намаляване на импулсивните покупки и ревизия на абонаментите. Само носенето на обяд от вкъщи може да ви спести $1,500-$2,000 годишно. Ключът е в постоянството – малките суми се натрупват с времето.
Кой е най-добрият първи навик за спестяване, с който да започна?▼
Ежедневното проследяване на разходите е отправната точка с най-голямо въздействие. Не можете да поправите нещо, което не виждате. Повечето хора, които следят харчовете си дори само за две седмици, откриват повтарящи се разходи, за които не са подозирали. Оттам нататък, правилото за 24-те часа при импулсивни покупки е естествена втора стъпка.
Наистина ли работи автоматизирането на спестяванията?▼
Да. Поведенческите изследвания от Common Cents Lab към университета Дюк показват, че автоматизирането на спестяванията премахва моментното решение дали да спестите или не, което драстично увеличава успеваемостта. Ключът е да настроите преводите веднага след деня за заплата, така че да адаптирате харченето си към това, което остава, вместо да спестявате това, което е останало след харченето.
Как да поддържам навиците си за спестяване в дългосрочен план?▼
Подхождайте към финансовите навици така, както към всеки друг навик: проследявайте напредъка си, празнувайте малките победи и не се опитвайте да промените всичко наведнъж. Използването на тракер за навици за поддържане на успешна серия създава чувство за отговорност. Проучванията показват, че удовлетворението от първоначалните резултати е най-силният индикатор за това дали ще продължите с даден навик.
По-добре ли е да се фокусирам върху намаляване на разходите или върху увеличаване на доходите?▼
И двете са важни, но ежедневните навици за харчене ви дават незабавен контрол. Орязването на $200 на месец от импулсивни покупки и абонаменти дава ефект веднага, докато увеличаването на доходите често отнема месеци или години. Най-добрият подход е първо да изградите силни навици за спестяване, а след това да пренасочите евентуалния ръст в доходите към инвестиции.
- 1.Статистика за импулсивните покупки (2025): Потребителски навици за харченеcapitaloneshopping.com
- 2.Проучване на CNET за абонаментите през 2025 г.finance.yahoo.com
- 3.Frontiers | Поведенчески и контекстуални детерминанти на различните етапи от поведението при спестяванеfrontiersin.org
- 4.Пестеливи хора споделят практиката, която им е спестила най-много пари през 2025 г.buzzfeed.com
- 5.Най-лесният начин да спестявате пари всеки месец според експерт по поведенчески изследванияcnbc.com
- 6.Изследване, публикувано в Journal of Consumer Affairsjournals.sagepub.com
- 7.5 начина да спестявате повече през 2026 г.fidelity.com
- 8.Проследяване на разходите за храна в Америка: Хората харчат $1,546 месечно за хранителни стоки и ресторантиempower.com
- 9.Потребителски тенденции при храненето (2025): Как американците харчат за ресторанти и храна за вкъщиescoffier.edu
- 10.Цената на неизползваните абонаментиself.inc
- 11.Как да спестяваме пари: 28 начинаnerdwallet.com
- 12.Микроинвестиции и поведенческа икономика на спестяванията: Силата на малките стъпкиeconreview.studentorg.berkeley.edu
 Habit Streak