 Ni Adrien Blanc
8 Araw-araw na Habit Para Mas Makapag-ipon ng Pera
Para sa karamihan, ang pag-iipon ng pera ay usapin ng pagpipigil sa sarili -- isang bagay na kailangan mong piliting gawin buwan-buwan matapos bayaran ang mga bayarin. Pero iba ang ipinapakita ng pananaliksik. Nakasalalay ang pag-iipon sa mga nakagawian mo, at ang mga taong tuloy-tuloy na nakapagpapalago ng yaman ay gumagawa nito sa pamamagitan ng maliliit na pagkilos na kayang ulitin araw-araw, sa halip na malalaking sakripisyo.
Tinatayang gumagastos ang karaniwang Amerikanong mamimili ng $282 bawat buwan sa padalos-dalos na pagbili pa lang, o mahigit $3,300 sa isang taon. Samantala, natuklasan ng survey ng CNET noong 2025 tungkol sa mga subscription na karaniwang nasasayang ang $204 bawat taon sa mga subscription na hindi man lang ginagamit. Hindi ito maluluhong pagbiling biglang sumisira sa badyet -- maliliit itong nakasanayang gastos na halos awtomatiko at tahimik na umuubos sa pera mo.
Puwede ring maging awtomatiko ang solusyon. Kapag nabuo mo ang tamang mga araw-araw na habit sa paghawak ng pera, hindi mo na kailangang palaging magsikap para makapag-ipon -- kusa na itong nagiging bahagi ng buhay mo. Narito ang walong araw-araw na habit, batay sa agham ng pag-uugali at datos mula sa totoong buhay, na makakatulong para mas malaki ang matira sa kinikita mo. Madaling isama ang mga ito sa isang pang-araw-araw na routine na talagang epektibo.
$3,381
karaniwang taunang gastos sa padalos-dalos na pagbili ng bawat Amerikanong mamimili
1. Itala ang Bawat Gastos Araw-araw
Ang pagiging mulat ang unang hakbang sa pagbabago ng pag-uugali, at ang araw-araw na pagtatala ng gastos ang pinakamabilis na paraan para maging mulat sa kalagayan ng pera mo. Kapag alam mo kung saan mismo napupunta ang pera mo, natural mong sisimulang suriin kung sulit ba ang bawat binibili mo.
Natuklasan ng isang pag-aaral na inilathala sa Frontiers in Behavioral Economics na parehong may malaking papel ang pag-uugali at sitwasyon sa kalalabasan ng pag-iipon -- at ang aktibong pagsubaybay ay isa sa pinakamalalakas na palatandaan ng mabuting gawi sa pag-iipon. Ayon sa mga nagtatala ng gastos araw-araw, nakakatukoy sila ng $100 hanggang $300 bawat buwan na gastusing hindi nila namamalayan.
Hindi kailangang maging komplikado ang pagsisimula:
- Itala ang bawat binili sa pagtatapos ng bawat araw (gumamit ng app o simpleng tala)
- Pangkatin ang mga gastos bilang pangangailangan, kagustuhan, at aksaya
- Suriin ang takbo ng paggastos bawat linggo para makita ang mga paulit-ulit na tagas sa badyet
- Maghangad ng mga araw na walang gastos -- may mga nag-iipon na nagtatakda ng 13-18 nito bawat buwan
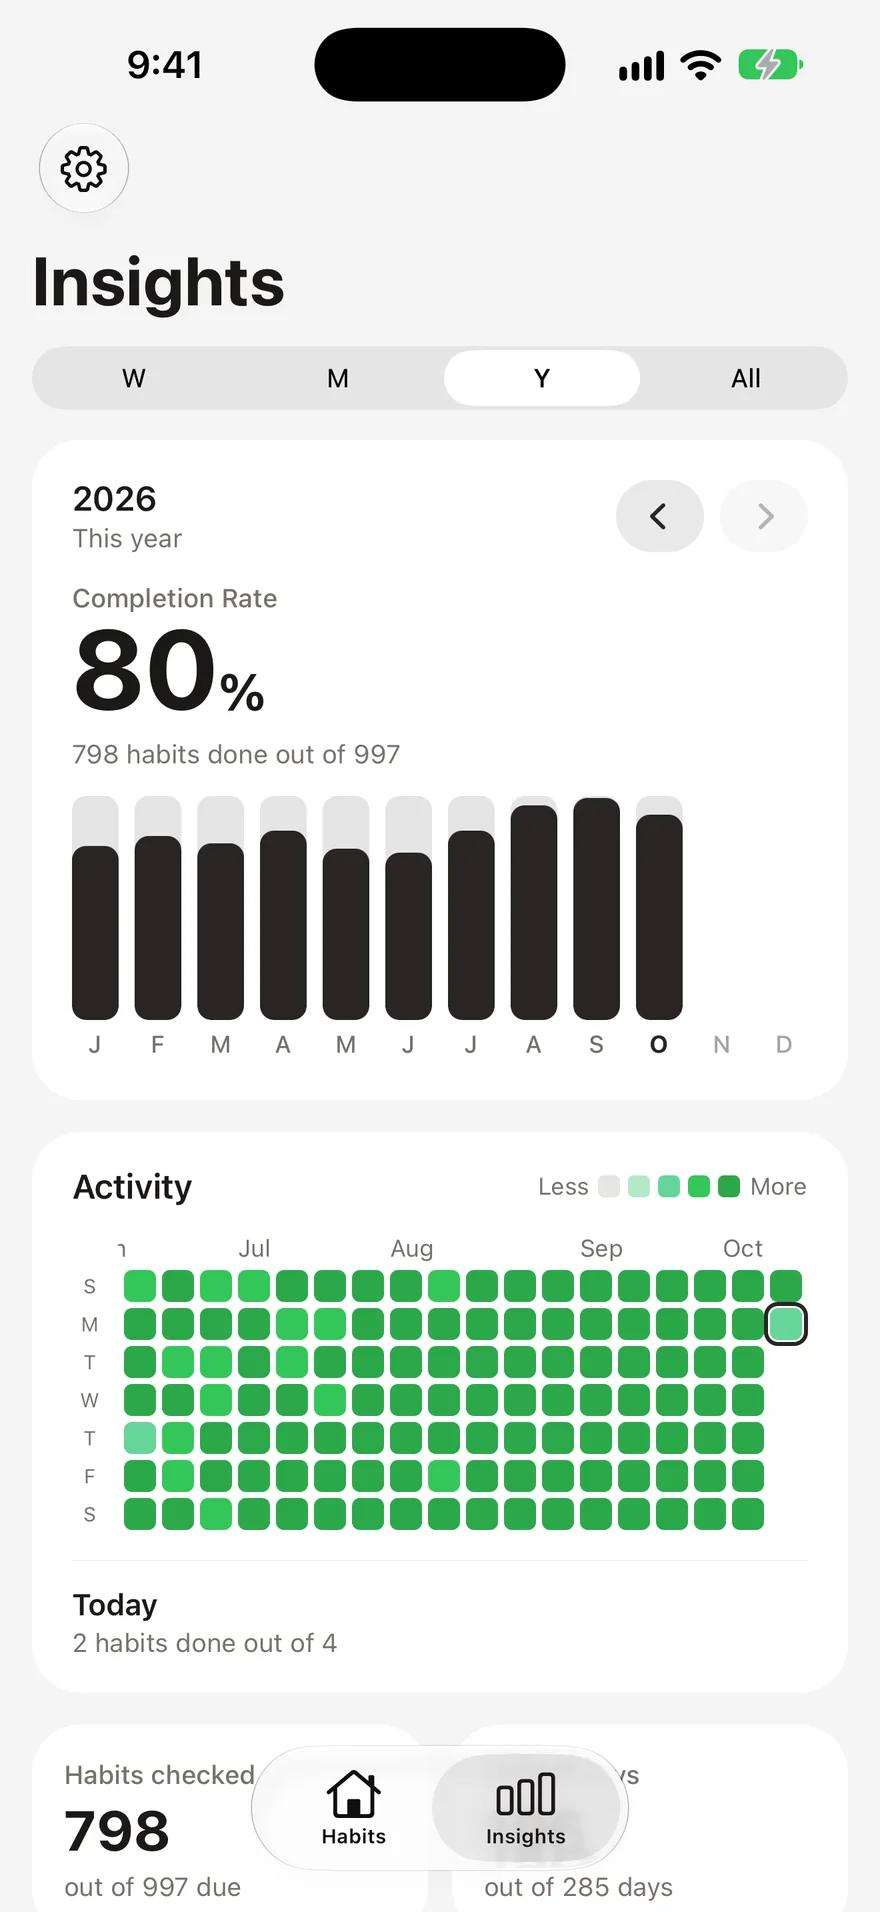
Ibinahagi ng isang gumagamit ng habit tracker na sa araw-araw na pagtatala at paghangad ng mga araw na walang gastos, nadagdagan niya ng mahigit $1,000 bawat buwan ang ipon niya. Epektibo ang pagtatala dahil ginagawa nitong sinasadyang desisyon ang paggastos na dati ay hindi mo napapansin. Kung nagsisimula ka pa lang bumuo ng routine sa pagtatala, makakatulong ang isang habit tracker para sa mga baguhan para maging tuloy-tuloy ka.
2. Maghintay ng 24 Oras Bago Bumili ng Hindi Kailangan
Ang 24-oras na paghihintay ay isa sa pinakasimple at pinakaepektibong paraan para mabawasan ang padalos-dalos na paggastos. Kapag natutukso kang bumili ng isang bagay na hindi mo naman planado, maghintay muna ng isang buong araw bago ituloy ang pagbili. Kadalasan, kusang nawawala ang pagnanais na iyon.
Malinaw na naidokumento ang sikolohiyang nasa likod nito. Ipinaliwanag ni Perry Wright, isang senior researcher sa pag-uugali sa Common Cents Lab ng Duke University, na "ang pinakamabisang paraan para makapag-ipon ay alisin ang pangangailangang magdesisyon kung mag-iipon" -- at epektibo ang 24-oras na paghihintay dahil inaalis nito ang padalos-dalos na desisyong gumastos. Ipinapakita ng mga pag-aaral na ang bugso ng dopamine mula sa pamimili ay pinakamataas bago bumili, hindi pagkatapos. Sa paghihintay, hinahayaan mong lumipas ang pakiramdam na kailangan mo itong bilhin kaagad.
Kapansin-pansin ang mga bilang. Ang karaniwang mamimili ay gumagawa ng 9.75 na padalos-dalos na pagbili bawat buwan, sa halagang humigit-kumulang $29 bawat isa. Kahit kalahati lang ang mabawas sa mga ito, makakatipid na ng $1,200-$1,700 bawat taon.
Paano isagawa ang 24-oras na paghihintay:
- Ilagay ang mga item sa listahan ng mga gustong bilhin sa halip na sa cart
- Alisin ang mga shopping app sa home screen ng telepono mo
- Mag-unsubscribe sa mga email na pang-promosyon na nagtutulak sa iyong biglang magtingin ng mabibili
- Magtakda ng halagang magiging batayan (halimbawa, lahat ng higit sa $30 ay kailangang maghintay ng 24 oras)
3. Gawing Awtomatiko ang Pag-iipon Mo
Inaalis ng awtomatikong pag-iipon ang araw-araw na pagdedesisyon kung mag-iipon ka ba, at iyon mismo ang dahilan kung bakit napakaepektibo nito. Kapag naililipat na ang pera sa ipon bago mo pa makita sa checking account mo, iaayon mo ang paggastos sa natitira -- hindi ang kabaligtaran.
Malakas ang suporta rito ng agham ng pag-uugali. Natuklasan ng pananaliksik na inilathala sa Journal of Consumer Affairs na lalong epektibo ang awtomatikong pag-iipon kapag sinabayan ng pag-iisip na nakatuon sa pag-iipon -- ang kombinasyong ito ay tumutulong sa mga tao sa lahat ng antas ng kita na mas mabilis makabuo ng ipong madaling magamit. Inirerekomenda ng Fidelity na hangaring mag-ipon ng 15% ng kita bago kaltasin ang buwis para sa pagreretiro, kasama ang katumbas na ambag ng employer.
Isa-isang ayusin ang mga awtomatikong paglilipat:
- Paglilipat sa pondong pang-emergency sa araw pagkatapos ng bawat sahod
- Mga hulog para sa pagreretiro sa pamamagitan ng employer mo (sulitin ang anumang katumbas na ambag nila)
- Pag-iinvest sa pamamagitan ng pag-round up gamit ang mga app para sa maliliit na pamumuhunan (naiipon din ang barya)
- Magkakahiwalay na savings account para sa mga tiyak na layunin (bakasyon, kotse, bahay)
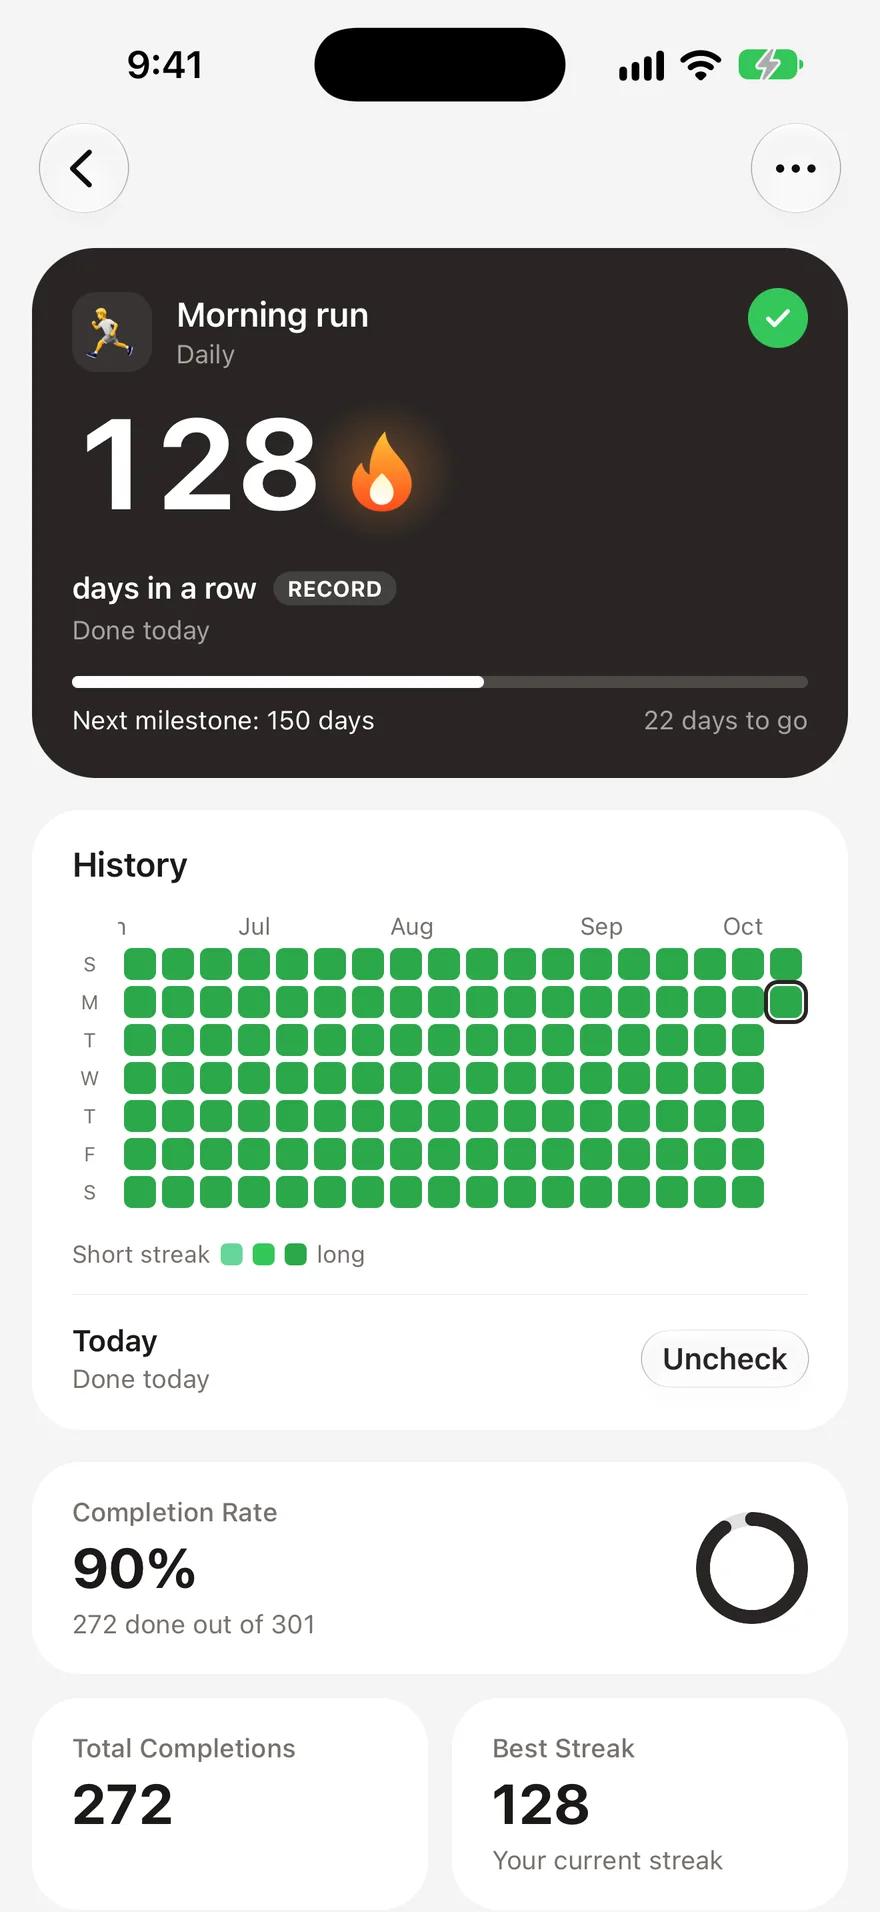
Ang araw-araw na habit dito ay hindi ang paglilipat mismo -- ang paraan mo ng pag-iisip ang mahalaga. Tingnan ang balanse ng ipon mo tuwing umaga bilang bahagi ng routine mo. Nakakagana ang nakikitang pag-usad, gaya ng kung paano pinatitibay ng pag-track ng streak ang anumang mabuting gawi.
4. Magbaon ng Tanghalian
Ang pagdadala ng pagkain mula sa bahay sa halip na bumili ng tanghalian ay isa sa mga araw-araw na habit na may pinakamalaking balik sa pagtitipid. Simple ang kuwenta, at mabilis na naiipon ang natitipid.
Ayon sa pananaliksik ng Empower tungkol sa gastos sa pagkain, gumagastos na ngayon ang mga Amerikano ng humigit-kumulang $879 bawat buwan sa pagkain sa restawran at takeout. Tanghalian ang pinakamadalas kainin sa labas ng bahay -- 53% ng mga sambahayan ang kumakain ng tanghalian sa labas sa isang takdang linggo. Sa karaniwang halagang $11-$30 bawat tao para sa isang kainan sa restawran, madaling umabot sa $2,500-$3,000 bawat taon ang pagbili ng tanghalian limang araw sa isang linggo.
Karaniwang nagkakahalaga ng $3-$5 ang isang baong tanghalian. Ang diperensiyang iyon -- humigit-kumulang $1,500-$2,000 bawat taon -- ay perang puwedeng dumiretso sa ipon o pambayad ng utang.
Mga tip para tumagal ang habit na ito:
- Maghanda ng mga pagkain tuwing Linggo para sa buong linggo ng trabaho
- Damihan nang kaunti ang nilulutong hapunan at ibaon ang matira
- Panatilihing simple -- puwedeng pang-araw-araw ang mga sandwich, salad, at pagkaing nasa mangkok na may kanin o iba pang butil
- Payagan ang sarili mong kumain ng tanghalian sa labas isang beses bawat linggo para hindi nakakasakal ang habit
5. Suriin ang mga Subscription Bawat Buwan
Ang karaniwang Amerikano ay gumagastos ng $1,080 bawat taon sa mga subscription, at malayong mas mababa sa aktuwal ang inaakala ng karamihan na binabayaran nila. Natuklasan ng isang pag-aaral ng C+R Research noong 2024 na nang pahulaan sa mga tao ang buwanang gastos nila sa subscription, tinantiya nila ito sa humigit-kumulang $111 -- samantalang $219 ang karaniwang aktuwal nilang gastos. Iyon ay pagtatantiyang mas mababa nang 146%.
Mas malala pa, 54.9% ng mga subscriber ang may kahit isang subscription na hindi nagagamit bawat buwan. Ang karaniwang nasasayang: $10-$17 bawat buwan sa mga serbisyong hindi mo man lang binubuksan.
Ugaliing suriin ang mga subscription buwan-buwan:
- Magtakda ng paulit-ulit na paalala sa kalendaryo tuwing unang araw ng buwan
- Ilista ang bawat aktibong subscription at ang buwanang halaga nito
- Magtanong ng dalawa para sa bawat isa: "Nagamit ko ba ito sa nakaraang 30 araw?" at "Magsa-sign up ba ako rito ngayon sa presyong ito?"
- Kanselahin kaagad kung hindi ang sagot sa alinman sa dalawang tanong
- Lumipat sa mas murang plan kung puwede (kailangan mo ba talaga ang premium plan?)
6. Sundin ang Patakarang Isa ang Papasok, Isa ang Lalabas
Sa tuwing bibili ka ng bago, mag-alis ng isang bagay na pag-aari mo na. Pinipilit ka ng simpleng limitasyong ito na suriin kung mas mabuti nga ba ang bagong bibilhin kaysa sa mayroon ka -- at likas nitong pinapabagal ang pagdami ng gamit.
Epektibo ang patakarang isa ang papasok, isa ang lalabas dahil sa isang prinsipyo ng behavioral economics na tinatawag na loss aversion, o pag-iwas sa pagkawala. Humigit-kumulang doble ang tindi ng sakit na nararamdaman natin kapag may nawala kumpara sa saya ng pagkakaroon ng katumbas nito. Kapag hinihingi mo sa sarili mong magbitaw ng isang gamit sa tuwing bibili ka ng bago, lumilikha ka ng maliit pero makabuluhang sikolohikal na hadlang sa mga hindi kailangang pagbili.
Lalong epektibo ang habit na ito para sa:
- Mga damit -- kapag may bagong kamiseta, may lumang ido-donate
- Mga kagamitan sa kusina -- kapag may bagong appliance, may isang aalisin sa patungan
- Mga elektronikong kagamitan -- kapag may bagong device, may lumang ibebenta o ire-recycle
- Mga libro -- kapag may bagong libro, may isang ipapasa sa iba (o gumamit ng aklatan)
Dagdag na pakinabang: nababawasan ng pinagbentahan ng lumang gamit ang gastos sa bago. Sa paglipas ng panahon, sinasanay ka ng habit na ito na mas maging mapanuri sa mga bagay na pumapasok sa bahay mo -- at sa perang ginagastos mo.
7. Magtakda ng Pang-araw-araw na Limitasyon sa Paggastos
Ginagawang kongkretong desisyon bawat araw ng pang-araw-araw na limitasyon sa paggastos ang buwanang badyet na dati ay isang abstraktong bilang lang. Sa halip na mag-isip sa kalagitnaan ng buwan kung kaya mo pa bang bumili ng isang bagay, alam mo kung magkano mismo ang puwede mong gastusin sa mga gusto mo ngayong araw.
Iminumungkahi ng kilalang 50/30/20 na paraan ng pagbabadyet na maglaan ng 30% ng kita matapos kaltasin ang buwis para sa mga kagustuhan. Para sa isang kumikita ng $4,000 bawat buwan matapos ang buwis, katumbas iyon ng $1,200 na puwedeng gastusin sa mga hindi pangunahing pangangailangan -- humigit-kumulang $40 bawat araw. Kapag alam mo ang halagang iyon, nagbabago ang pagtingin mo sa isang $7 na kape o $25 na biglaang pagbili.
Paano itakda ang pang-araw-araw mong limitasyon:
- Kuwentahin ang buwanang badyet mo para sa mga kagustuhan (kita matapos ibawas ang mga bayarin, ipon, at pangunahing pangangailangan)
- Hatiin sa 30 para makuha ang halaga bawat araw
- Ihambing dito ang gastos mo tuwing gabi bilang bahagi ng habit mo sa pagtatala ng gastos
- Isama sa susunod na araw ang hindi nagastos para makabuo ng kaunting reserba para sa mas malalaking planadong pagbili
Bagay na bagay ang habit na ito sa araw-araw na pagtatala ng gastos (habit #1). Magkasama, bumubuo sila ng sistemang may tuloy-tuloy na pagsubaybay at pag-aayos: itatakda mo ang limitasyon, ihahambing dito ang gastos, at agad na mag-aangkop sa halip na sa katapusan pa ng buwan matuklasang napasobra ka na.
8. I-invest ang Natipid
Bawat dolyar na natitipid mo sa mga habit na ito ay isang dolyar na puwedeng lumago. Ang huling habit ay hindi tungkol sa pagbawas ng gastos -- tungkol ito sa paglalaan ng perang natipid mo sa mga pamumuhunang puwedeng lumago sa paglipas ng panahon dahil pati ang kinita ay kumikita rin.
Mas madali na ito ngayon dahil sa mga platform para sa maliliit na pamumuhunan. Ini-invest ng mga feature na nagra-round up ang baryang diperensiya mula sa mga pang-araw-araw na pagbili. Kung $4.50 ang kape mo sa umaga, gagawin itong $5.00 ng app at i-invest ang $0.50 na diperensiya. Natuklasan ng isang pagsusuri ng Berkeley Economic Review na ang mga paraang ito ng maliliit na pamumuhunan, na nakabatay sa behavioral economics, ay nagpapagaan sa pakiramdam ng pag-iipon dahil napakaliit ng bawat halaga para mapansin -- pero umaabot ang mga ito sa daan-daang dolyar bawat taon kapag pinagsama-sama.
Mga paraan para i-invest ang natipid:
- Gamitin ang pag-round up para makapag-invest mula sa mga araw-araw na pagbili
- Ilipat ang dating pambayad sa mga kinanselang subscription sa isang index fund
- Gawing awtomatiko ang paglilipat ng pera na katumbas ng natitipid mo sa pagbabaon ng tanghalian
- Dagdagan ng 1% ang mga hulog para sa pagreretiro bawat quarter
Ang mahalagang punto: kalahati lang ng proseso ang pag-iipon. Ang pamumuhunan ang nagpapalago sa bunga ng mga araw-araw na habit para maging pangmatagalang yaman. Kahit maliliit na halaga, kapag tuloy-tuloy na ini-invest, ay nakikinabang sa mga kitang muling kumikita sa loob ng maraming dekada.
$204/taon
karaniwang halagang nasasayang sa mga hindi nagagamit na subscription
Pagbuo ng Routine Mo sa Pag-iipon ng Pera
Hindi mo kailangang simulan ang lahat ng walong habit nang sabay-sabay. Magsimula sa isa o dalawa na sa tingin mo ay kaya mong gawin, saka unti-unting magdagdag. Ipinapakita ng pananaliksik sa pagbuo ng habit na magkaiba ang mga salik na nagtutulak sa iyong magsimula ng bagong gawi at ang mga tumutulong sa iyong magpatuloy -- mahalaga ang unang momentum, pero ang pagiging tuloy-tuloy sa mahabang panahon ay nanggagaling sa nakikitang resulta.
Magandang panimula ang araw-araw na pagtatala ng gastos at ang 24-oras na paghihintay bago bumili. Agad kang nagiging mas mulat sa gastos dahil sa dalawang habit na ito, at nagkakaroon ka kaagad ng hadlang laban sa padalos-dalos na paggastos. Kapag kusa mo na silang nagagawa, idagdag ang awtomatikong pag-iipon at pagbabaon ng tanghalian para nakapaloob na sa routine mo ang pagtitipid.
Kapansin-pansing pangkaraniwan ang ginagawa ng mga matagumpay na nakakapag-ipon. Hindi sila sumusunod sa sobrang higpit na badyet o pinagkakaitan ang sarili. Binibigyang-pansin nila ang maliliit na araw-araw na habit at sinusuri kung talagang nagpapabuti sa buhay nila ang bawat binibili. Ang pagbabagong iyon sa pag-iisip, na isinasagawa araw-araw, ang nagtatakda ng kaibahan ng mga nag-iipon at mga gumagastos.
Mga Madalas Itanong
Magkano ang makatotohanang maiipon sa pamamagitan ng mga araw-araw na habit?▼
Depende ang halaga sa kita at pamumuhay mo, pero karamihan ay nakakatukoy ng $200-$500 bawat buwan na puwedeng maipon sa pamamagitan ng pinagsamang pagtatala ng gastos, pagbabawas ng padalos-dalos na pagbili, at pagsusuri ng mga subscription. Ang pagbabaon pa lang ng tanghalian ay maaaring makatipid ng $1,500-$2,000 bawat taon. Ang susi ay pagiging tuloy-tuloy -- lumalaki ang epekto ng maliliit na halaga sa paglipas ng panahon.
Ano ang pinakamagandang unang habit para makapag-ipon ng pera?▼
Ang araw-araw na pagtatala ng gastos ang unang hakbang na may pinakamalaking epekto. Hindi mo maaayos ang hindi mo nakikita. Karamihan sa mga nagtatala ng gastos kahit sa loob lang ng dalawang linggo ay nakakatuklas ng mga paulit-ulit na gastusing hindi nila namamalayan. Pagkatapos nito, magandang ikalawang hakbang ang 24-oras na paghihintay bago bumili nang padalos-dalos.
Epektibo ba talaga ang awtomatikong pag-iipon?▼
Oo. Ipinapakita ng pananaliksik sa pag-uugali mula sa Common Cents Lab ng Duke University na inaalis ng awtomatikong pag-iipon ang paulit-ulit na pagdedesisyon kung mag-iipon ba, kaya mas malaki ang posibilidad na matuloy ito. Ang susi ay magtakda ng mga paglilipat ng pera kaagad pagkatapos ng araw ng sahod para iayon mo ang paggastos sa natitira, sa halip na kung ano lang ang matira ang siyang ipunin.
Paano ko mapapanatili ang mga habit sa pagtitipid sa mahabang panahon?▼
Tratuhin ang mga gawi mo sa pera gaya ng anumang ibang habit: i-track ang pag-usad mo, ipagdiwang ang maliliit na tagumpay, at huwag subukang baguhin ang lahat nang sabay-sabay. Ang paggamit ng habit tracker para mapanatili ang streak ay tumutulong sa iyong panindigan ang ginagawa mo. Ipinapakita ng pananaliksik na ang kasiyahan sa mga unang resulta ang pinakamalakas na palatandaan kung ipagpapatuloy mo ang isang habit.
Mas mabuti bang unahin ang pagbabawas ng gastos o pagpapataas ng kita?▼
Parehong mahalaga, pero ang mga araw-araw na gawi sa paggastos ay agad mong makokontrol. Agad ang epekto ng pagbabawas ng $200 bawat buwan mula sa padalos-dalos na pagbili at mga subscription, samantalang madalas ay buwan o taon bago tumaas ang kita. Ang pinakamagandang paraan ay bumuo muna ng matibay na mga habit sa pag-iipon, saka ilaan sa mga pamumuhunan ang anumang dagdag sa kita.
- 1.Estadistika sa Padalos-dalos na Pagbili (2025): Mga Gawi ng Mamimili sa Paggastoscapitaloneshopping.com
- 2.Survey ng CNET noong 2025 tungkol sa mga subscriptionfinance.yahoo.com
- 3.Frontiers | Mga salik sa pag-uugali at sitwasyon na nakaaapekto sa iba’t ibang yugto ng pag-iiponfrontiersin.org
- 4.Ibinahagi ng mga Matipid ang Isang Gawing Nakatulong sa Kanilang Makatipid nang Pinakamalaki noong 2025buzzfeed.com
- 5.Ang pinakamadaling paraan para makapag-ipon buwan-buwan, ayon sa isang eksperto sa pananaliksik sa pag-uugalicnbc.com
- 6.Pananaliksik na inilathala sa Journal of Consumer Affairsjournals.sagepub.com
- 7.5 paraan para mas makapag-ipon sa 2026fidelity.com
- 8.Pagsubaybay sa gastos sa pagkain sa Amerika: Gumagastos ang mga tao ng $1,546 bawat buwan sa grocery at mga restawranempower.com
- 9.Mga Uso sa Pagkain sa Labas noong 2025: Paano Gumagastos ang mga Amerikano sa Restawran at Takeoutescoffier.edu
- 10.Gastos sa mga Hindi Nagagamit na Subscriptionself.inc
- 11.Paano Makapag-ipon ng Pera: 28 Paraannerdwallet.com
- 12.Maliliit na Pamumuhunan at ang Behavioral Economics ng Pag-iipon: Ang Bisa ng Maliliit na Hakbangeconreview.studentorg.berkeley.edu
 Habit Streak