 Por Adrien Blanc
8 hábitos diários que te ajudam a poupar mais dinheiro
A maioria das pessoas encara a poupança como um problema de força de vontade: algo que exige um esforço enorme todos os meses, depois de pagar as contas. Mas a investigação conta outra história. Poupar é uma questão de hábitos, e quem acumula património de forma consistente fá-lo através de pequenas ações diárias que consegue repetir, em vez de grandes sacrifícios.
Estima-se que o consumidor norte-americano médio gaste 282 $ por mês só em compras por impulso, num total superior a 3 300 $ por ano. Entretanto, o inquérito da CNET sobre subscrições de 2025 revelou que as pessoas desperdiçam, em média, 204 $ por ano em subscrições que nem sequer utilizam. Não são extravagâncias que arruínam o orçamento: são pequenos padrões de despesa automáticos que vão esvaziando as tuas finanças sem dares por isso.
A solução é igualmente automática. Quando crias os hábitos diários certos em relação ao dinheiro, poupar deixa de exigir um esforço constante e começa a acontecer por si só. A seguir encontras oito hábitos diários, apoiados pela ciência comportamental e por dados do mundo real, que te podem ajudar a guardar uma maior parte do que ganhas. Estes hábitos encaixam naturalmente numa rotina diária que funciona.
3 381 $
gasto anual médio em compras por impulso por consumidor norte-americano
1. Regista todas as despesas diariamente
Tomar consciência é o primeiro passo para mudar comportamentos, e registar as despesas diariamente é a forma mais rápida de ganhares consciência financeira. Quando sabes exatamente para onde vai o teu dinheiro, começas naturalmente a questionar se cada compra vale a pena.
Um estudo publicado na Frontiers in Behavioral Economics concluiu que tanto os fatores comportamentais como os contextuais têm um papel significativo nos resultados da poupança, e que o acompanhamento ativo é um dos indicadores mais fortes de comportamentos de poupança positivos. As pessoas que registam os seus gastos diariamente relatam descobrir entre 100 $ e 300 $ por mês em despesas que não sabiam que tinham.
Começar não precisa de ser complicado:
- Regista todas as compras no final de cada dia (usa uma aplicação ou uma simples nota)
- Divide os gastos por categorias: necessidades, desejos e desperdício
- Revê os padrões semanais para detetares despesas recorrentes desnecessárias
- Procura ter dias sem gastar — algumas pessoas que poupam apontam para 13-18 por mês
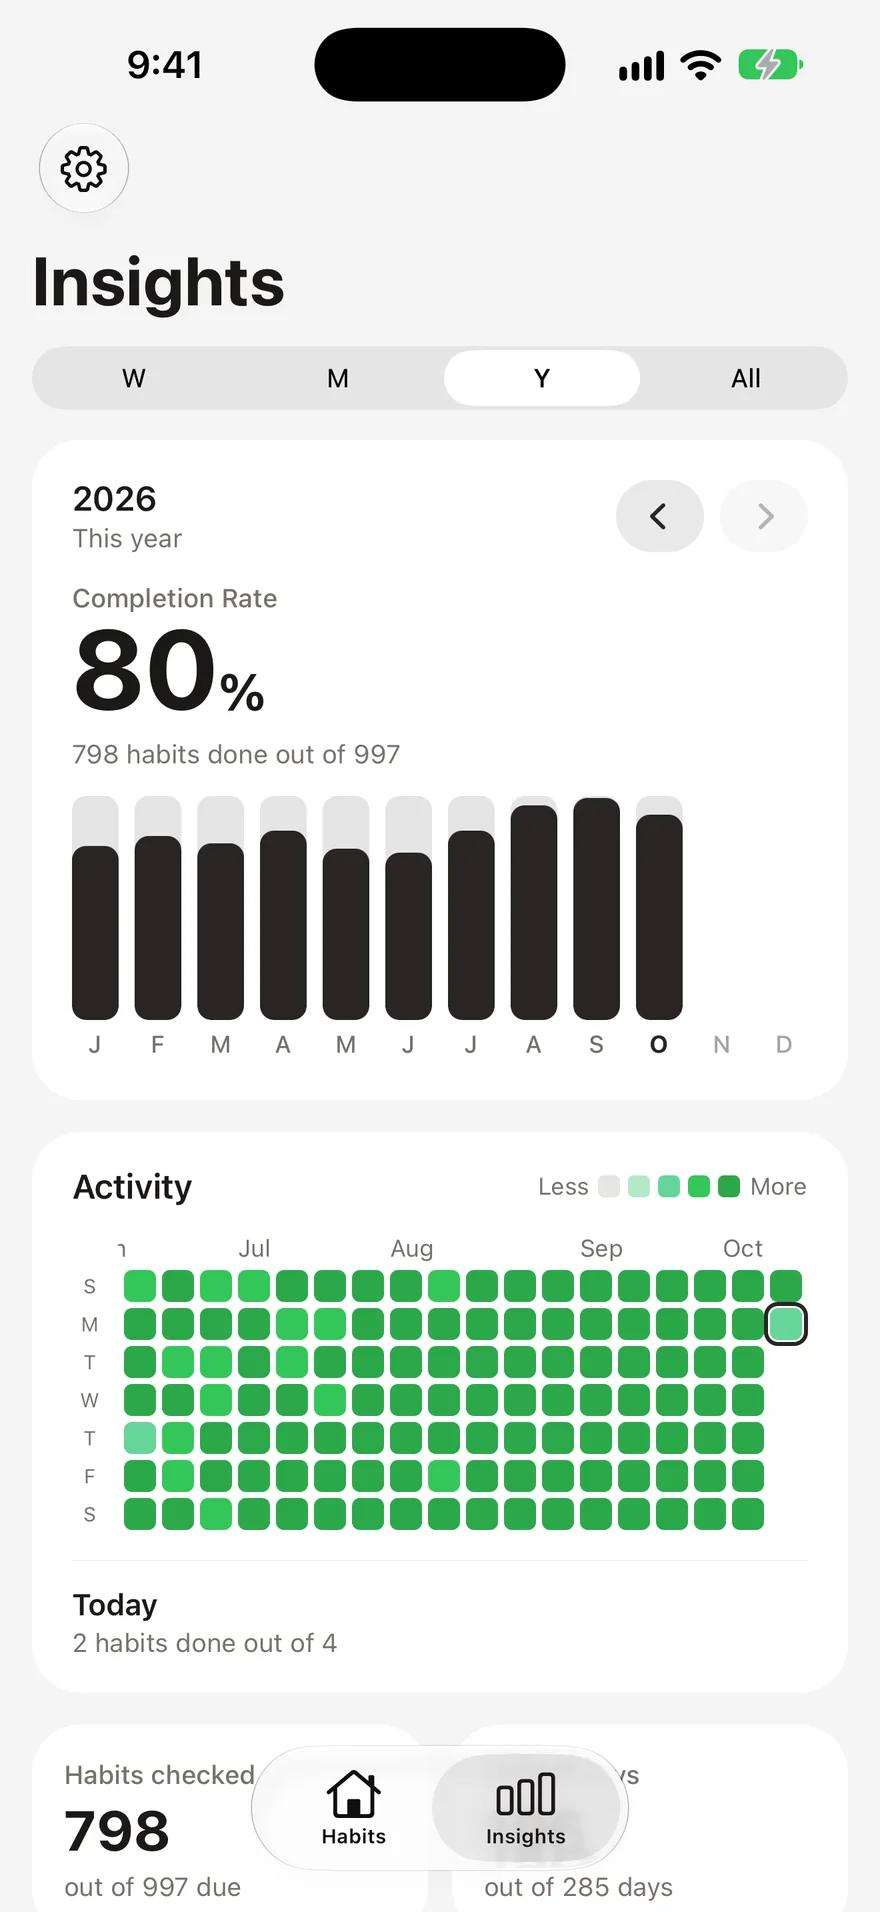
Uma pessoa que utiliza uma aplicação de acompanhamento de hábitos partilhou que, ao fazer um registo diário e procurar ter dias sem gastar, acrescentou mais de 1 000 $ por mês às suas poupanças. O registo funciona porque transforma gastos inconscientes em decisões conscientes. Se estás a começar a criar uma rotina de acompanhamento, uma aplicação de acompanhamento de hábitos para principiantes pode ajudar-te a manter a consistência.
2. Espera 24 horas antes de compras não essenciais
A regra das 24 horas é uma das ferramentas mais simples e eficazes para reduzir os gastos por impulso. Quando sentes vontade de comprar algo que não tinhas planeado, esperas um dia inteiro antes de concluir a compra. Na maioria das vezes, a vontade passa.
A psicologia por detrás desta regra está bem documentada. Perry Wright, investigador sénior em ciência comportamental no Common Cents Lab da Duke University, explica que «o melhor truque para poupar é eliminar a decisão de poupar», e a regra das 24 horas funciona ao eliminar a decisão impulsiva de gastar. Os estudos mostram que o pico de dopamina associado às compras ocorre antes da compra, e não depois. Ao esperares, deixas passar essa urgência artificial.
Os números são impressionantes. O consumidor médio faz 9,75 compras por impulso por mês, por cerca de 29 $ cada. Mesmo reduzir esse número para metade permite poupar entre 1 200 $ e 1 700 $ por ano.
Como aplicar a regra das 24 horas:
- Adiciona os artigos a uma lista de desejos em vez de os colocares no carrinho
- Elimina as aplicações de compras do ecrã principal do telemóvel
- Cancela a subscrição de emails de marketing que te levam a explorar produtos por impulso
- Define um limite em dólares (por exemplo, qualquer compra acima de 30 $ espera 24 horas)
3. Automatiza a tua poupança
A automatização elimina a decisão diária de poupar ou não, e é precisamente por isso que funciona tão bem. Quando o dinheiro é transferido para a poupança antes de o veres na conta à ordem, ajustas os teus gastos ao que resta, em vez de fazeres o contrário.
A ciência comportamental apoia fortemente esta abordagem. Uma investigação publicada no Journal of Consumer Affairs concluiu que automatizar a poupança é particularmente eficaz quando se combina com uma mentalidade de poupança: esta combinação ajuda pessoas de todos os níveis de rendimento a acumular poupanças líquidas mais depressa. A Fidelity recomenda que procures poupar 15% do rendimento antes de impostos para a reforma, incluindo as contribuições correspondentes da entidade empregadora.
Implementa a automatização por etapas:
- Transferência para o fundo de emergência no dia seguinte a cada pagamento do salário
- Contribuições para a reforma através da tua entidade empregadora (aproveita ao máximo qualquer contribuição correspondente)
- Investimento por arredondamento através de aplicações de microinvestimento (os pequenos trocos acumulam-se)
- Contas de poupança separadas para objetivos específicos (férias, carro, casa)
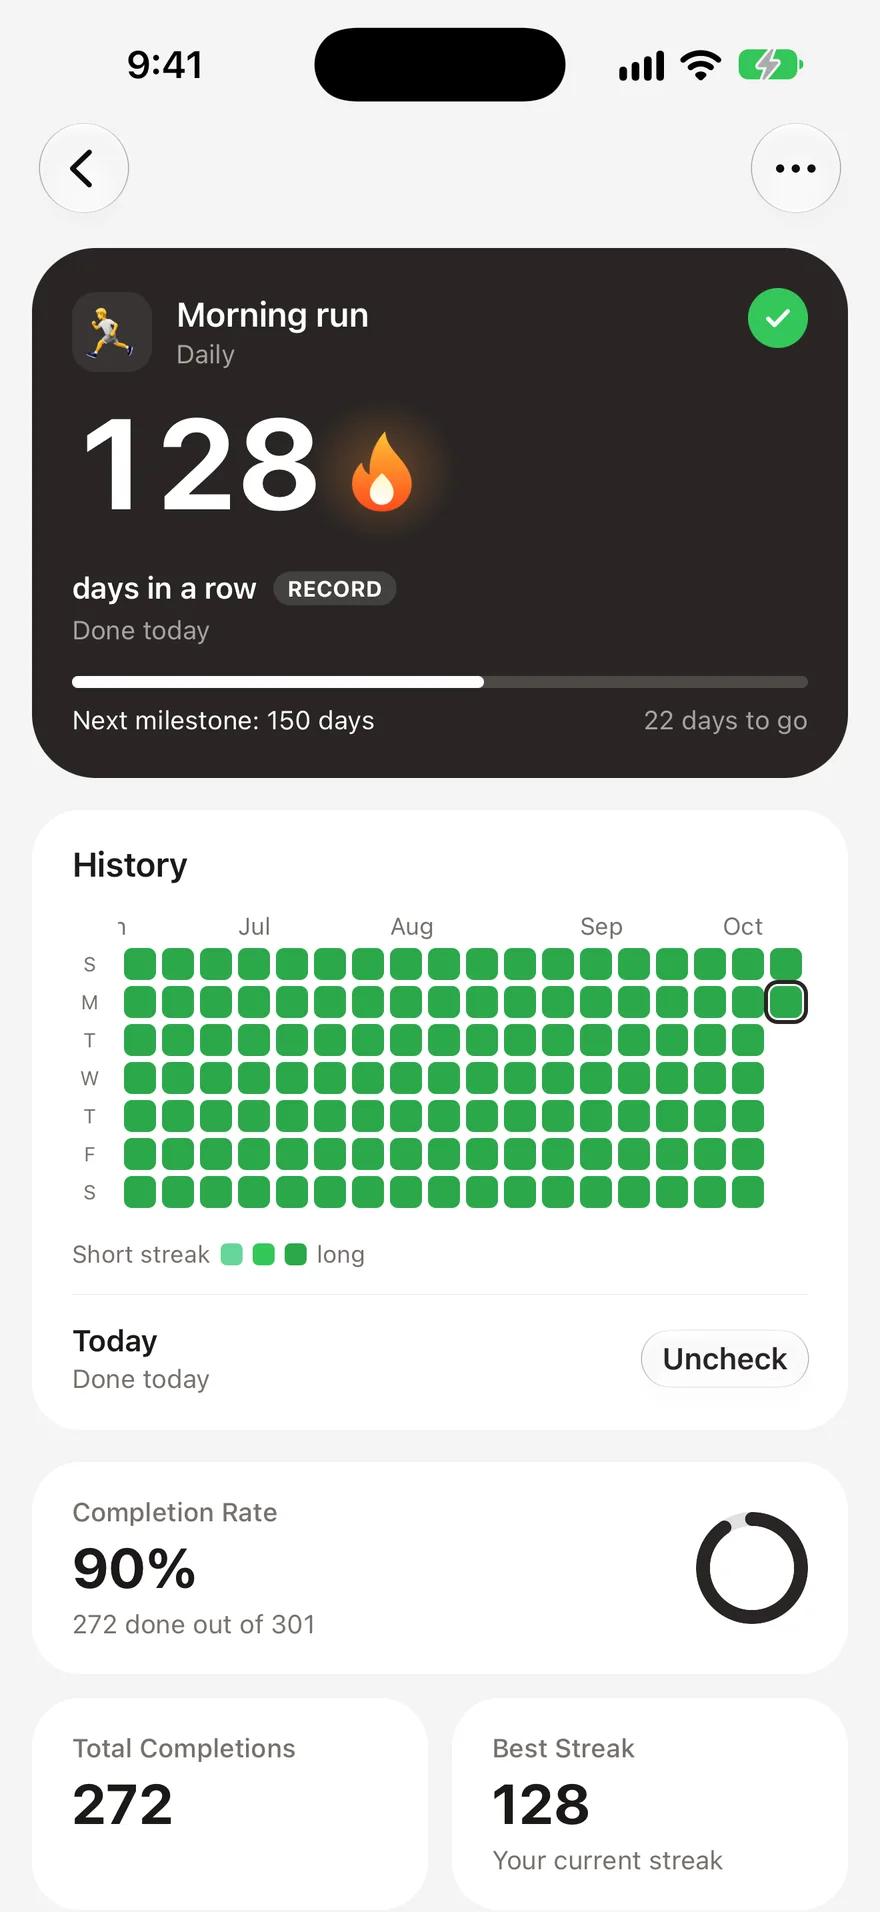
Aqui, o hábito diário não é a transferência em si: é a mentalidade. Consulta o saldo da tua poupança todas as manhãs como parte da tua rotina. Ver o teu progresso aumenta a motivação, da mesma forma que acompanhar uma sequência reforça qualquer comportamento positivo.
4. Leva o almoço de casa
Levar comida de casa em vez de comprar o almoço é um dos hábitos diários com maior retorno que podes criar. As contas são simples e a poupança acumula-se rapidamente.
Segundo a investigação da Empower sobre despesas com alimentação, os norte-americanos gastam atualmente cerca de 879 $ por mês em refeições de restaurante e para levar. O almoço é a refeição mais frequentemente feita fora de casa: 53% dos agregados familiares almoçam fora numa dada semana. Com uma refeição de restaurante a custar, em média, entre 11 $ e 30 $ por pessoa, comprar o almoço cinco dias por semana pode facilmente custar entre 2 500 $ e 3 000 $ por ano.
Um almoço levado de casa custa, em média, entre 3 $ e 5 $. Essa diferença — cerca de 1 500 $ a 2 000 $ por ano — é dinheiro real que pode ir diretamente para a poupança ou para pagar dívidas.
Dicas para manteres este hábito:
- Prepara as refeições ao domingo para toda a semana de trabalho
- Cozinha um pouco mais ao jantar e leva as sobras
- Mantém as coisas simples — sandes, saladas e taças com cereais funcionam todos os dias
- Permite-te almoçar fora uma vez por semana para que o hábito não pareça restritivo
5. Revê as subscrições todos os meses
O norte-americano médio gasta 1 080 $ por ano em subscrições, e a maioria das pessoas subestima drasticamente quanto está a pagar. Um estudo da C+R Research de 2024 concluiu que, quando lhes pediram para estimar os custos mensais das suas subscrições, as pessoas apontaram para cerca de 111 $, quando o gasto real médio era de 219 $. Isto representa uma subestimação de 146%.
Pior ainda, 54,9% dos subscritores têm pelo menos uma subscrição que não utilizam em cada mês. O desperdício médio: entre 10 $ e 17 $ por mês em serviços que nem sequer abres.
Cria o hábito de rever as subscrições mensalmente:
- Define um lembrete recorrente no calendário para o primeiro dia de cada mês
- Lista todas as subscrições ativas e o respetivo custo mensal
- Faz duas perguntas sobre cada uma: «Usei isto nos últimos 30 dias?» e «Subscreveria isto hoje por este preço?»
- Cancela imediatamente se a resposta a qualquer uma das perguntas for não
- Muda para planos mais baratos sempre que possível (precisas mesmo do plano premium?)
6. Usa a regra «entra um, sai um»
Sempre que comprares algo novo, desfaz-te de algo que já tens. Esta limitação simples obriga-te a avaliar se uma nova compra é realmente melhor do que aquilo que tens e abranda naturalmente a acumulação.
A regra «entra um, sai um» funciona devido a um princípio da economia comportamental chamado aversão à perda. Sentimos a dor de perder algo com cerca do dobro da intensidade do prazer de ganhar algo equivalente. Ao obrigares-te a prescindir de um artigo sempre que compras outro, crias uma barreira psicológica pequena, mas relevante, contra compras desnecessárias.
Este hábito é especialmente eficaz para:
- Roupa — uma camisola nova significa doar uma antiga
- Utensílios de cozinha — um eletrodoméstico novo significa retirar outro da bancada
- Eletrónica — um dispositivo novo significa vender ou reciclar um antigo
- Livros — um livro novo significa passar outro a alguém (ou recorrer à biblioteca)
Bónus: vender o artigo que sai compensa parte do custo do novo. Com o tempo, este hábito ensina-te a ser mais consciente sobre o que entra em tua casa — e na tua carteira.
7. Define um limite de gastos diário
Um limite diário de gastos transforma o teu orçamento mensal de um número abstrato numa decisão diária concreta. Em vez de te perguntares, a meio do mês, se podes pagar alguma coisa, sabes exatamente quanto dinheiro tens hoje para gastos não essenciais.
O conhecido método 50/30/20 sugere destinar 30% do rendimento após impostos a desejos. Para alguém que ganha 4 000 $ por mês após impostos, isso corresponde a 1 200 $ para gastos não essenciais, ou cerca de 40 $ por dia. Conhecer esse valor muda a forma como avalias um café de 7 $ ou uma compra por impulso de 25 $.
Como definir o teu limite diário:
- Calcula o teu orçamento mensal para gastos não essenciais (rendimento menos contas, poupanças e bens essenciais)
- Divide por 30 para obteres o teu valor diário
- Compara os gastos com esse limite todas as noites como parte do teu hábito de registar despesas
- Transfere os montantes não gastos para os dias seguintes para criares uma pequena margem para compras maiores planeadas
Este hábito combina naturalmente com o registo diário de despesas (hábito n.º 1). Juntos, criam um sistema de ciclo fechado: defines o limite, comparas os gastos com ele e ajustas em tempo real, em vez de descobrires no final do mês que gastaste demasiado.
8. Investe a diferença
Cada dólar que poupas com estes hábitos é um dólar que pode crescer. O último hábito não consiste em gastar menos, mas em encaminhar o dinheiro que libertaste para opções em que beneficie da capitalização ao longo do tempo.
As plataformas de microinvestimento tornaram isto mais fácil do que nunca. As funcionalidades de arredondamento investem os pequenos trocos das compras do dia a dia. Se o teu café de manhã custar 4,50 $, a aplicação arredonda para 5,00 $ e investe a diferença de 0,50 $. Uma análise da Berkeley Economic Review concluiu que estas técnicas de microinvestimento, assentes na economia comportamental, fazem com que poupar pareça indolor, porque os montantes são demasiado pequenos para se notarem individualmente, mas somam centenas de dólares por ano.
Formas de investir a diferença:
- Investimento por arredondamento nas compras diárias
- Encaminha o dinheiro das subscrições canceladas para um fundo de índice
- Automatiza transferências de valor igual ao que poupas ao levar o almoço de casa
- Aumenta as contribuições para a reforma em 1% a cada trimestre
A ideia essencial: poupar é apenas metade da equação. Investir é o que transforma os hábitos diários em património a longo prazo. Mesmo montantes modestos, investidos de forma consistente, beneficiam de rendimentos compostos ao longo de décadas.
204 $/ano
valor médio desperdiçado em subscrições não utilizadas
Cria a tua rotina de poupança
Não precisas de adotar os oito hábitos de uma vez. Começa por um ou dois que te pareçam exequíveis e avança a partir daí. A investigação sobre a formação de hábitos mostra que os fatores que te levam a iniciar um novo comportamento são diferentes daqueles que te fazem continuar: o impulso inicial é importante, mas a consistência a longo prazo vem de ver resultados.
Um bom ponto de partida: começa pelo registo diário de despesas e pela regra das 24 horas. Estes dois hábitos criam consciência imediata e uma barreira instantânea contra os gastos por impulso. Quando já te parecerem automáticos, acrescenta a automatização e o hábito de levar o almoço de casa para criares uma base estável de poupança.
O padrão entre as pessoas que conseguem poupar é surpreendentemente comum. Não seguem orçamentos extremos nem vivem em privação. Prestam atenção aos pequenos hábitos diários e questionam se cada compra melhora realmente a sua vida. Essa mudança de mentalidade, praticada todos os dias, é o que distingue quem poupa de quem gasta.
Perguntas frequentes
Quanto dinheiro é realista poupar com hábitos diários?▼
O valor varia consoante o rendimento e o estilo de vida, mas a maioria das pessoas encontra entre 200 $ e 500 $ por mês ao combinar o registo de despesas, a redução das compras por impulso e a revisão das subscrições. Só levar o almoço de casa pode poupar entre 1 500 $ e 2 000 $ por ano. O essencial é a consistência: os pequenos montantes acumulam-se ao longo do tempo.
Qual é o melhor hábito para começar a poupar dinheiro?▼
Registar as despesas diariamente é o ponto de partida com maior impacto. Não podes corrigir o que não consegues ver. A maioria das pessoas que regista os seus gastos, mesmo durante apenas duas semanas, descobre despesas recorrentes que não sabia que tinha. A partir daí, a regra das 24 horas para compras por impulso é um segundo passo natural.
Automatizar a poupança funciona mesmo?▼
Sim. A investigação comportamental do Common Cents Lab da Duke University mostra que automatizar a poupança elimina a decisão constante de poupar ou não, o que aumenta drasticamente a concretização dessa intenção. O essencial é programar transferências para logo após receberes o salário, de modo a ajustares os gastos ao que resta, em vez de poupares o que sobra.
Como posso manter os hábitos de poupança a longo prazo?▼
Trata os hábitos financeiros como qualquer outro hábito: acompanha o teu progresso, celebra as pequenas vitórias e não tentes mudar tudo de uma vez. Usar uma aplicação de acompanhamento de hábitos para manteres uma sequência reforça o teu compromisso. A investigação mostra que a satisfação com os primeiros resultados é o indicador mais forte para prever se vais manter um hábito.
É melhor concentrar-me em cortar despesas ou em aumentar o rendimento?▼
Ambos são importantes, mas os hábitos de despesa diários dão-te controlo imediato. Cortar 200 $ por mês em compras por impulso e subscrições tem efeito imediato, enquanto os aumentos de rendimento demoram frequentemente meses ou anos a concretizar-se. A melhor abordagem é criar primeiro hábitos de poupança sólidos e depois encaminhar qualquer aumento de rendimento para investimentos.
- 1.Impulse Buying Statistics (2025): Consumer Spending Habitscapitaloneshopping.com
- 2.Inquérito da CNET sobre subscrições de 2025finance.yahoo.com
- 3.Frontiers | Behavioral and contextual determinants of different stages of saving behaviorfrontiersin.org
- 4.Frugal People Are Sharing The One Practice That Saved Them The Most Money In 2025buzzfeed.com
- 5.The easiest way to save money every month, according to a behavioral research expertcnbc.com
- 6.Investigação publicada no Journal of Consumer Affairsjournals.sagepub.com
- 7.5 ways to save more in 2026fidelity.com
- 8.Tracking America’s food spending: People spend $1,546 a month on groceries and restaurantsempower.com
- 9.2025 Consumer Dining Trends: How Americans Are Spending on Restaurants and Takeoutescoffier.edu
- 10.Cost of Unused Subscriptionsself.inc
- 11.How to Save Money: 28 Waysnerdwallet.com
- 12.Micro Investment and the Behavioral Economics of Savings: The Power of Small Stepseconreview.studentorg.berkeley.edu
 Habit Streak