 Oleh Adrien Blanc
8 Tabiat Harian yang Membantu Anda Menyimpan Lebih Banyak Wang
Kebanyakan orang menganggap menyimpan wang sebagai soal kekuatan tekad — sesuatu yang perlu dipaksa setiap bulan selepas bil dibayar. Namun, kajian memberikan gambaran yang berbeza. Menyimpan ialah soal tabiat, dan mereka yang membina kekayaan secara konsisten melakukannya melalui tindakan harian kecil yang boleh diulang, bukannya pengorbanan besar.
Rata-rata pengguna Amerika membelanjakan kira-kira $282 sebulan untuk pembelian impulsif sahaja, berjumlah lebih $3,300 setahun. Sementara itu, tinjauan langganan CNET 2025 mendapati bahawa orang ramai membazirkan purata $204 setahun untuk langganan yang tidak mereka gunakan pun. Ini bukan perbelanjaan besar yang merosakkan bajet — sebaliknya, corak perbelanjaan kecil dan automatik yang menghakis kewangan anda tanpa disedari.
Penyelesaiannya juga bersifat automatik. Apabila anda membina tabiat harian yang betul dalam mengurus wang, menyimpan tidak lagi memerlukan usaha berterusan dan mula berlaku dengan sendirinya. Berikut ialah lapan tabiat harian, berasaskan sains tingkah laku dan data dunia sebenar, yang boleh membantu anda menyimpan lebih banyak daripada pendapatan anda. Tabiat ini mudah disepadukan ke dalam rutin harian yang benar-benar berkesan.
$3,381
purata perbelanjaan impulsif tahunan bagi setiap pengguna Amerika
1. Jejaki Setiap Perbelanjaan Setiap Hari
Kesedaran ialah langkah pertama untuk mengubah tingkah laku, dan penjejakan perbelanjaan harian ialah cara terpantas untuk membina kesedaran kewangan. Apabila anda tahu dengan tepat ke mana wang anda dibelanjakan, anda secara semula jadi mula mempersoalkan sama ada setiap pembelian berbaloi.
Satu kajian yang diterbitkan dalam Frontiers in Behavioral Economics mendapati bahawa faktor tingkah laku dan konteks memainkan peranan yang signifikan dalam menentukan hasil simpanan — dan pemantauan aktif ialah salah satu peramal paling kuat bagi tingkah laku menyimpan yang positif. Mereka yang menjejaki perbelanjaan setiap hari melaporkan bahawa mereka menemui perbelanjaan antara $100 hingga $300 sebulan yang tidak mereka sedari.
Memulakannya tidak perlu rumit:
- Catat setiap pembelian pada penghujung setiap hari (gunakan apl atau nota ringkas)
- Bahagikan perbelanjaan kepada keperluan, kehendak dan pembaziran
- Semak corak mingguan untuk mengenal pasti kebocoran wang yang berulang
- Sasarkan hari tanpa perbelanjaan — sesetengah penyimpan menyasarkan 13-18 hari sebulan
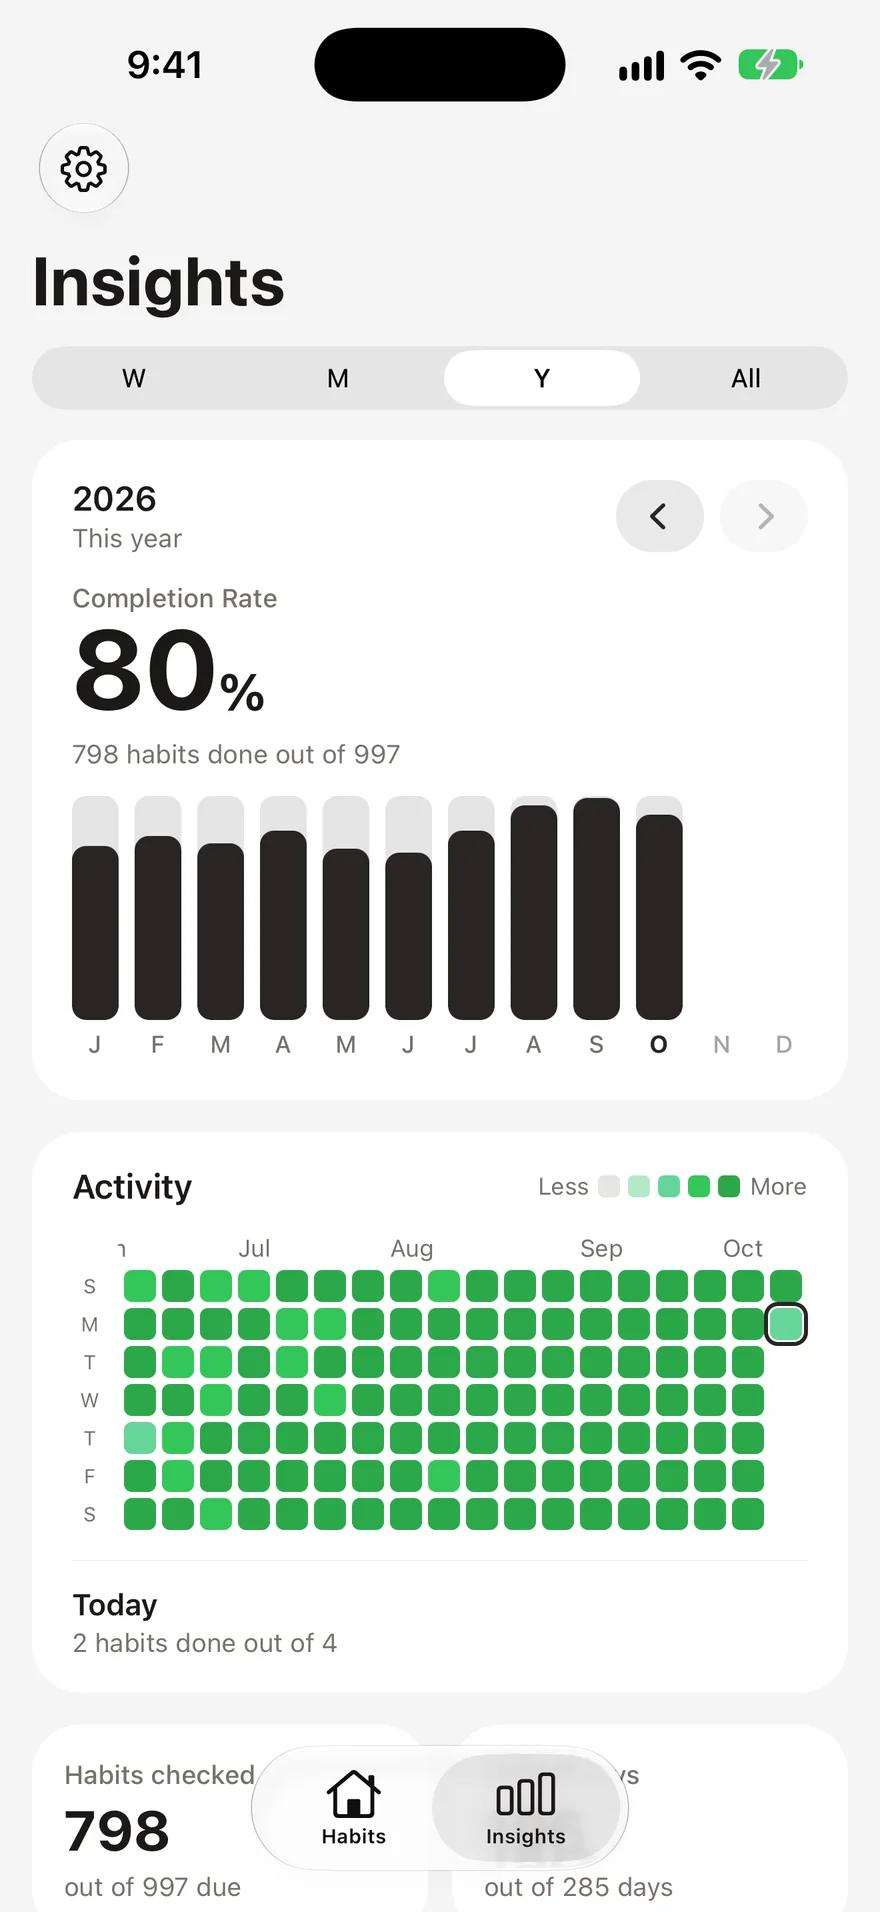
Seorang pengguna penjejak tabiat berkongsi bahawa dengan menjejaki perbelanjaan setiap hari dan menyasarkan hari tanpa perbelanjaan, beliau menambah lebih $1,000 sebulan kepada simpanan. Penjejakan berkesan kerana ia mengubah perbelanjaan tanpa sedar menjadi keputusan yang dibuat secara sedar. Jika anda baru mula membina rutin penjejakan, penjejak tabiat untuk pemula boleh membantu anda kekal konsisten.
2. Tunggu 24 Jam Sebelum Membuat Pembelian Bukan Keperluan
Peraturan 24 jam ialah salah satu kaedah paling mudah dan berkesan untuk mengurangkan perbelanjaan impulsif. Apabila anda terdorong untuk membeli sesuatu yang tidak dirancang, tunggu sehari penuh sebelum menyelesaikan pembelian itu. Selalunya, keinginan tersebut akan reda.
Psikologi di sebalik kaedah ini telah didokumentasikan dengan baik. Perry Wright, penyelidik tingkah laku kanan di Common Cents Lab, Duke University, menjelaskan bahawa "petua terbaik untuk menyimpan ialah menyingkirkan keperluan membuat keputusan untuk menyimpan" — dan peraturan 24 jam berkesan dengan menyingkirkan keputusan impulsif untuk berbelanja. Kajian menunjukkan bahawa lonjakan dopamin daripada membeli-belah mencapai kemuncaknya sebelum pembelian, bukannya selepas itu. Dengan menunggu, anda membiarkan rasa mendesak yang semu itu berlalu.
Angkanya menarik perhatian. Rata-rata pengguna membuat 9.75 pembelian impulsif sebulan dengan nilai kira-kira $29 setiap satu. Mengurangkannya kepada separuh pun menjimatkan $1,200-$1,700 setahun.
Cara menggunakan peraturan 24 jam:
- Masukkan barangan ke dalam senarai hajat dan bukannya troli
- Padamkan apl beli-belah daripada skrin utama telefon anda
- Berhenti melanggan e-mel pemasaran yang mencetuskan keinginan melayari barangan secara impulsif
- Tetapkan ambang nilai dalam dolar (contohnya, apa-apa yang melebihi $30 perlu menunggu 24 jam)
3. Automasikan Simpanan Anda
Automasi menyingkirkan keputusan harian tentang sama ada hendak menyimpan, dan itulah sebabnya ia begitu berkesan. Apabila wang dipindahkan ke simpanan sebelum anda melihatnya dalam akaun semasa, anda menyesuaikan perbelanjaan mengikut baki yang ada — bukannya sebaliknya.
Sains tingkah laku memberikan sokongan kukuh terhadap kaedah ini. Kajian yang diterbitkan dalam Journal of Consumer Affairs mendapati bahawa automasi simpanan amat berkesan apabila digabungkan dengan pemikiran yang mengutamakan simpanan — gabungan ini membantu orang pada semua peringkat pendapatan membina simpanan cair dengan lebih cepat. Fidelity menyarankan agar anda menyasarkan simpanan sebanyak 15% daripada pendapatan sebelum cukai untuk persaraan, termasuk caruman padanan majikan.
Sediakan automasi secara berperingkat:
- Pemindahan ke dana kecemasan pada hari selepas setiap bayaran gaji
- Caruman persaraan melalui majikan anda (maksimumkan sebarang caruman padanan)
- Pelaburan melalui pembundaran menggunakan apl pelaburan mikro (baki wang kecil akan terkumpul)
- Akaun simpanan berasingan untuk matlamat tertentu (percutian, kereta, rumah)
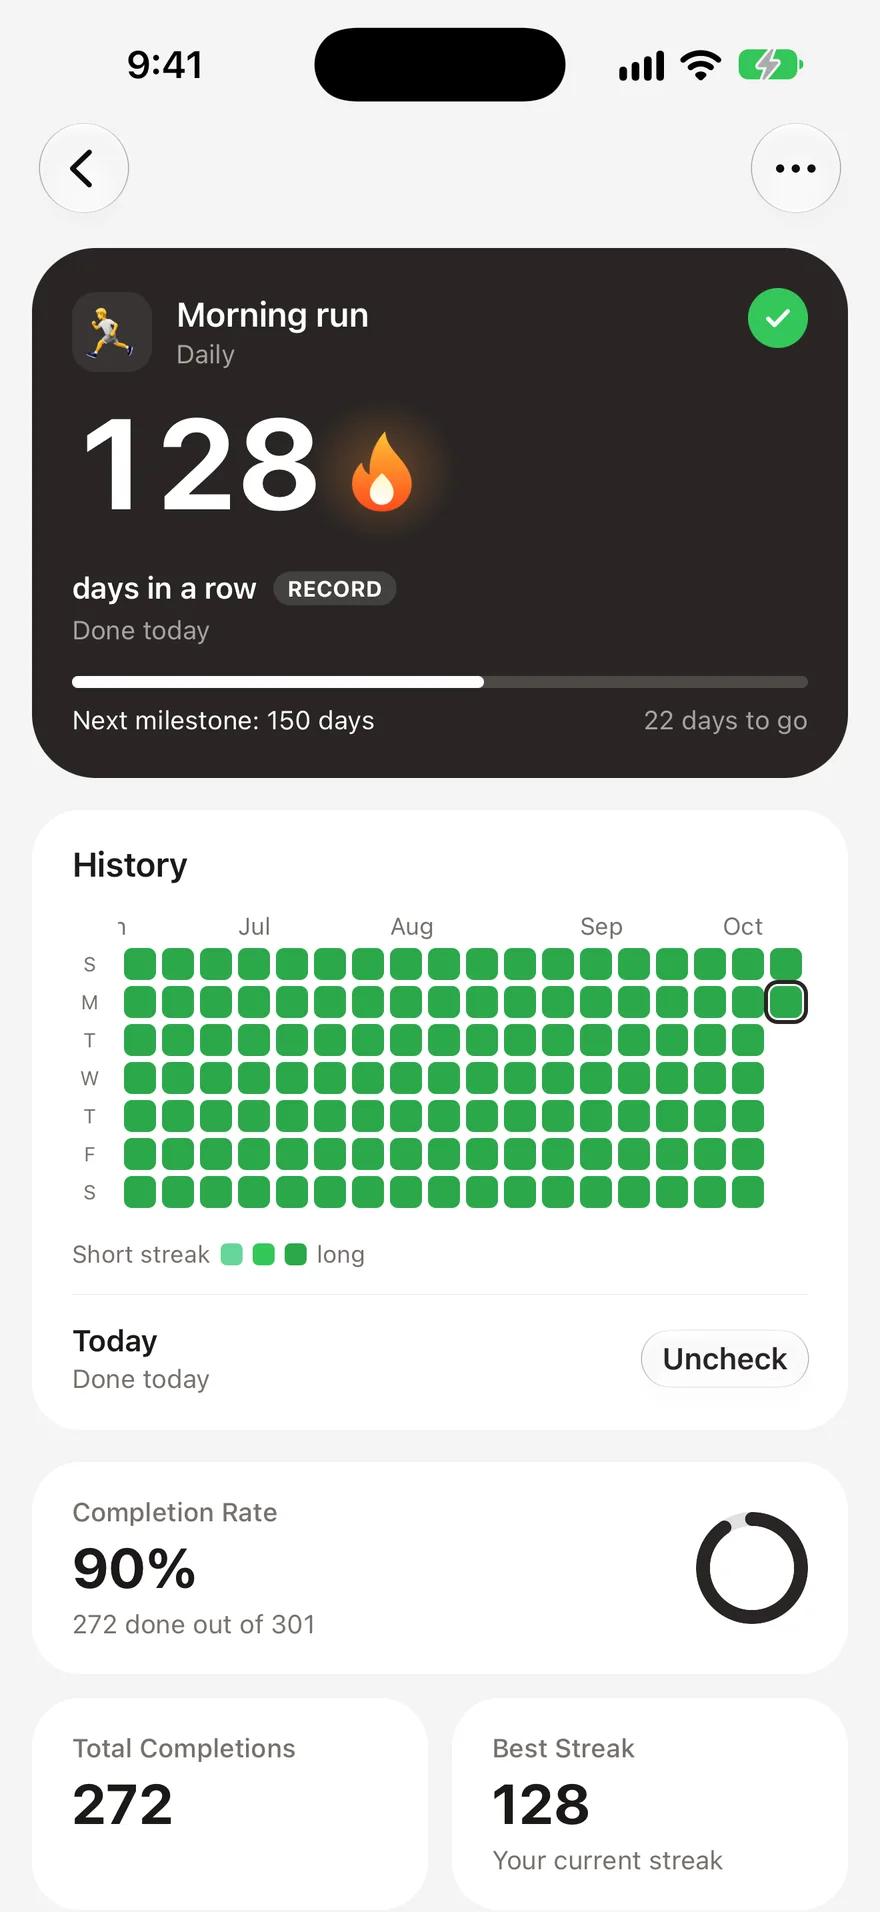
Tabiat harian di sini bukan pemindahan itu sendiri — tetapi cara berfikir anda. Semak baki simpanan anda setiap pagi sebagai sebahagian daripada rutin. Melihat kemajuan anda membina motivasi, sama seperti menjejaki rentetan mengukuhkan mana-mana tingkah laku positif.
4. Bawa Bekal Makan Tengah Hari
Membawa makanan dari rumah dan bukannya membeli makan tengah hari ialah salah satu tabiat harian yang memberikan pulangan tertinggi. Pengiraannya mudah, dan penjimatan terkumpul dengan cepat.
Menurut kajian perbelanjaan makanan oleh Empower, rakyat Amerika kini membelanjakan kira-kira $879 sebulan untuk makanan restoran dan makanan bungkus. Makan tengah hari ialah waktu makan yang paling kerap dinikmati di luar rumah — 53% isi rumah makan tengah hari di luar dalam sesuatu minggu. Dengan purata harga hidangan restoran sebanyak $11-$30 seorang, membeli makan tengah hari lima hari seminggu boleh menelan belanja $2,500-$3,000 setahun dengan mudah.
Bekal makan tengah hari berharga purata $3-$5. Perbezaan itu — kira-kira $1,500-$2,000 setahun — ialah wang sebenar yang boleh terus dimasukkan ke dalam simpanan atau digunakan untuk membayar hutang.
Petua untuk mengekalkan tabiat ini:
- Sediakan makanan pada hari Ahad untuk sepanjang minggu bekerja
- Masak makan malam dalam kuantiti sedikit lebih banyak dan jadikan bakinya bekal
- Pilih hidangan ringkas — sandwic, salad dan hidangan bijirin dalam mangkuk sesuai untuk setiap hari
- Benarkan diri anda makan tengah hari di luar sekali seminggu supaya tabiat ini tidak terasa menyekat
5. Semak Langganan Setiap Bulan
Rata-rata rakyat Amerika membelanjakan $1,080 setahun untuk langganan, dan kebanyakan orang menganggarkan bayaran mereka jauh lebih rendah daripada jumlah sebenar. Kajian C+R Research pada 2024 mendapati bahawa apabila diminta meneka kos langganan bulanan, orang ramai menganggarkannya sekitar $111 — sedangkan purata perbelanjaan sebenar mereka ialah $219. Anggaran itu terkurang sebanyak 146%.
Lebih membimbangkan, 54.9% pelanggan mempunyai sekurang-kurangnya satu langganan yang tidak digunakan setiap bulan. Purata pembaziran: $10-$17 sebulan untuk perkhidmatan yang tidak anda buka pun.
Bina tabiat menyemak langganan setiap bulan:
- Tetapkan peringatan berulang dalam kalendar pada hari pertama setiap bulan
- Senaraikan setiap langganan aktif dan kos bulanannya
- Tanya dua soalan bagi setiap langganan: "Adakah saya menggunakannya dalam 30 hari yang lalu?" dan "Adakah saya akan melanggannya hari ini pada harga ini?"
- Batalkan serta-merta jika jawapan kepada salah satu soalan ialah tidak
- Beralih ke tahap pelan yang lebih rendah jika boleh (adakah anda benar-benar memerlukan pelan premium?)
6. Gunakan Peraturan Satu Masuk, Satu Keluar
Setiap kali anda membeli sesuatu yang baharu, keluarkan sesuatu yang sudah anda miliki. Batasan mudah ini memaksa anda menilai sama ada pembelian baharu benar-benar lebih baik daripada apa yang anda ada — dan secara semula jadi memperlahankan pengumpulan barangan.
Peraturan satu masuk, satu keluar berkesan kerana prinsip ekonomi tingkah laku yang dikenali sebagai keengganan mengalami kerugian. Kita merasakan kesakitan kehilangan sesuatu kira-kira dua kali lebih kuat berbanding keseronokan memperoleh sesuatu yang setara. Dengan mewajibkan diri melepaskan satu barang setiap kali membeli barang lain, anda mewujudkan halangan psikologi yang kecil tetapi bermakna terhadap pembelian yang tidak perlu.
Tabiat ini amat berkesan untuk:
- Pakaian — baju baharu bermakna baju lama didermakan
- Alat dapur — perkakas baharu bermakna satu perkakas lain dikeluarkan dari kaunter
- Barangan elektronik — peranti baharu bermakna peranti lama dijual atau dikitar semula
- Buku — buku baharu bermakna satu buku lain diberikan kepada orang lain (atau gunakan perpustakaan)
Manfaat tambahan: menjual barang yang dikeluarkan mengimbangi kos barang baharu. Lama-kelamaan, tabiat ini melatih anda untuk lebih teliti tentang apa yang masuk ke rumah anda — dan dompet anda.
7. Tetapkan Had Perbelanjaan Harian
Had perbelanjaan harian mengubah bajet bulanan daripada angka abstrak kepada keputusan harian yang nyata. Daripada tertanya-tanya sama ada anda mampu membeli sesuatu pada pertengahan bulan, anda tahu dengan tepat berapa banyak wang untuk perbelanjaan pilihan yang anda ada hari ini.
Kerangka 50/30/20 yang popular mencadangkan agar 30% pendapatan selepas cukai diperuntukkan kepada kehendak. Bagi seseorang yang berpendapatan $4,000 sebulan selepas cukai, jumlah itu ialah $1,200 untuk perbelanjaan pilihan — kira-kira $40 sehari. Mengetahui angka itu mengubah cara anda menilai kopi berharga $7 atau pembelian impulsif bernilai $25.
Cara menetapkan had harian anda:
- Kira bajet bulanan untuk perbelanjaan pilihan (pendapatan ditolak bil, simpanan dan keperluan asas)
- Bahagikan dengan 30 untuk mendapatkan jumlah harian
- Bandingkan perbelanjaan dengan had itu setiap malam sebagai sebahagian daripada tabiat mencatat perbelanjaan
- Bawa baki yang tidak dibelanjakan ke hari seterusnya untuk mewujudkan sedikit penampan bagi pembelian terancang yang lebih besar
Tabiat ini sesuai digabungkan dengan penjejakan perbelanjaan harian (tabiat #1). Bersama-sama, kedua-duanya mewujudkan sistem gelung tertutup: anda menetapkan had, menjejaki perbelanjaan berbanding had itu dan membuat pelarasan pada masa sebenar, bukannya menyedari perbelanjaan berlebihan pada penghujung bulan.
8. Laburkan Perbezaannya
Setiap dolar yang anda jimatkan melalui tabiat ini ialah satu dolar yang boleh berkembang. Tabiat terakhir ini bukan tentang berbelanja lebih sedikit — tetapi tentang menyalurkan wang yang telah anda jimatkan ke tempat yang membolehkannya berkembang secara kompaun dari semasa ke semasa.
Platform pelaburan mikro menjadikannya lebih mudah berbanding sebelum ini. Ciri pembundaran melaburkan baki wang kecil daripada pembelian harian. Jika kopi pagi anda berharga $4.50, apl membundarkannya kepada $5.00 dan melaburkan perbezaan $0.50 itu. Satu analisis Berkeley Economic Review mendapati bahawa teknik pelaburan mikro yang berasaskan ekonomi tingkah laku ini membuatkan menyimpan terasa tidak membebankan kerana setiap jumlah terlalu kecil untuk disedari — tetapi jumlahnya terkumpul menjadi ratusan dolar setahun.
Cara melaburkan perbezaannya:
- Pelaburan melalui pembundaran bagi pembelian harian
- Salurkan wang daripada langganan yang dibatalkan ke dalam dana indeks
- Automasikan pemindahan dengan jumlah yang sama seperti penjimatan daripada membawa bekal makan tengah hari
- Tingkatkan caruman persaraan sebanyak 1% pada setiap suku tahun
Perkara utama yang perlu difahami: menyimpan hanyalah separuh daripada persamaan. Pelaburanlah yang mengubah tabiat harian menjadi kekayaan jangka panjang. Jumlah yang sederhana sekalipun, jika dilaburkan secara konsisten, mendapat manfaat daripada pulangan kompaun sepanjang berdekad-dekad.
$204/tahun
purata wang yang dibazirkan untuk langganan yang tidak digunakan
Membina Rutin Berjimat Anda
Anda tidak perlu mengamalkan kesemua lapan tabiat sekali gus. Mulakan dengan satu atau dua tabiat yang terasa mampu dilakukan, kemudian bina dari situ. Kajian tentang pembentukan tabiat menunjukkan bahawa faktor yang mendorong anda memulakan tingkah laku baharu berbeza daripada faktor yang membuatkan anda meneruskannya — momentum awal penting, tetapi konsistensi jangka panjang datang daripada melihat hasil.
Titik permulaan yang kukuh: mulakan dengan penjejakan perbelanjaan harian dan peraturan 24 jam. Kedua-dua tabiat ini membina kesedaran serta-merta dan halangan segera terhadap perbelanjaan impulsif. Setelah kedua-duanya terasa automatik, tambahkan automasi dan tabiat membawa bekal makan tengah hari supaya penjimatan menjadi sebahagian daripada rutin anda.
Corak dalam kalangan mereka yang berjaya menyimpan sebenarnya amat biasa. Mereka tidak mengikut bajet yang ekstrem atau menafikan keperluan diri. Mereka memberi perhatian kepada tabiat kecil setiap hari dan mempersoalkan sama ada setiap pembelian benar-benar memperbaik kehidupan mereka. Perubahan cara berfikir yang diamalkan setiap hari itulah yang membezakan mereka yang menyimpan daripada mereka yang berbelanja.
Soalan Lazim
Berapa banyak wang yang boleh dijimatkan secara realistik melalui tabiat harian?▼
Jumlahnya berbeza mengikut pendapatan dan gaya hidup, tetapi kebanyakan orang mendapati mereka boleh menjimatkan $200-$500 sebulan melalui gabungan penjejakan perbelanjaan, pengurangan pembelian impulsif dan semakan langganan. Membawa bekal makan tengah hari sahaja boleh menjimatkan $1,500-$2,000 setahun. Kuncinya ialah konsistensi — jumlah yang kecil terkumpul dari semasa ke semasa.
Apakah tabiat pertama yang paling baik untuk mula menyimpan wang?▼
Penjejakan perbelanjaan harian ialah titik permulaan yang memberikan kesan terbesar. Anda tidak boleh membaiki sesuatu yang tidak anda lihat. Kebanyakan orang yang menjejaki perbelanjaan mereka walaupun baru dua minggu menemui perbelanjaan berulang yang tidak mereka sedari. Selepas itu, peraturan 24 jam untuk pembelian impulsif ialah langkah kedua yang sesuai.
Adakah mengautomasikan simpanan benar-benar berkesan?▼
Ya. Kajian tingkah laku daripada Common Cents Lab di Duke University menunjukkan bahawa mengautomasikan simpanan menyingkirkan keperluan membuat keputusan dari semasa ke semasa tentang sama ada hendak menyimpan, lalu meningkatkan pelaksanaan niat itu dengan ketara. Kuncinya ialah menetapkan pemindahan sejurus selepas hari gaji supaya anda menyesuaikan perbelanjaan dengan baki yang ada, bukannya menyimpan apa yang berbaki selepas berbelanja.
Bagaimanakah saya boleh mengekalkan tabiat berjimat dalam jangka panjang?▼
Anggap tabiat kewangan sama seperti tabiat lain: jejaki kemajuan anda, raikan kejayaan kecil dan jangan cuba mengubah semuanya sekali gus. Menggunakan penjejak tabiat untuk mengekalkan rentetan membina rasa tanggungjawab terhadap komitmen anda. Kajian menunjukkan bahawa kepuasan terhadap hasil awal ialah peramal paling kuat bagi menentukan sama ada anda akan meneruskan sesuatu tabiat.
Adakah lebih baik untuk memberi tumpuan pada mengurangkan perbelanjaan atau meningkatkan pendapatan?▼
Kedua-duanya penting, tetapi tabiat perbelanjaan harian memberikan anda kawalan serta-merta. Mengurangkan $200 sebulan daripada pembelian impulsif dan langganan memberikan kesan serta-merta, manakala peningkatan pendapatan sering mengambil masa berbulan-bulan atau bertahun-tahun untuk menjadi kenyataan. Pendekatan terbaik ialah membina tabiat menyimpan yang kukuh dahulu, kemudian menyalurkan sebarang pertambahan pendapatan kepada pelaburan.
- 1.Impulse Buying Statistics (2025): Consumer Spending Habitscapitaloneshopping.com
- 2.Tinjauan langganan CNET 2025finance.yahoo.com
- 3.Frontiers | Behavioral and contextual determinants of different stages of saving behaviorfrontiersin.org
- 4.Frugal People Are Sharing The One Practice That Saved Them The Most Money In 2025buzzfeed.com
- 5.The easiest way to save money every month, according to a behavioral research expertcnbc.com
- 6.Kajian yang diterbitkan dalam Journal of Consumer Affairsjournals.sagepub.com
- 7.5 ways to save more in 2026fidelity.com
- 8.Tracking America’s food spending: People spend $1,546 a month on groceries and restaurantsempower.com
- 9.2025 Consumer Dining Trends: How Americans Are Spending on Restaurants and Takeoutescoffier.edu
- 10.Cost of Unused Subscriptionsself.inc
- 11.How to Save Money: 28 Waysnerdwallet.com
- 12.Micro Investment and the Behavioral Economics of Savings: The Power of Small Stepseconreview.studentorg.berkeley.edu
 Habit Streak