 โดย Adrien Blanc
8 นิสัยประจำวัน ช่วยให้ออมเงินได้มากขึ้น
คนส่วนใหญ่มองว่าการออมเงินเป็นเรื่องของความอดทนและการหักห้ามใจ เป็นสิ่งที่ต้องฝืนทำทุกเดือนหลังจ่ายบิลครบแล้ว แต่งานวิจัยบอกอีกอย่างว่า การออมเป็นเรื่องของนิสัย และคนที่สร้างความมั่งคั่งได้อย่างสม่ำเสมอทำได้ด้วยการลงมือทำสิ่งเล็กๆ ซ้ำๆ ทุกวัน มากกว่าการยอมเสียสละครั้งใหญ่
ผู้บริโภคชาวอเมริกันโดยเฉลี่ยใช้เงินกับการซื้อตามใจชั่ววูบเพียงอย่างเดียวประมาณเดือนละ $282 รวมแล้วมากกว่าปีละ $3,300 ขณะเดียวกัน ผลสำรวจบริการสมัครสมาชิกปี 2025 ของ CNET พบว่าผู้คนเสียเงินเฉลี่ยปีละ $204 ไปกับบริการที่สมัครไว้แต่ไม่ได้ใช้ด้วยซ้ำ รายจ่ายเหล่านี้ไม่ใช่การซื้อของฟุ่มเฟือยครั้งใหญ่จนงบพัง แต่เป็นรูปแบบการใช้จ่ายเล็กๆ ที่เกิดขึ้นโดยอัตโนมัติและค่อยๆ กัดกินเงินของคุณโดยไม่รู้ตัว
วิธีแก้ก็ทำให้เกิดขึ้นโดยอัตโนมัติได้เช่นกัน เมื่อคุณสร้างนิสัยการเงินประจำวันได้เหมาะสม การออมจะไม่ต้องอาศัยความพยายามตลอดเวลาอีกต่อไป แต่จะเริ่มเกิดขึ้นเอง ต่อไปนี้คือ 8 นิสัยประจำวันซึ่งอิงจากวิทยาศาสตร์เชิงพฤติกรรมและข้อมูลจากชีวิตจริง ที่ช่วยให้คุณเก็บเงินจากรายได้ไว้ได้มากขึ้น นิสัยเหล่านี้นำไปปรับใช้กับกิจวัตรประจำวันที่ทำได้จริง ได้อย่างเป็นธรรมชาติ
$3,381
ค่าใช้จ่ายจากการซื้อตามใจชั่ววูบเฉลี่ยต่อปีของผู้บริโภคชาวอเมริกันหนึ่งคน
1. บันทึกค่าใช้จ่ายทุกรายการทุกวัน
การรู้เท่าทันพฤติกรรมของตัวเองคือก้าวแรกของการเปลี่ยนแปลง และการบันทึกค่าใช้จ่ายทุกวันคือวิธีที่เร็วที่สุดในการเห็นภาพการเงินของตัวเองให้ชัดขึ้น เมื่อคุณรู้แน่ชัดว่าเงินไปอยู่ที่ไหนบ้าง คุณจะเริ่มตั้งคำถามเองว่าการซื้อแต่ละครั้งคุ้มค่าหรือไม่
งานวิจัยที่ตีพิมพ์ใน Frontiers in Behavioral Economics พบว่าทั้งปัจจัยด้านพฤติกรรมและบริบทมีบทบาทสำคัญต่อผลลัพธ์การออม และการติดตามอย่างจริงจังเป็นหนึ่งในตัวทำนายพฤติกรรมการออมที่ดีที่มีน้ำหนักมากที่สุด ผู้ที่ติดตามการใช้จ่ายทุกวันรายงานว่าพบค่าใช้จ่ายเดือนละ $100 ถึง $300 ที่ไม่เคยรู้ตัวว่ามีอยู่
การเริ่มต้นไม่จำเป็นต้องยุ่งยาก:
- บันทึกการซื้อทุกรายการ เมื่อสิ้นสุดแต่ละวัน จะใช้แอปหรือจดบันทึกง่ายๆ ก็ได้
- แบ่งหมวดหมู่รายจ่าย เป็นสิ่งจำเป็น สิ่งที่อยากได้ และรายจ่ายที่สูญเปล่า
- ทบทวนรูปแบบการใช้จ่ายทุกสัปดาห์ เพื่อหาจุดที่เงินรั่วไหลซ้ำๆ
- ตั้งเป้าให้มีวันที่ไม่ใช้เงิน -- นักออมบางคนตั้งเป้าไว้เดือนละ 13-18 วัน
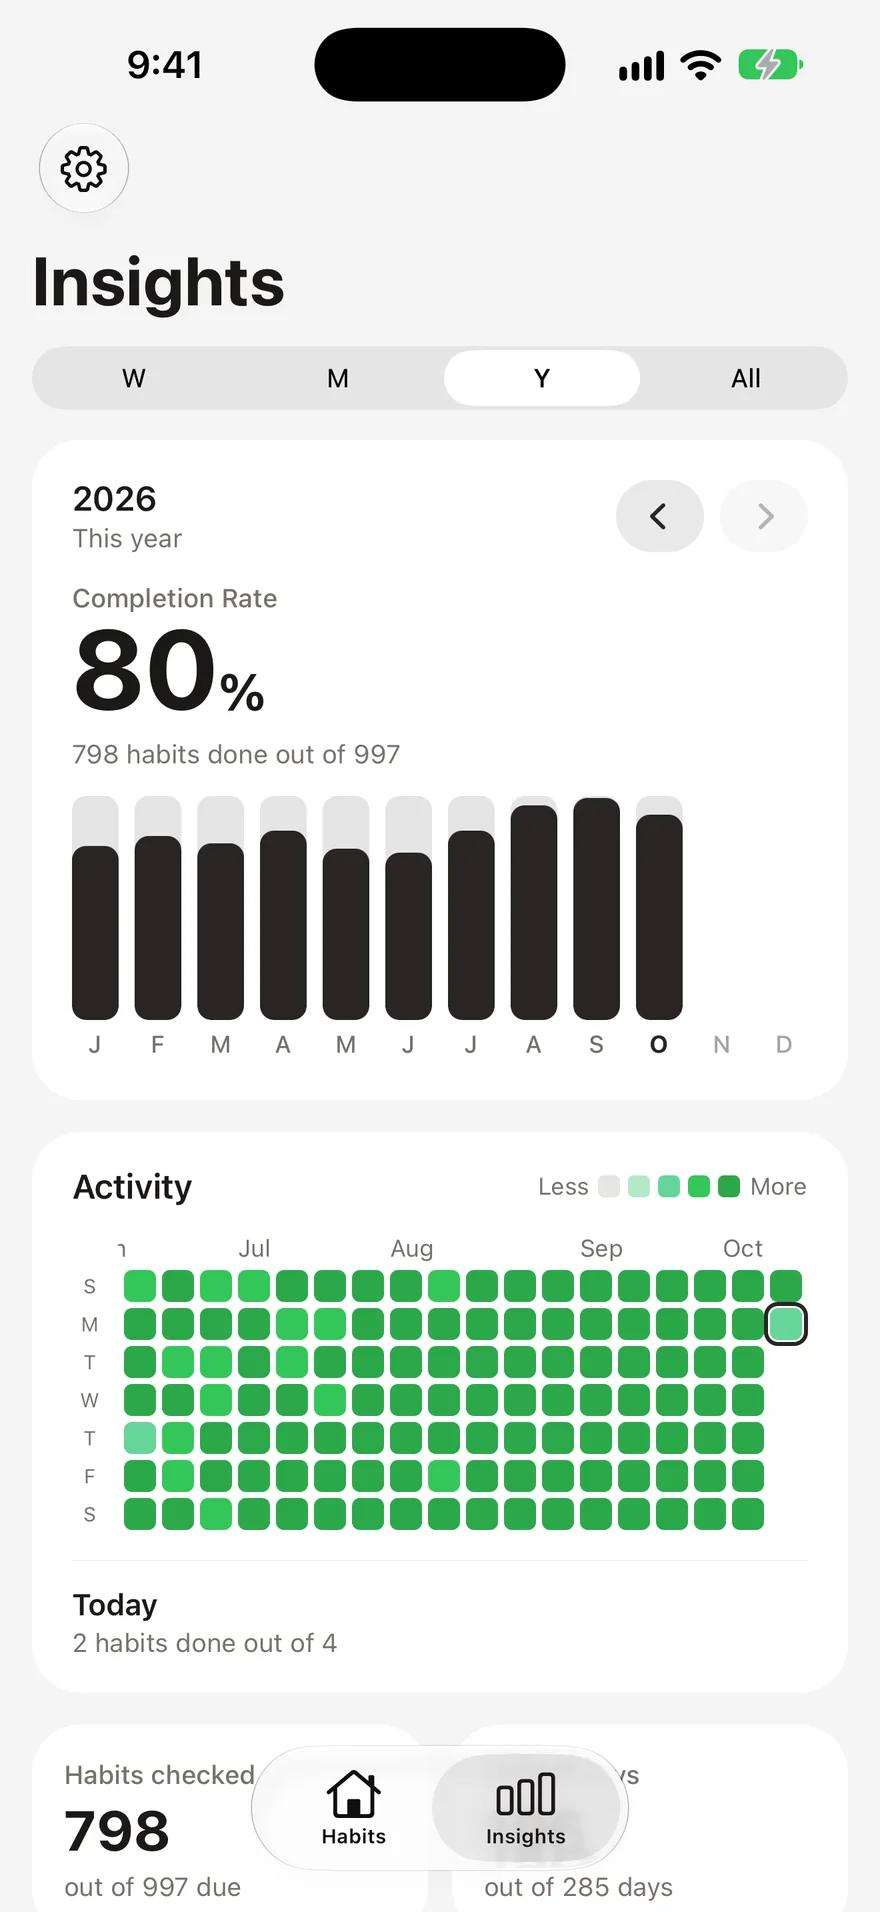
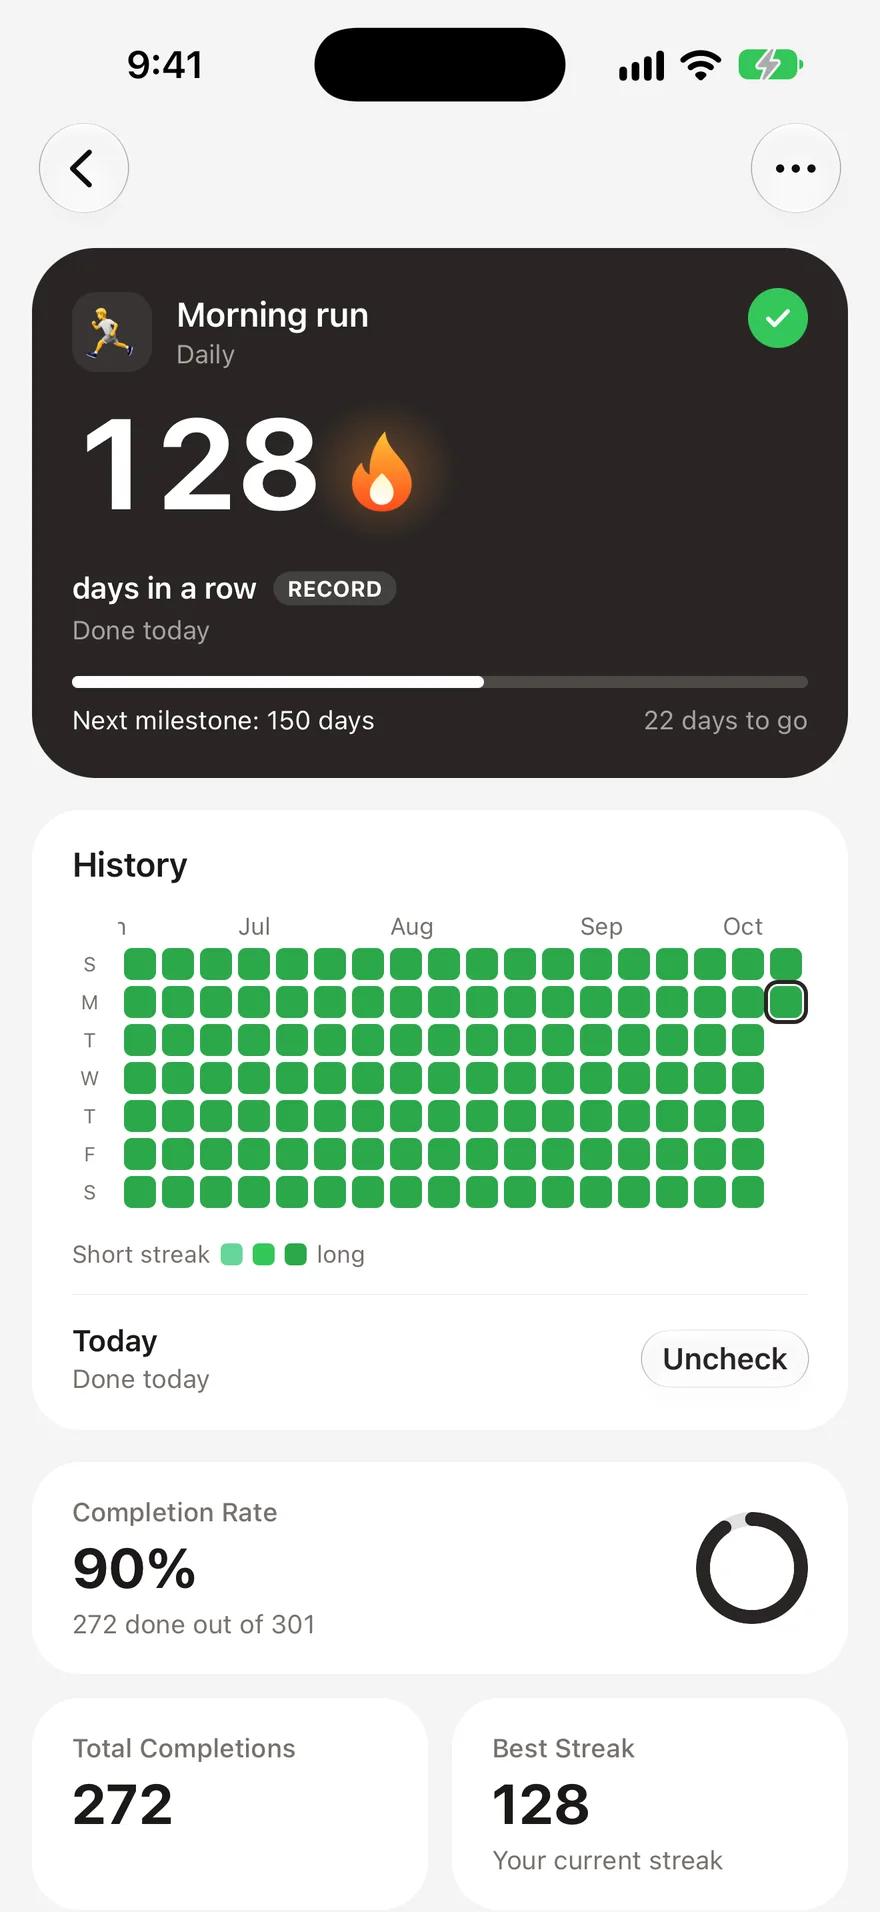
ผู้ใช้เครื่องมือติดตามนิสัยคนหนึ่งเล่าว่า การติดตามทุกวันและตั้งเป้าให้มีวันที่ไม่ใช้เงินช่วยให้เพิ่มเงินออมได้มากกว่าเดือนละ $1,000 การติดตามได้ผลเพราะเปลี่ยนการใช้จ่ายโดยไม่รู้ตัวให้กลายเป็นการตัดสินใจอย่างรู้ตัว หากคุณเพิ่งเริ่มสร้างกิจวัตรการติดตาม คู่มือใช้เครื่องมือติดตามนิสัยสำหรับผู้เริ่มต้น ช่วยให้คุณทำได้อย่างสม่ำเสมอ
2. รอ 24 ชั่วโมงก่อนซื้อของที่ไม่จำเป็น
กฎรอ 24 ชั่วโมงเป็นหนึ่งในวิธีที่ง่ายและได้ผลที่สุดในการลดการใช้จ่ายตามใจชั่ววูบ เมื่อรู้สึกอยากซื้อของที่ไม่ได้วางแผนไว้ ให้รอหนึ่งวันเต็มก่อนจ่ายเงินจริง ส่วนใหญ่แล้วความอยากจะค่อยๆ หายไป
หลักจิตวิทยาเบื้องหลังวิธีนี้มีหลักฐานรองรับชัดเจน Perry Wright นักวิจัยอาวุโสด้านพฤติกรรมจาก Common Cents Lab แห่ง Duke University อธิบายว่า "เคล็ดลับที่ดีที่สุดในการออมคือทำให้ไม่ต้องตัดสินใจว่าจะออมหรือไม่" และกฎรอ 24 ชั่วโมงก็ทำงานด้วยการตัดการตัดสินใจใช้เงินตามอารมณ์ชั่ววูบออกไป งานวิจัยแสดงให้เห็นว่าความรู้สึกพึงพอใจจากโดพามีนขณะช็อปปิงพุ่งสูงสุด ก่อน ซื้อ ไม่ใช่หลังซื้อ การรอช่วยให้ความรู้สึกเร่งด่วนที่ถูกกระตุ้นขึ้นมานั้นผ่านไป
ตัวเลขชวนให้คิด ผู้บริโภคโดยเฉลี่ยซื้อตามใจชั่ววูบเดือนละ 9.75 ครั้ง ครั้งละประมาณ $29 แค่ลดลงครึ่งหนึ่งก็ช่วยประหยัดได้ปีละ $1,200-$1,700
วิธีใช้กฎรอ 24 ชั่วโมง:
- เพิ่มสินค้าไว้ในรายการที่อยากได้ แทนการใส่ตะกร้า
- นำแอปช็อปปิงออก จากหน้าจอหลักของโทรศัพท์
- ยกเลิกรับอีเมลการตลาด ที่กระตุ้นให้เผลอเข้าไปดูสินค้า
- กำหนดวงเงินที่ต้องรอก่อนซื้อ เช่น ของที่ราคาเกิน $30 ต้องรอ 24 ชั่วโมง
3. ตั้งระบบออมเงินอัตโนมัติ
ระบบอัตโนมัติช่วยให้คุณไม่ต้องตัดสินใจทุกวันว่าจะออมหรือไม่ และนี่เองคือเหตุผลที่วิธีนี้ได้ผลดี เมื่อเงินถูกโอนไปเป็นเงินออมก่อนที่คุณจะเห็นในบัญชีกระแสรายวัน คุณจะปรับการใช้จ่ายให้เข้ากับเงินที่เหลือ แทนที่จะใช้จ่ายก่อนแล้วค่อยดูว่าเหลือออมเท่าไร
วิทยาศาสตร์เชิงพฤติกรรมสนับสนุนวิธีนี้อย่างชัดเจน งานวิจัยที่ตีพิมพ์ใน Journal of Consumer Affairs พบว่าการออมอัตโนมัติได้ผลดีเป็นพิเศษเมื่อควบคู่กับแนวคิดที่ให้ความสำคัญกับการออม การผสมผสานสองอย่างนี้ช่วยให้ผู้คนทุกระดับรายได้สะสมเงินออมที่มีสภาพคล่องได้เร็วขึ้น Fidelity แนะนำให้ตั้งเป้าออมเพื่อการเกษียณ 15% ของรายได้ก่อนหักภาษี โดยรวมเงินสมทบจากนายจ้างด้วย
วางระบบอัตโนมัติเป็นส่วนๆ ดังนี้:
- โอนเงินเป็นเงินสำรองฉุกเฉิน ในวันถัดจากวันที่ได้รับเงินเดือนแต่ละครั้ง
- ส่งเงินสมทบเพื่อการเกษียณ ผ่านนายจ้าง โดยใช้สิทธิรับเงินสมทบจากนายจ้างให้เต็มจำนวน
- ลงทุนด้วยเงินส่วนต่างจากการปัดยอดขึ้น ผ่านแอปลงทุนด้วยเงินจำนวนน้อย เพราะเศษเงินเล็กๆ สะสมรวมกันได้
- แยกบัญชีเงินออม ตามเป้าหมาย เช่น ท่องเที่ยว รถยนต์ หรือบ้าน
นิสัยประจำวันที่ต้องฝึกในที่นี้ไม่ใช่การโอนเงินเอง แต่เป็นวิธีคิด เช็กยอดเงินออมทุกเช้าให้เป็นส่วนหนึ่งของกิจวัตร การเห็นความก้าวหน้าช่วยเพิ่มแรงจูงใจ เช่นเดียวกับที่การติดตามสถิติต่อเนื่อง ช่วยเสริมแรงให้พฤติกรรมที่ดีอื่นๆ
4. เตรียมมื้อกลางวันไปกินเอง
การนำอาหารจากบ้านไปกินแทนการซื้อมื้อกลางวันเป็นหนึ่งในนิสัยประจำวันซึ่งให้ผลตอบแทนสูงที่สุดที่คุณสร้างได้ คิดตัวเลขได้ไม่ยาก และเงินที่ประหยัดได้จะสะสมเพิ่มขึ้นอย่างรวดเร็ว
ตามงานวิจัยการใช้จ่ายค่าอาหารของ Empower ปัจจุบันชาวอเมริกันใช้เงินกับอาหารจากร้านและอาหารซื้อกลับบ้านประมาณเดือนละ $879 มื้อกลางวันเป็นมื้อที่คนกินนอกบ้านบ่อยที่สุด โดยในสัปดาห์หนึ่งๆ มีครัวเรือน 53% ที่กินมื้อกลางวันนอกบ้าน เมื่ออาหารที่ร้านมีราคาเฉลี่ยมื้อละ $11-$30 ต่อคน การซื้อมื้อกลางวันสัปดาห์ละห้าวันจึงอาจมีค่าใช้จ่ายถึงปีละ $2,500-$3,000 ได้ไม่ยาก
มื้อกลางวันที่เตรียมไปเองมีต้นทุนเฉลี่ย $3-$5 ส่วนต่างนี้ ซึ่งอยู่ที่ประมาณปีละ $1,500-$2,000 คือเงินจริงที่นำไปออมหรือชำระหนี้ได้ทันที
เคล็ดลับที่ช่วยให้ทำเป็นนิสัยได้:
- เตรียมอาหารวันอาทิตย์ สำหรับวันทำงานทั้งสัปดาห์
- ทำมื้อเย็นให้มากขึ้นอีกนิด แล้วแบ่งอาหารที่เหลือใส่กล่อง
- เลือกเมนูง่ายๆ -- แซนด์วิช สลัด และอาหารชามเดียวที่มีธัญพืชเป็นหลัก ล้วนเป็นตัวเลือกที่กินได้ทุกวัน
- ให้ตัวเองกินมื้อกลางวันที่ร้านได้สัปดาห์ละหนึ่งครั้ง เพื่อไม่ให้รู้สึกว่านิสัยนี้จำกัดชีวิตจนเกินไป
5. ทบทวนบริการสมัครสมาชิกทุกเดือน
ชาวอเมริกันโดยเฉลี่ยใช้เงินกับบริการสมัครสมาชิกปีละ $1,080 และคนส่วนใหญ่ประเมินค่าใช้จ่ายนี้ต่ำกว่าที่จ่ายจริงมาก การศึกษาของ C+R Research ในปี 2024 พบว่า เมื่อให้ผู้คนลองเดาค่าสมัครบริการรายเดือนของตัวเอง พวกเขาประเมินไว้ประมาณ $111 ขณะที่ค่าใช้จ่ายจริงเฉลี่ยอยู่ที่ $219 เท่ากับประเมินต่ำไปถึง 146%
ยิ่งกว่านั้น 54.9% ของผู้สมัครสมาชิกมีบริการอย่างน้อยหนึ่งรายการที่ไม่ได้ใช้ในแต่ละเดือน เงินที่เสียไปโดยเฉลี่ยคือเดือนละ $10-$17 สำหรับบริการที่คุณไม่ได้เปิดใช้ด้วยซ้ำ
สร้างนิสัยทบทวนบริการสมัครสมาชิกทุกเดือน:
- ตั้งการแจ้งเตือนซ้ำในปฏิทิน ทุกวันที่หนึ่งของเดือน
- จดบริการสมัครสมาชิกทั้งหมดที่ยังใช้งานอยู่ พร้อมค่าใช้จ่ายรายเดือน
- ถามตัวเองสองข้อ สำหรับแต่ละบริการว่า "ฉันได้ใช้บริการนี้ในช่วง 30 วันที่ผ่านมาไหม?" และ "ถ้าเป็นวันนี้ ฉันจะสมัครบริการนี้ในราคานี้ไหม?"
- ยกเลิกทันที หากคำตอบของข้อใดข้อหนึ่งคือไม่
- เปลี่ยนเป็นแพ็กเกจที่ถูกลง หากทำได้ คุณจำเป็นต้องใช้แพ็กเกจพรีเมียมจริงๆ หรือเปล่า?
6. ใช้กฎซื้อเข้า 1 ชิ้น เอาออก 1 ชิ้น
ทุกครั้งที่ซื้อของใหม่ ให้นำของที่คุณมีอยู่ออกไปหนึ่งชิ้น เงื่อนไขง่ายๆ นี้บังคับให้คุณประเมินว่าของใหม่ดีกว่าของที่มีอยู่จริงหรือไม่ และช่วยชะลอการสะสมของไปในตัว
กฎซื้อเข้า 1 ชิ้น เอาออก 1 ชิ้นได้ผลเพราะหลักเศรษฐศาสตร์พฤติกรรมที่เรียกว่า ความกลัวการสูญเสีย เรารู้สึกเจ็บปวดจากการสูญเสียบางอย่างรุนแรงกว่าความสุขจากการได้รับสิ่งที่มีมูลค่าเท่ากันประมาณสองเท่า การกำหนดให้ตัวเองต้องยอมปล่อยของหนึ่งชิ้นทุกครั้งที่ซื้อใหม่ จึงสร้างแรงต้านทางจิตใจเล็กๆ แต่มีความหมายต่อการซื้อของที่ไม่จำเป็น
นิสัยนี้ได้ผลดีเป็นพิเศษกับ:
- เสื้อผ้า -- ซื้อเสื้อใหม่หนึ่งตัว หมายถึงนำตัวเก่าไปบริจาคหนึ่งตัว
- อุปกรณ์ครัว -- ซื้อเครื่องใช้ใหม่หนึ่งชิ้น หมายถึงต้องนำของหนึ่งชิ้นออกจากเคาน์เตอร์
- อุปกรณ์อิเล็กทรอนิกส์ -- ซื้อเครื่องใหม่ หมายถึงนำเครื่องเก่าไปขายหรือรีไซเคิล
- หนังสือ -- ซื้อเล่มใหม่ หมายถึงส่งต่อหนึ่งเล่มให้คนอื่น หรือใช้ห้องสมุดแทน
ข้อดีเพิ่มเติมคือ การขายของชิ้นที่นำออกช่วยชดเชยค่าใช้จ่ายของชิ้นใหม่ได้ เมื่อทำไปนานๆ นิสัยนี้จะฝึกให้คุณตัดสินใจอย่างใส่ใจมากขึ้น ทั้งเรื่องของที่เข้าบ้านและเงินในกระเป๋า
7. กำหนดวงเงินใช้จ่ายรายวัน
เพดานการใช้จ่ายรายวันเปลี่ยนงบรายเดือนจากตัวเลขนามธรรมให้เป็นการตัดสินใจที่ชัดเจนในแต่ละวัน แทนที่จะต้องคอยสงสัยช่วงกลางเดือนว่ายังซื้อของชิ้นหนึ่งไหวไหม คุณจะรู้แน่ชัดว่าวันนี้มีเงินสำหรับใช้จ่ายตามต้องการเท่าไร
หลักแบ่งเงิน 50/30/20 ที่ได้รับความนิยมแนะนำให้แบ่งรายได้หลังหักภาษี 30% ไว้สำหรับสิ่งที่อยากได้ สำหรับคนที่มีรายได้หลังหักภาษีเดือนละ $4,000 นั่นคืองบใช้จ่ายตามต้องการ $1,200 หรือประมาณวันละ $40 การรู้ตัวเลขนี้เปลี่ยนวิธีที่คุณประเมินกาแฟราคา $7 หรือของราคา $25 ที่อยากซื้อตามอารมณ์ชั่ววูบ
วิธีกำหนดวงเงินรายวัน:
- คำนวณงบรายเดือนสำหรับใช้จ่ายตามต้องการ โดยนำรายได้ลบด้วยบิลที่ต้องจ่าย เงินออม และค่าใช้จ่ายจำเป็น
- หารด้วย 30 เพื่อหาวงเงินรายวัน
- เช็กยอดใช้จ่ายเทียบกับวงเงินทุกเย็น ให้เป็นส่วนหนึ่งของนิสัยบันทึกค่าใช้จ่าย
- ทบยอดเงินที่ยังไม่ได้ใช้ไปวันถัดไป เพื่อสะสมเป็นเงินเผื่อเล็กๆ สำหรับการซื้อของมูลค่าสูงขึ้นที่วางแผนไว้
นิสัยนี้ทำควบคู่กับการบันทึกค่าใช้จ่ายทุกวันในข้อ 1 ได้อย่างลงตัว ทั้งสองอย่างสร้างวงจรที่ครบถ้วน คุณกำหนดวงเงิน ติดตามการใช้จ่ายเทียบกับวงเงินนั้น แล้วปรับได้ทันที แทนที่จะเพิ่งมาพบว่าใช้เกินงบตอนสิ้นเดือน
8. นำเงินที่ประหยัดได้ไปลงทุน
เงินทุกดอลลาร์ที่คุณประหยัดได้จากนิสัยเหล่านี้เป็นเงินที่มีโอกาสเติบโตต่อได้ นิสัยข้อสุดท้ายไม่ได้เป็นเรื่องของการใช้จ่ายให้น้อยลง แต่เป็นการนำเงินที่เหลือเพิ่มขึ้นไปไว้ในที่ที่ทำให้เงินงอกเงยทบต้นเมื่อเวลาผ่านไป
แพลตฟอร์มลงทุนด้วยเงินจำนวนน้อยทำให้เรื่องนี้ง่ายกว่าที่เคย ฟีเจอร์ปัดยอดขึ้นจะนำเงินส่วนต่างจากการซื้อของในชีวิตประจำวันไปลงทุน หากกาแฟตอนเช้าราคา $4.50 แอปจะปัดยอดขึ้นเป็น $5.00 แล้วนำส่วนต่าง $0.50 ไปลงทุน บทวิเคราะห์ของ Berkeley Economic Review พบว่าเทคนิคการลงทุนด้วยเงินจำนวนน้อยเหล่านี้ ซึ่งมีรากฐานจากเศรษฐศาสตร์พฤติกรรม ช่วยให้คุณออมได้โดยไม่รู้สึกหนักใจ เพราะเงินแต่ละครั้งน้อยจนแทบไม่ทันสังเกต แต่รวมกันแล้วได้หลายร้อยดอลลาร์ต่อปี
วิธีนำเงินส่วนต่างไปลงทุน:
- ลงทุนด้วยเงินส่วนต่างจากการปัดยอดขึ้น เมื่อซื้อของในแต่ละวัน
- นำเงินค่าสมัครบริการที่ยกเลิกแล้ว ไปลงทุนในกองทุนดัชนี
- ตั้งโอนเงินอัตโนมัติ ในจำนวนเท่ากับที่ประหยัดได้จากการเตรียมมื้อกลางวันไปเอง
- เพิ่มเงินสมทบเพื่อการเกษียณอีก 1% ทุกไตรมาส
ประเด็นสำคัญคือ การออมเป็นเพียงครึ่งหนึ่งของสมการ การลงทุนคือสิ่งที่เปลี่ยนนิสัยประจำวันให้เป็นความมั่งคั่งระยะยาว แม้เป็นเงินจำนวนไม่มาก หากลงทุนอย่างสม่ำเสมอ ก็ได้รับประโยชน์จากผลตอบแทนทบต้นตลอดหลายทศวรรษ
$204/ปี
เงินที่เสียไปโดยเฉลี่ยกับบริการสมัครสมาชิกที่ไม่ได้ใช้
สร้างกิจวัตรออมเงินของคุณ
คุณไม่จำเป็นต้องเริ่มทั้งแปดนิสัยพร้อมกัน เริ่มจากหนึ่งหรือสองข้อที่รู้สึกว่าทำไหว แล้วค่อยๆ เพิ่มจากตรงนั้น งานวิจัยเรื่องการสร้างนิสัย แสดงให้เห็นว่าปัจจัยที่ผลักดันให้คุณเริ่มพฤติกรรมใหม่แตกต่างจากปัจจัยที่ทำให้คุณทำต่อไป แรงส่งช่วงแรกสำคัญ แต่ความสม่ำเสมอในระยะยาวมาจากการเห็นผลลัพธ์
จุดเริ่มต้นที่ดีคือการบันทึกค่าใช้จ่ายทุกวันและใช้กฎรอ 24 ชั่วโมง สองนิสัยนี้ช่วยให้เห็นการใช้เงินชัดขึ้นทันที และสร้างด่านกั้นการซื้อตามใจชั่ววูบได้ในทันที เมื่อทำจนเป็นอัตโนมัติแล้ว ค่อยเพิ่มระบบออมเงินอัตโนมัติและนิสัยเตรียมมื้อกลางวันไปเอง เพื่อให้รูปแบบการใช้เงินเอื้อต่อการออม
รูปแบบที่พบร่วมกันในคนที่ออมเงินได้สำเร็จนั้นธรรมดาอย่างน่าทึ่ง พวกเขาไม่ได้ใช้งบประมาณที่เข้มงวดสุดขั้วหรืออดทุกอย่างที่อยากได้ แต่ใส่ใจกับนิสัยเล็กๆ ในแต่ละวัน และตั้งคำถามว่าการซื้อแต่ละครั้งช่วยให้ชีวิตดีขึ้นจริงหรือไม่ การปรับวิธีคิดเช่นนี้และฝึกทุกวัน คือสิ่งที่สร้างความแตกต่างระหว่างคนที่เน้นออมกับคนที่เน้นใช้จ่าย
คำถามที่พบบ่อย
นิสัยประจำวันช่วยประหยัดเงินได้มากแค่ไหนในความเป็นจริง?▼
จำนวนเงินขึ้นอยู่กับรายได้และวิถีชีวิต แต่คนส่วนใหญ่พบว่าสามารถประหยัดได้เดือนละ $200-$500 ด้วยการบันทึกค่าใช้จ่าย ลดการซื้อตามใจชั่ววูบ และตรวจสอบบริการสมัครสมาชิกควบคู่กัน การเตรียมมื้อกลางวันไปกินเองเพียงอย่างเดียวอาจช่วยประหยัดได้ปีละ $1,500-$2,000 หัวใจสำคัญคือความสม่ำเสมอ เพราะเงินจำนวนน้อยจะค่อยๆ สะสมทบกันเมื่อเวลาผ่านไป
ถ้าอยากออมเงิน ควรเริ่มจากนิสัยไหนก่อนดีที่สุด?▼
การบันทึกค่าใช้จ่ายทุกวันเป็นจุดเริ่มต้นที่ให้ผลมากที่สุด คุณแก้ปัญหาที่มองไม่เห็นไม่ได้ คนส่วนใหญ่ที่ติดตามการใช้จ่ายแม้เพียงสองสัปดาห์จะพบรายจ่ายที่เกิดซ้ำโดยไม่เคยรู้ตัวมาก่อน จากนั้น กฎรอ 24 ชั่วโมงก่อนซื้อตามใจชั่ววูบก็เป็นขั้นต่อไปที่ทำควบคู่กันได้ดี
การออมเงินอัตโนมัติได้ผลจริงไหม?▼
ได้ผล งานวิจัยด้านพฤติกรรมจาก Common Cents Lab แห่ง Duke University แสดงให้เห็นว่า การออมอัตโนมัติช่วยให้คุณไม่ต้องตัดสินใจในแต่ละครั้งว่าจะออมหรือไม่ จึงเพิ่มโอกาสที่จะทำตามแผนได้อย่างมาก สิ่งสำคัญคือตั้งให้โอนเงินทันทีหลังได้รับเงินเดือน เพื่อให้คุณปรับการใช้จ่ายตามเงินที่เหลือ แทนที่จะรอออมเงินที่เหลือจากการใช้จ่าย
จะรักษานิสัยประหยัดเงินให้ทำต่อได้ในระยะยาวอย่างไร?▼
ดูแลนิสัยการเงินเหมือนนิสัยอื่นๆ คือ ติดตามความก้าวหน้า ให้คุณค่ากับความสำเร็จเล็กๆ และอย่าพยายามเปลี่ยนทุกอย่างพร้อมกัน การใช้เครื่องมือติดตามนิสัยเพื่อรักษาสถิติต่อเนื่องช่วยให้คุณรับผิดชอบต่อสิ่งที่ตั้งใจไว้ งานวิจัยแสดงให้เห็นว่าความพึงพอใจกับผลลัพธ์ช่วงแรกเป็นตัวทำนายที่ชัดเจนที่สุดว่าคุณจะรักษานิสัยนั้นต่อไปหรือไม่
ควรเน้นลดรายจ่ายหรือเพิ่มรายได้มากกว่ากัน?▼
ทั้งสองอย่างสำคัญ แต่นิสัยการใช้จ่ายประจำวันเป็นสิ่งที่คุณควบคุมได้ทันที การลดรายจ่ายจากการซื้อตามใจชั่ววูบและบริการสมัครสมาชิกเดือนละ $200 เห็นผลทันที ขณะที่การเพิ่มรายได้มักใช้เวลาหลายเดือนหรือหลายปีกว่าจะเกิดขึ้นจริง แนวทางที่ดีที่สุดคือสร้างนิสัยออมเงินให้มั่นคงก่อน แล้วนำรายได้ส่วนที่เพิ่มขึ้นไปลงทุน
- 1.สถิติการซื้อตามใจชั่ววูบ (2025): พฤติกรรมการใช้จ่ายของผู้บริโภคcapitaloneshopping.com
- 2.ผลสำรวจบริการสมัครสมาชิกปี 2025 ของ CNETfinance.yahoo.com
- 3.Frontiers | ปัจจัยด้านพฤติกรรมและบริบทที่กำหนดพฤติกรรมการออมในแต่ละระยะfrontiersin.org
- 4.คนประหยัดแบ่งปันวิธีที่ช่วยให้พวกเขาประหยัดเงินได้มากที่สุดในปี 2025buzzfeed.com
- 5.วิธีออมเงินทุกเดือนที่ง่ายที่สุด ตามคำแนะนำของผู้เชี่ยวชาญด้านการวิจัยพฤติกรรมcnbc.com
- 6.งานวิจัยที่ตีพิมพ์ใน Journal of Consumer Affairsjournals.sagepub.com
- 7.5 วิธีออมเงินให้ได้มากขึ้นในปี 2026fidelity.com
- 8.ติดตามการใช้จ่ายค่าอาหารในอเมริกา: ผู้คนใช้เงินซื้อของเข้าครัวและกินอาหารที่ร้านเดือนละ $1,546empower.com
- 9.แนวโน้มการกินอาหารนอกบ้านของผู้บริโภคปี 2025: ชาวอเมริกันใช้จ่ายกับร้านอาหารและอาหารซื้อกลับบ้านอย่างไรescoffier.edu
- 10.ค่าใช้จ่ายของบริการสมัครสมาชิกที่ไม่ได้ใช้self.inc
- 11.วิธีออมเงิน: 28 แนวทางnerdwallet.com
- 12.การลงทุนด้วยเงินจำนวนน้อยและเศรษฐศาสตร์พฤติกรรมของการออม: พลังของก้าวเล็กๆeconreview.studentorg.berkeley.edu
 Habit Streak