 作者 Adrien Blanc
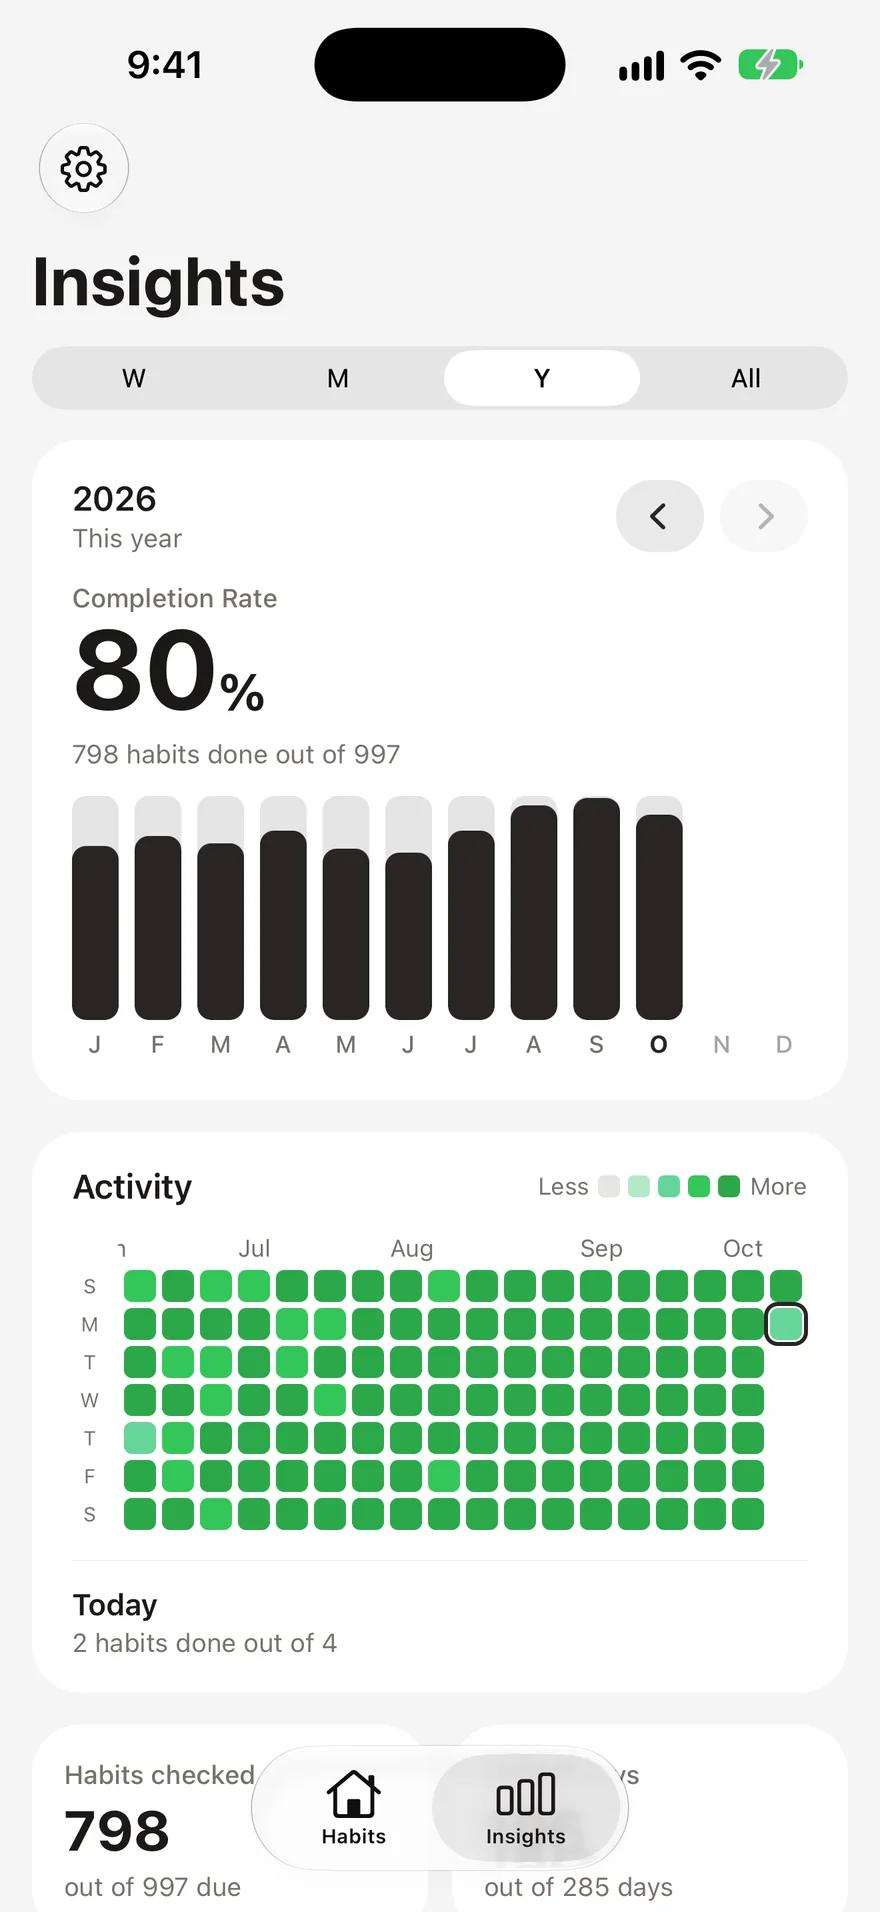
8 個日常存錢習慣,幫你存下更多錢
大多數人把存錢看成意志力的考驗:每個月繳完帳單後,還得硬逼自己留下一筆錢。但研究呈現的是另一回事。存錢其實是習慣的問題,而能持續累積財富的人,靠的是每天細小、可重複的行動,而不是大幅犧牲生活。
一般美國消費者光是衝動購物,估計每月就花掉 282 美元,一年合計超過 3,300 美元。另一方面,CNET 2025 年訂閱服務調查發現,人們每年平均在根本沒用到的訂閱服務上浪費 204 美元。這些不是讓預算瞬間破表的大手筆花費,而是一個個細小、下意識的消費模式,悄悄消耗你的錢。
解法同樣可以自動運作。當你養成正確的日常理財習慣,存錢就不再需要時時費力,而會自然而然地發生。以下 8 個日常習慣,以行為科學和實際數據為依據,能幫你把賺來的錢多留一些下來。這些習慣也很容易融入真正做得到的日常作息。
$3,381
每位美國消費者平均每年的衝動消費支出
1. 每天記錄每一筆支出
察覺自己的行為,是改變的第一步;每天記帳,就是建立金錢意識最快的方法。當你清楚知道錢都花在哪裡,自然就會開始思考,每一筆消費究竟值不值得。
一項發表於《Frontiers in Behavioral Economics》的研究發現,行為與情境因素都對儲蓄成果有顯著影響,而主動追蹤支出,是最能預測正向儲蓄行為的因素之一。每天記帳的人表示,他們每個月能找出 100–300 美元原本沒察覺的支出。
開始記帳不必很複雜:
- 記錄每一筆消費,每天結束前記下來即可(用應用程式或簡單的筆記都可以)
- 將支出分類,分成必要、想要和浪費
- 每週檢視消費模式,找出反覆出現的漏財處
- 設定不花錢日,有些存錢的人會以每月 13–18 天為目標
一位使用習慣追蹤工具的人分享,透過每天記帳並設定不花錢日,他每月多存下超過 1,000 美元。記錄之所以有效,是因為它把無意識的花費變成有意識的決定。如果你才剛開始建立追蹤習慣,習慣追蹤新手指南能幫你穩定持續。
2. 非必要的東西,先等 24 小時再買
24 小時法則,是減少衝動消費最簡單、也最有效的方法之一。當你突然想買一件原本沒打算買的東西,就先等滿一天,再決定是否購買。多數時候,那股購物慾就會淡下來。
這背後的心理機制已有充分記錄。杜克大學 Common Cents Lab 的資深行為研究員 Perry Wright 解釋,「最好的存錢訣竅,就是讓自己不必再決定要不要存錢」。而 24 小時法則的作用,就是讓你不再憑一時衝動決定花錢。研究顯示,購物帶來的多巴胺快感,在購買之前達到高峰,而不是買完之後。等待能讓那股人為製造的急迫感消退。
數字相當驚人。一般消費者平均每月衝動購物 9.75 次,每次約花 29 美元。即使只減少一半,一年也能省下 1,200–1,700 美元。
如何實行 24 小時法則:
- 把商品加入願望清單,而不是購物車
- 從手機主畫面移除購物應用程式
- 取消訂閱促銷郵件,減少一時興起逛網拍的誘因
- 設定金額門檻(例如,超過 30 美元的東西都先等 24 小時)
3. 讓儲蓄自動化
自動儲蓄省去了每天決定要不要存錢的過程,這正是它如此有效的原因。當錢在你查看日常收支帳戶之前,就先轉進儲蓄帳戶,你會依照剩下的金額調整花費,而不是花完才看還能存多少。
行為科學為此提供了有力支持。發表於《Journal of Consumer Affairs》的研究發現,自動儲蓄搭配儲蓄心態時尤其有效,兩者結合能幫助不同收入水準的人,更快累積可隨時動用的儲蓄。Fidelity 建議,以稅前收入的 15% 作為退休儲蓄目標,其中包含雇主的相對提撥金額。
分幾個層次設定自動儲蓄:
- 自動轉入緊急預備金,安排在每次領薪水的隔天
- 透過雇主提撥退休金(充分用足雇主提供的相對提撥)
- 湊整投資,透過小額投資應用程式投入零錢(小錢也會累積)
- 為不同目標開立獨立的儲蓄帳戶(例如旅遊、買車、買房)
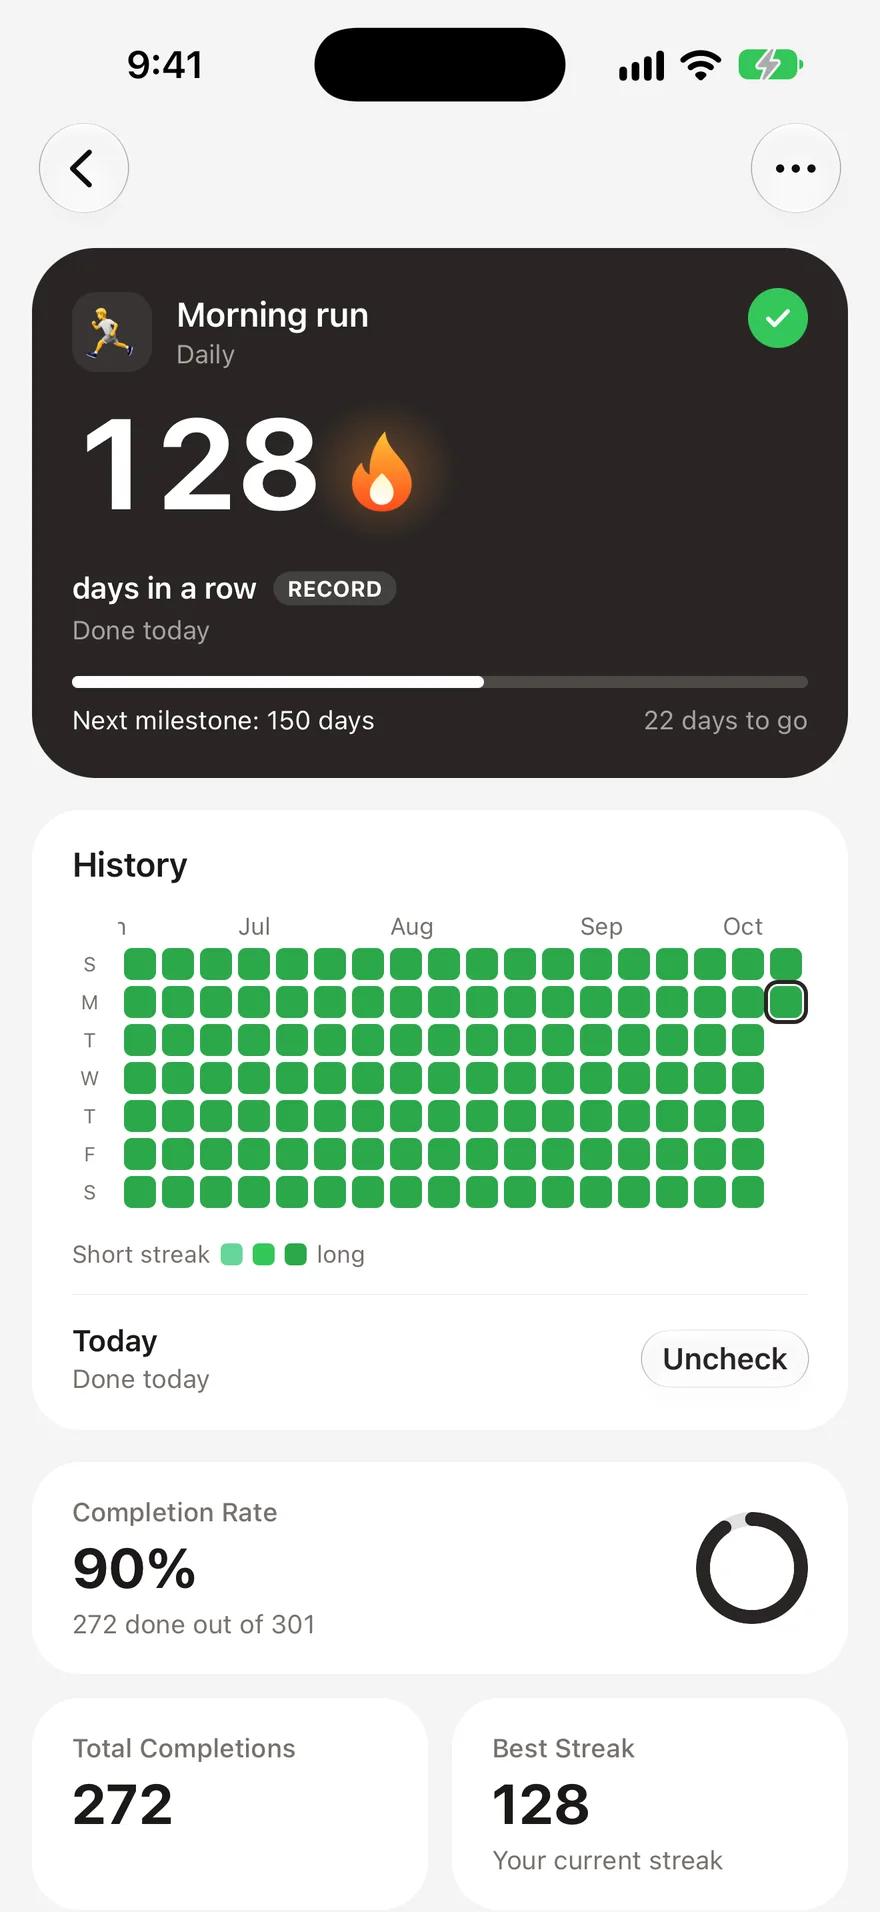
這裡要每天練習的,不是轉帳本身,而是心態。把每天早上查看儲蓄餘額,納入你的固定作息。看見自己的進展能累積動力,就像追蹤連續紀錄能強化各種正向行為一樣。
4. 自備午餐
用從家裡帶的食物取代外買午餐,是你能養成、回報最高的日常習慣之一。算起來很簡單,省下的金額也會很快累積。
根據 Empower 的飲食支出研究,美國人目前每個月花在餐廳用餐和外帶餐點上的金額,約為 879 美元。午餐是最常在外解決的一餐:在一週之內,有 53% 的家庭會外出吃午餐。以餐廳每餐平均每人 11–30 美元計算,每週五天都買午餐,一年很容易就花到 2,500–3,000 美元。
一份自備午餐的平均成本為 3–5 美元。兩者的差額,一年約 1,500–2,000 美元,是實實在在能直接存下來,或拿去還債的錢。
讓這個習慣持續下去的小技巧:
- 週日先備餐,準備好整個工作週要吃的食物
- 晚餐多煮一點,把剩下的裝成隔天的便當
- 簡單就好,三明治、沙拉和穀物碗都很適合每天輪流吃
- 允許自己每週外食吃一次午餐,讓習慣不會變成束縛
5. 每月檢視訂閱服務
一般美國人每年在訂閱服務上花費 1,080 美元,而多數人都嚴重低估自己實際付了多少錢。C+R Research 在 2024 年的一項研究發現,當人們被問到每月訂閱費用大約多少時,估計金額約為 111 美元,實際平均支出卻是 219 美元。低估幅度達 146%。
更糟的是,54.9% 的訂閱者,每個月至少有一項訂閱服務沒在用。平均每月有 10–17 美元,就這樣花在連開都沒開的服務上。
養成每月檢視訂閱服務的習慣:
- 在行事曆設定重複提醒,安排在每個月 1 日
- 列出所有仍在訂閱的服務,以及各自的月費
- 針對每項服務問兩個問題:「過去 30 天我用過嗎?」以及「如果今天要用這個價格訂閱,我還會願意嗎?」
- 立刻取消,只要其中一題的答案是否定的
- 能降級就降級(你真的需要進階方案嗎?)
6. 採用「買一件、減一件」原則
每買一件新東西,就處理掉一件已經擁有的東西。這個簡單的限制,會讓你認真評估新買的東西是否真的比現有的更好,也會自然放慢物品累積的速度。
「買一件、減一件」原則之所以有效,是因為行為經濟學中一個稱為「損失規避」的原理。我們失去某樣東西時的痛苦,大約是得到同等事物時快樂的兩倍。要求自己每買一件就放手一件,便能為不必要的購物設下一道小而有效的心理門檻。
這個習慣對以下物品特別有效:
- 衣物:買一件新上衣,就捐出一件舊的
- 廚房用品:添購一台新家電,就讓另一台離開廚房檯面
- 電子產品:買新裝置,就把一台舊的賣掉或回收
- 書籍:買一本新書,就把一本舊書轉送給別人(或改用圖書館借閱)
額外的好處是:賣掉汰換的物品,還能抵銷一部分新物品的花費。長久下來,這個習慣會讓你更有意識地決定要讓什麼進入家裡,也更有意識地管理錢包。
7. 設定每日消費上限
每日消費上限,能把每月預算從抽象的數字,變成每天具體可做的決定。你不必到了月中還在猜某樣東西能不能買,而是清楚知道今天有多少錢可以自由運用。
常見的 50/30/20 預算法,建議將稅後收入的 30% 分配給「想要」的支出。假設每月稅後收入為 4,000 美元,就有 1,200 美元可以自由運用,約等於每天 40 美元。知道這個數字後,你看待一杯 7 美元的咖啡,或一筆 25 美元的衝動購物,就會不一樣。
如何設定每日上限:
- 算出每月可自由運用的預算(收入扣除帳單、儲蓄和必要開銷)
- 除以 30,得到每天的金額
- 每天晚上記帳時核對支出,看看是否在上限之內
- 把沒花完的金額留到之後,為計畫中的大筆消費累積一點緩衝
這個習慣很適合搭配每天記帳(第 1 個習慣)。兩者結合,就能形成完整的回饋循環:設定上限、記錄對照,再即時調整,而不是到了月底才發現超支。
8. 把省下來的差額拿去投資
透過這些習慣省下的每一塊錢,都有成長的可能。最後一個習慣的重點,不在於少花錢,而是把騰出來的錢轉往能隨時間產生複利的地方。
小額投資平台讓這件事比以往更容易做到。湊整功能會把日常消費的零頭差額拿去投資。如果你早上的咖啡要價 4.50 美元,應用程式就會把金額湊整為 5.00 美元,並將 0.50 美元的差額投入投資。《Berkeley Economic Review》的一篇分析發現,這些以行為經濟學為基礎的小額投資方式,能讓存錢感覺毫不費力,因為每次的金額小到幾乎不會察覺,但一年下來卻能累積數百美元。
把差額拿去投資的方法:
- 用日常消費的湊整差額投資
- 把取消訂閱後省下的錢投入指數型基金
- 設定自動轉帳,金額等同於自備午餐省下的錢
- 將退休金提撥增加 1%,每季進行一次
關鍵在於:存錢只是其中一半。投資,才是讓日常習慣轉化為長期財富的關鍵。即使投入金額不多,只要持續投資,數十年下來也能受益於複利報酬。
$204/年
未使用的訂閱服務平均浪費金額
建立你的日常存錢流程
你不需要一次養成全部 8 個習慣。先從一兩個你覺得做得到的習慣開始,再逐步增加。習慣養成研究顯示,促使你開始新行為的因素,與讓你持續下去的因素並不相同。初期的進展很重要,但長期穩定持續,靠的是看見成果。
一個穩妥的起點,是每天記帳,再加上 24 小時法則。這兩個習慣能立刻讓你察覺自己的支出,也能馬上為衝動消費設下門檻。等到做起來不必多想,再加入自動儲蓄和自備午餐,讓固定流程持續幫你省錢。
成功存下錢的人,做法往往平凡得出奇。他們沒有採用極端的預算,也沒有一味虧待自己。他們只是留意每天的小習慣,並思考每一筆消費是否真的讓生活變得更好。每天實踐這樣的心態轉變,正是存錢者與花錢者的分別所在。
常見問題
日常習慣實際上能幫我省下多少錢?▼
金額會依收入和生活方式而異,但多數人透過記帳、減少衝動購物,以及檢視訂閱服務,每月能找出 200–500 美元的省錢空間。光是自備午餐,一年就能省下 1,500–2,000 美元。關鍵在於持之以恆,小額金錢也會隨時間累積放大。
想開始存錢,最適合先養成哪個習慣?▼
每天記帳是最能帶來改變的起點。看不見錢花在哪裡,就無從調整。多數人即使只記錄兩週的支出,也會發現自己原來有一些沒察覺的固定開銷。接下來,自然就可以試試購物前先等 24 小時,減少衝動消費。
自動儲蓄真的有用嗎?▼
有用。杜克大學 Common Cents Lab 的行為研究顯示,自動儲蓄省去了每次決定要不要存錢的過程,因此能大幅提高實際執行的機率。關鍵是把轉帳時間設在發薪日後,讓你依照剩下的錢調整支出,而不是等花完後才存下餘額。
如何長期維持存錢習慣?▼
把理財習慣當成其他習慣來培養:記錄進度、慶祝小小的成果,也別想一次改變所有事情。用習慣追蹤工具維持連續紀錄,能讓你更願意對自己的行動負責。研究顯示,對初期成果的滿意度,是最能預測你是否會持續一項習慣的因素。
應該優先減少支出,還是增加收入?▼
兩者都重要,但你能立刻掌握的是每天的消費習慣。每月從衝動購物和訂閱服務減少 200 美元支出,馬上就有效果;增加收入則往往需要幾個月,甚至幾年才會實現。最好的做法是先建立穩固的存錢習慣,再把之後增加的收入投入投資。
- 1.衝動購物統計(2025):消費者的花費習慣capitaloneshopping.com
- 2.CNET 2025 年訂閱服務調查finance.yahoo.com
- 3.Frontiers|儲蓄行為不同階段的行為與情境決定因素frontiersin.org
- 4.節儉的人分享:2025 年最幫他們省錢的一個做法buzzfeed.com
- 5.行為研究專家談每個月最簡單的存錢方法cnbc.com
- 6.發表於《Journal of Consumer Affairs》的研究journals.sagepub.com
- 7.2026 年多存一點錢的 5 種方法fidelity.com
- 8.追蹤美國人的飲食支出:每月在食材雜貨與餐廳花費 1,546 美元empower.com
- 9.2025 年消費者外食趨勢:美國人在餐廳與外帶餐點上的支出escoffier.edu
- 10.閒置訂閱服務的成本self.inc
- 11.如何省錢:28 種方法nerdwallet.com
- 12.微型投資與儲蓄的行為經濟學:小步驟的力量econreview.studentorg.berkeley.edu
 Habit Streak