 作者 Adrien Blanc
8 个帮你存下更多钱的日常习惯
很多人觉得存钱靠的是意志力:每月付清账单后,还得咬牙挤出一点钱存起来。但研究呈现的是另一番景象。存钱的关键在于习惯。那些能持续积累财富的人,靠的是每天重复的小行动,而不是大幅牺牲生活。
据估算,美国消费者平均仅在冲动购物上就会每月花费 282 美元,一年合计超过 3,300 美元。与此同时,CNET 2025 年订阅服务调查发现,人们每年平均会在根本不用的订阅服务上浪费 204 美元。让钱悄悄流走的,并不是什么打破预算的大手笔消费,而是这些金额不大、却不假思索就发生的日常支出。
解决办法同样可以自动运转。养成合适的日常理财习惯后,存钱就不再需要你时刻费心,而会自然而然地发生。下面这八个日常习惯,以行为科学和现实数据为依据,能帮你把赚来的钱多留下一些。它们也很容易融入一套真正能坚持的日常安排。
$3,381
每位美国消费者平均每年的冲动消费支出
1. 每天记录每一笔开销
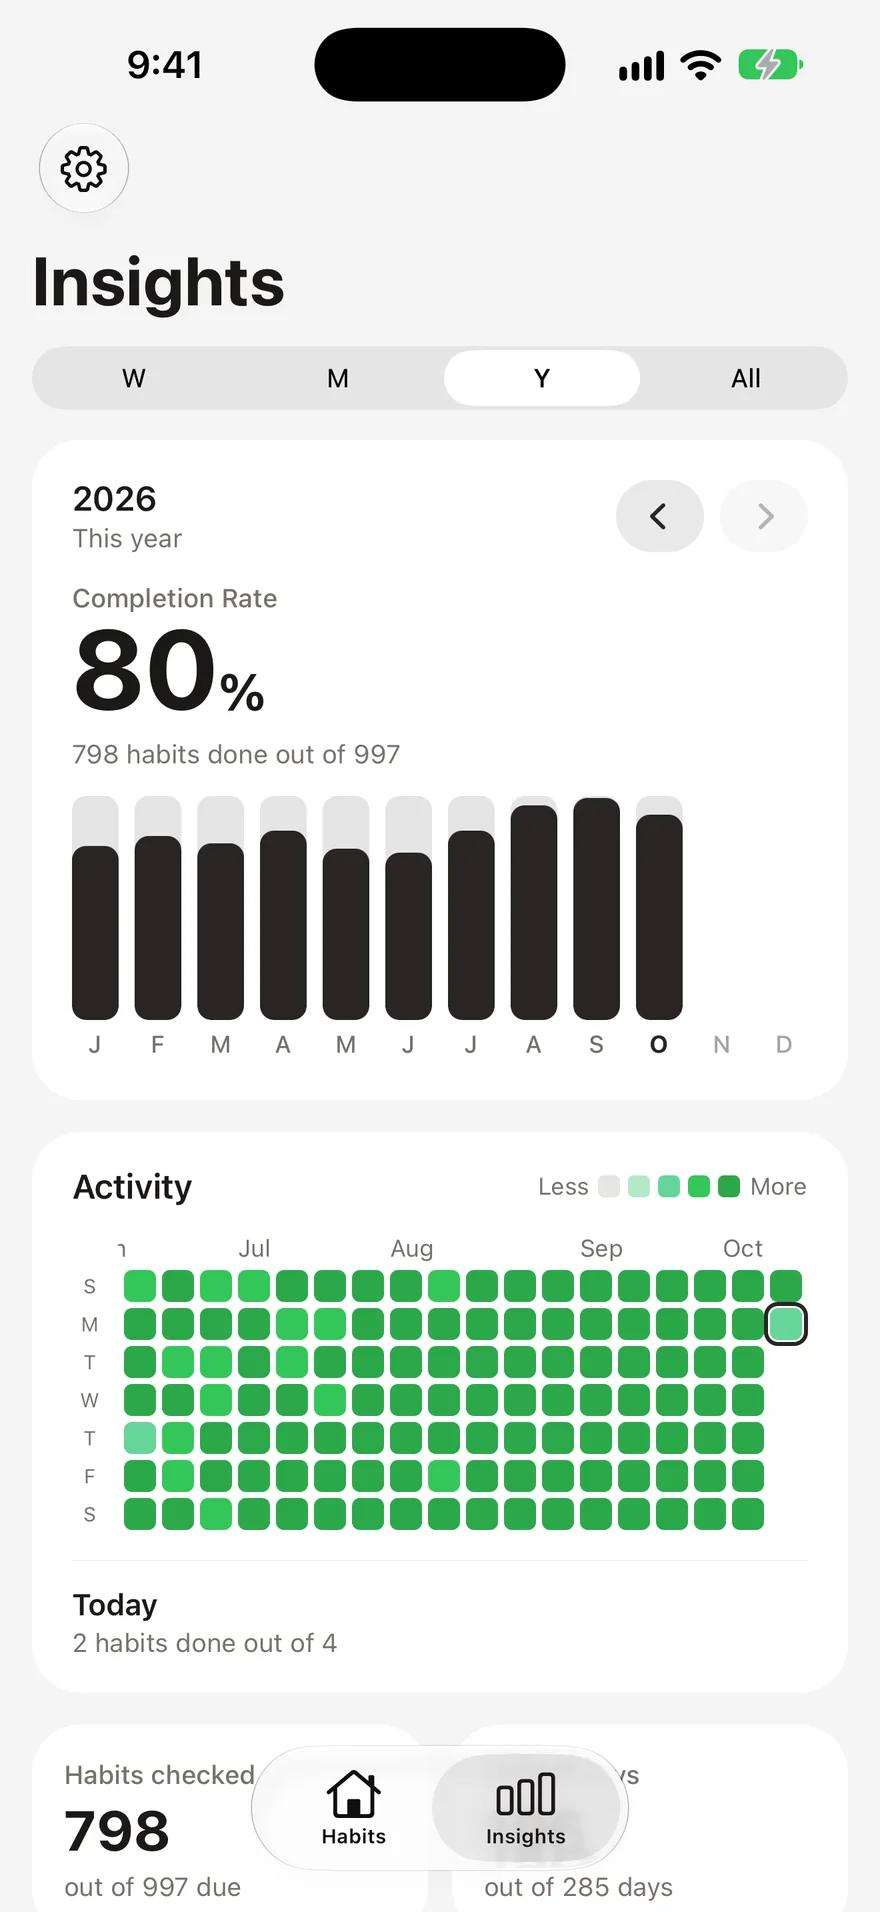
有所觉察,是改变行为的第一步;每天记账,则是最快摸清自己收支状况的方法。当你清楚每一笔钱花到了哪里,自然就会开始思考:这次消费到底值不值?
一项发表于《行为经济学前沿》的研究发现,行为因素和情境因素都会显著影响储蓄结果,而主动监测收支,是预测积极储蓄行为的最有力因素之一。每天记账的人表示,他们每月能找出 100-300 美元原本没意识到的支出。
开始记账并不需要很复杂:
- 每天结束时记下每一笔消费,用应用或简单的备忘录都可以
- 把支出分成三类:必需、想要和浪费
- 每周回顾消费规律,找出反复出现的花钱漏洞
- 争取安排零消费日——有些储蓄者的目标是每月 13-18 天
一位习惯打卡应用用户分享,靠着每天记录开销、争取零消费日,自己每月多存下了 1,000 多美元。记账之所以有效,是因为它把无意识的花钱变成了有意识的决定。如果你刚开始培养记录习惯,这份习惯打卡新手指南可以帮你坚持下来。
2. 买非必需品前,先等 24 小时
想减少冲动消费,24 小时等待原则是最简单、也最有效的方法之一。当你突然想买一件计划之外的东西时,先等满一天再下单。大多数时候,那股购买欲就会消退。
这背后的心理机制已有充分研究。杜克大学 Common Cents Lab 的高级行为研究员 Perry Wright 解释说,“最有效的存钱诀窍,是省去‘要不要存钱’这个决定”。24 小时等待原则也是同样的道理:它让你跳过冲动之下立刻花钱的决定。研究表明,购物带来的多巴胺刺激在购买之前达到高峰,而不是购买之后。等一等,就能让那种被激起的紧迫感过去。
相关数字很醒目。消费者平均每月冲动购物 9.75 次,每次大约花费 29 美元。哪怕只减少一半,一年也能省下 1,200-1,700 美元。
如何执行 24 小时等待原则:
- 把商品加入心愿单,而不是购物车
- 从手机主屏幕移除购物应用
- 退订营销邮件,减少一时兴起逛购物网站的诱因
- 设定金额门槛,例如超过 30 美元的东西,一律等 24 小时再买
3. 让储蓄自动进行
自动储蓄省去了每天决定“要不要存钱”的过程,这正是它如此有效的原因。当钱还没来得及在日常收支账户里被你看到,就已经转入储蓄账户时,你会按照剩余金额调整消费,而不是花完之后再看能存多少。
行为科学对此有很强的支持。发表于《消费者事务期刊》的研究发现,自动储蓄与储蓄意识相结合时尤其有效,能帮助不同收入水平的人更快积累可随时动用的储蓄。Fidelity 建议,以税前收入的 15% 作为退休储蓄目标,其中包括雇主的配比缴款。
分几个层次设置自动储蓄:
- 自动转入应急金:安排在每次发薪后的第二天
- 通过雇主缴纳退休储蓄:尽可能拿满雇主提供的配比缴款
- 使用小额投资应用进行消费凑整投资:零钱也能积少成多
- 为不同目标单独设立储蓄账户:例如度假、买车或买房
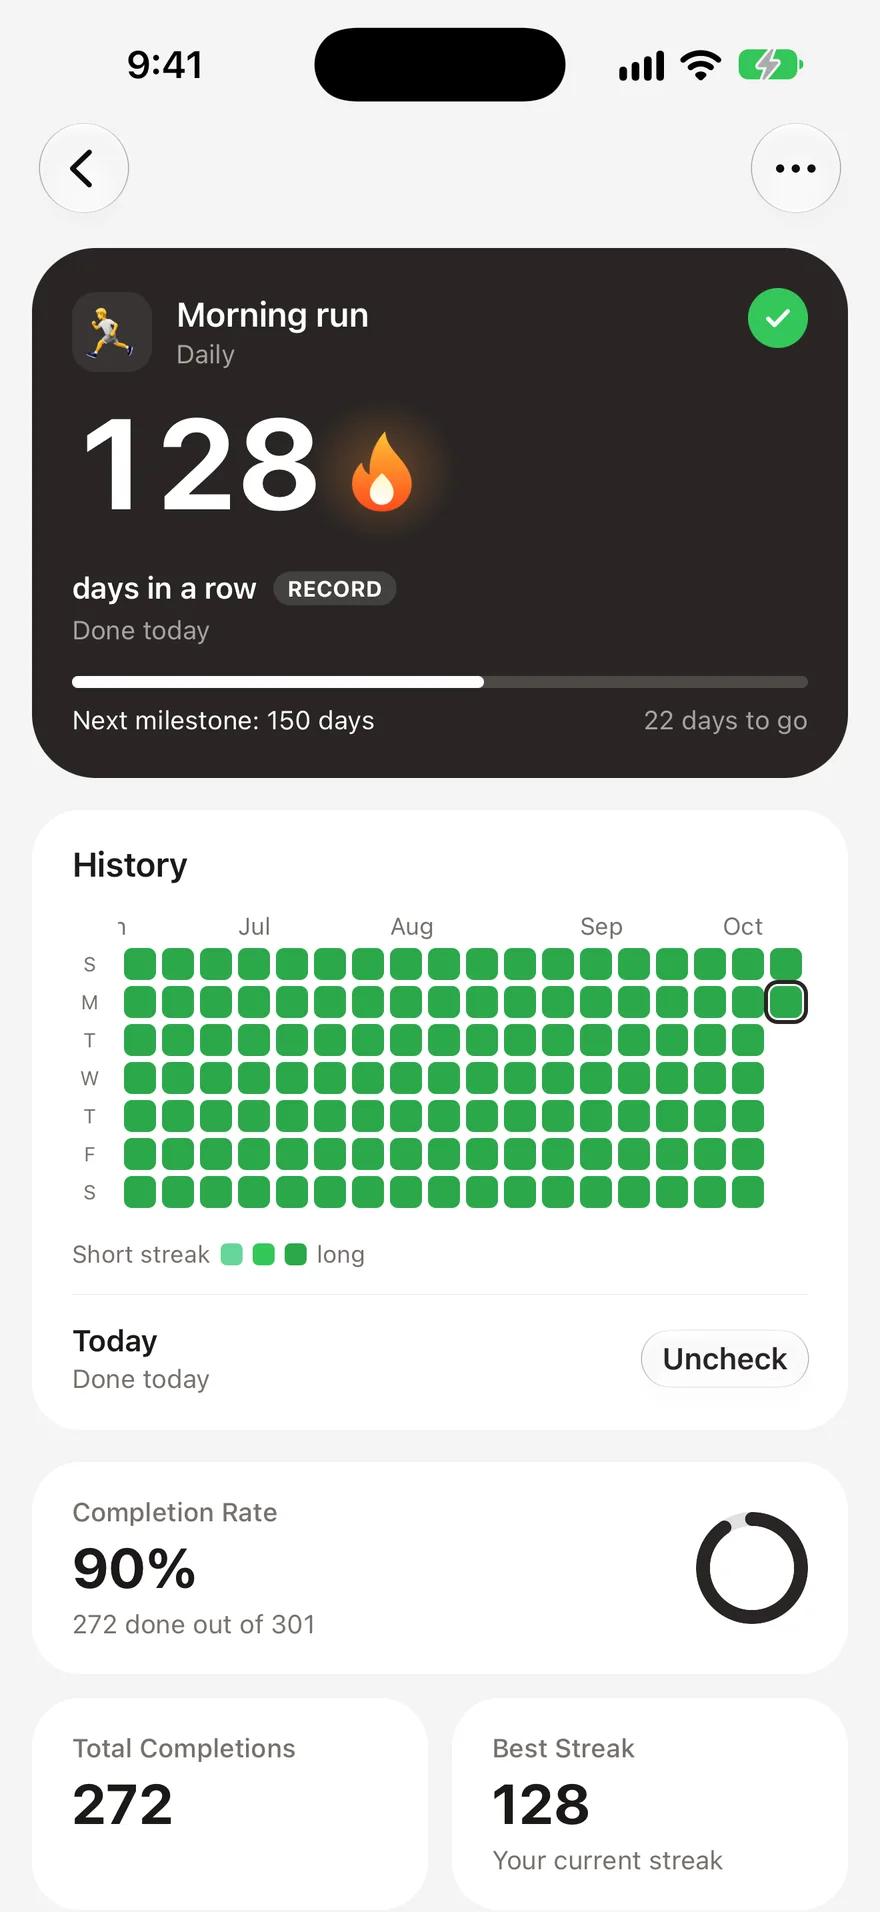
这里要培养的日常习惯,并不是转账这个动作,而是一种心态。把每天早上查看储蓄余额纳入日常安排。看见自己的进展,就能积累动力,正如记录连续打卡能帮助你巩固其他积极行为一样。
4. 自己带午餐
不在外面买午餐,改成从家里带,是回报最高的日常习惯之一。这笔账很好算,省下的钱也会很快累积起来。
根据 Empower 的餐饮支出研究,美国人目前平均每月在餐厅用餐和外带餐食上花费约 879 美元。午餐是最常在外解决的一餐:一周内有 53% 的家庭会在外吃午餐。在餐厅吃一顿饭,平均每人花费 11-30 美元;如果每周五天都买午餐,一年很容易花掉 2,500-3,000 美元。
自己带一份午餐,平均成本是 3-5 美元。两者的差额,每年大约有 1,500-2,000 美元,是真正可以直接存起来或用于还债的钱。
想把这个习惯坚持下去,可以这样做:
- 周日集中备餐,准备好整个工作周的午餐
- 晚饭稍微多做一点,把剩下的饭菜装好带走
- 尽量简单——三明治、沙拉和谷物碗,都适合日常轮换
- 允许自己每周出去吃一次午餐,让这个习惯不至于太有束缚感
5. 每月检查订阅服务
美国人平均每年在订阅服务上花费 1,080 美元,而且大多数人都严重低估了自己实际支付的金额。C+R Research 的一项 2024 年研究发现,当被要求估算每月订阅支出时,人们给出的数字大约是 111 美元,实际平均支出却是 219 美元。低估幅度达到了 146%。
更糟的是,54.9% 的订阅用户每月至少有一项订阅服务闲置不用。平均下来,人们每月会在自己根本没在用的服务上浪费 10-17 美元。
养成每月检查订阅服务的习惯:
- 设置重复的日历提醒,安排在每月第一天
- 列出所有仍在生效的订阅及其月费
- 逐项问自己两个问题:“过去 30 天我用过它吗?”以及“如果今天才看到这个价格,我还会订阅吗?”
- 只要其中一个答案是否定的,就立即取消
- 能降档就降档,想想自己是否真的需要高级套餐
6. 遵循“一进一出”原则
每买一件新东西,就处理掉一件已有的东西。这个简单的限制,会让你认真判断新东西是否真的比现有的更好,也会自然而然地放慢物品越积越多的速度。
“一进一出”原则之所以有效,是因为行为经济学中一个叫作“损失厌恶”的原理。失去一样东西带来的痛苦,大约是获得同等价值物品带来的快乐的两倍。要求自己每买一件就放弃一件,相当于为不必要的消费设置了一道小小的、却有实际作用的心理门槛。
这个习惯尤其适合以下物品:
- 衣服——买一件新上衣,就捐出一件旧衣服
- 厨房小家电——添一台新电器,就从台面上撤下一台
- 电子产品——买一台新设备,就卖掉或回收一台旧设备
- 书——买一本新书,就把一本已有的书转送出去,或者改用图书馆
额外的好处是:卖掉旧物所得的钱,还能抵消一部分新物品的费用。长期坚持,你会更慎重地决定什么值得带回家,以及什么值得花钱。
7. 设定每日消费上限
每日消费上限,能把抽象的月度预算变成每天具体可做的决定。你不必等到月中还在纠结某样东西买不买得起,而是清楚知道今天有多少可以自由支配的钱。
常见的 50/30/20 预算分配法建议,将税后收入的 30% 用于满足非必需的消费需求。假如一个人每月税后收入为 4,000 美元,那么可自由支配的消费预算就是 1,200 美元,平均每天约 40 美元。知道这个数字后,你看待一杯 7 美元的咖啡,或一次 25 美元的冲动购物时,判断就会有所不同。
如何设定每日上限:
- 算出每月可自由支配的预算:收入减去账单、储蓄和必要开支
- 除以 30,得到每日额度
- 每晚记账时对照额度检查,把它纳入记录开销的习惯
- 把当天没花完的额度结转下去,为计划中的较大支出留出一点余地
这个习惯很适合与第 1 个习惯“每天记账”搭配。两者结合,就能形成完整的反馈循环:设定上限、对照记录、随时调整,而不是月底才发现自己花超了。
8. 把省下的钱拿去投资
通过这些习惯省下的每一美元,都有继续增长的机会。最后这个习惯的重点不在于少花钱,而在于把节省出来的钱转向能够随时间产生复利的地方。
小额投资平台让这件事变得比以往更容易。消费凑整功能会把日常购物的零头拿去投资。比如,早上的咖啡花了 4.50 美元,应用就会把金额凑整到 5.00 美元,再将相差的 0.50 美元用于投资。《伯克利经济评论》的一篇分析发现,这些基于行为经济学的小额投资方法,之所以让储蓄感觉没什么负担,是因为每笔金额都小到不易察觉,但一年累计下来却能达到数百美元。
把省下的钱用于投资,可以这样做:
- 对日常消费使用凑整投资
- 把取消订阅后省下的钱投入指数基金
- 设置自动转账,金额与自己带午餐省下的钱相同
- 每个季度将退休储蓄缴款提高 1%
关键在于:存钱只完成了一半。投资,才能让日常习惯转化为长期财富。即使金额不大,只要持续投入,也能在数十年的时间里受益于复利。
$204/年
平均每年浪费在闲置订阅服务上的金额
建立你的日常省钱安排
你不需要一次养成全部八个习惯。先从一两个自己做得到的习惯开始,再逐步增加。关于习惯养成的研究表明,促使你开始一种新行为的因素,与让你持续做下去的因素并不相同。初期的势头很重要,但长期坚持来自看得见的成果。
一个稳妥的起点是:先每天记账,再配合 24 小时等待原则。这两个习惯能让你立刻看清开销,也马上为冲动消费设下一道门槛。等它们变得自然之后,再加入自动储蓄和自带午餐,让省钱融入你的日常安排。
那些成功存下钱的人,做法往往普通得出奇。他们没有执行极端预算,也没有处处苛待自己。他们只是留意每天的小习惯,并多问一句:这次消费,真的让我的生活变得更好了吗?日复一日练习这样的思考,正是让人从习惯花钱走向习惯存钱的关键。
常见问题
靠日常习惯,实际能省下多少钱?▼
具体金额取决于收入和生活方式,但通过记账、减少冲动购物和清理订阅服务,大多数人每月能找出 200-500 美元的节省空间。光是自己带午餐,每年就能省下 1,500-2,000 美元。关键在于坚持,小钱也会随着时间不断累积。
想开始存钱,最应该先养成哪个习惯?▼
每天记账是最能带来改变的起点。看不见的问题,就无从改善。大多数人哪怕只记录两周开销,也会发现自己原来有一些从未留意过的固定支出。在此基础上,下一步自然就是对冲动购物采用 24 小时等待原则。
自动储蓄真的有用吗?▼
有用。杜克大学 Common Cents Lab 的行为研究表明,自动储蓄省去了每次决定要不要存钱的过程,从而大幅提高实际执行的可能性。关键是把自动转账安排在发薪后,让自己根据剩下的钱调整消费,而不是花完之后再把余款存起来。
怎样才能长期坚持省钱习惯?▼
把理财习惯当作其他习惯来培养:记录进展,庆祝小小的成果,也别试图一次改变所有事情。用习惯打卡应用维持连续记录,能让你更愿意对自己的行动负责。研究表明,对早期成果的满意程度,是预测你能否继续坚持一个习惯的最有力因素。
应该优先减少开支,还是增加收入?▼
两者都重要,但日常消费习惯是你马上就能掌控的。每月从冲动购物和订阅服务中省下 200 美元,效果立刻就能体现;增加收入往往需要几个月,甚至几年才能实现。更好的做法是先建立稳固的储蓄习惯,再把新增收入投入投资。
- 1.冲动购物统计(2025):消费者的消费习惯capitaloneshopping.com
- 2.CNET 2025 年订阅服务调查finance.yahoo.com
- 3.Frontiers|储蓄行为不同阶段的行为与情境决定因素frontiersin.org
- 4.节俭人士分享:2025 年最帮他们省钱的一个做法buzzfeed.com
- 5.行为研究专家谈每月最轻松的存钱方法cnbc.com
- 6.发表于《消费者事务期刊》的研究journals.sagepub.com
- 7.2026 年多存钱的 5 种方法fidelity.com
- 8.追踪美国人的餐饮支出:每月购买食材和外出用餐共花费 1,546 美元empower.com
- 9.2025 年消费者餐饮趋势:美国人在餐厅用餐和外带餐食上的支出escoffier.edu
- 10.闲置订阅服务的成本self.inc
- 11.如何省钱:28 种方法nerdwallet.com
- 12.小额投资与储蓄的行为经济学:小步行动的力量econreview.studentorg.berkeley.edu
 Habit Streak