 Por Adrien Blanc
8 hábitos diarios que te ayudan a ahorrar más dinero
La mayoría de las personas aborda el ahorro como un problema de fuerza de voluntad: algo que debes lograr a puro esfuerzo cada mes después de pagar las cuentas. Pero las investigaciones cuentan otra historia. Ahorrar es una cuestión de hábitos, y quienes crean patrimonio de forma constante lo hacen mediante pequeñas acciones diarias y repetibles, en lugar de grandes sacrificios.
Se estima que el consumidor estadounidense promedio gasta $282 al mes solo en compras impulsivas, lo que suma más de $3,300 al año. Por su parte, la encuesta de CNET sobre suscripciones de 2025 encontró que las personas desperdician un promedio de $204 al año en suscripciones que ni siquiera usan. No se trata de grandes gastos que destrozan el presupuesto, sino de pequeños patrones de gasto automáticos que van drenando tus finanzas sin que lo notes.
La solución es igual de automática. Cuando creas los hábitos diarios adecuados en torno al dinero, ahorrar deja de exigir un esfuerzo constante y empieza a ocurrir por sí solo. A continuación encontrarás ocho hábitos diarios, basados en la ciencia del comportamiento y en datos del mundo real, que pueden ayudarte a conservar una mayor parte de lo que ganas. Estos hábitos encajan de forma natural en una rutina diaria que realmente funciona.
$3,381
de gasto impulsivo anual promedio por consumidor estadounidense
1. Registra cada gasto a diario
Tomar conciencia es el primer paso para cambiar tu comportamiento, y registrar los gastos a diario es la forma más rápida de desarrollar conciencia financiera. Cuando sabes exactamente adónde va tu dinero, empiezas de forma natural a preguntarte si cada compra vale la pena.
Un estudio publicado en Frontiers in Behavioral Economics encontró que tanto los factores de comportamiento como los del contexto desempeñan un papel significativo en los resultados del ahorro, y que el seguimiento activo es uno de los predictores más sólidos de una conducta de ahorro positiva. Las personas que registran sus gastos a diario reportan encontrar entre $100 y $300 al mes en gastos que no sabían que tenían.
Empezar no tiene por qué ser complicado:
- Registra cada compra al final del día (usa una app o una nota sencilla)
- Clasifica los gastos en necesidades, deseos y gastos innecesarios
- Revisa los patrones semanales para detectar fugas recurrentes de dinero
- Busca tener días sin gastos: algunas personas que ahorran se proponen tener entre 13 y 18 al mes
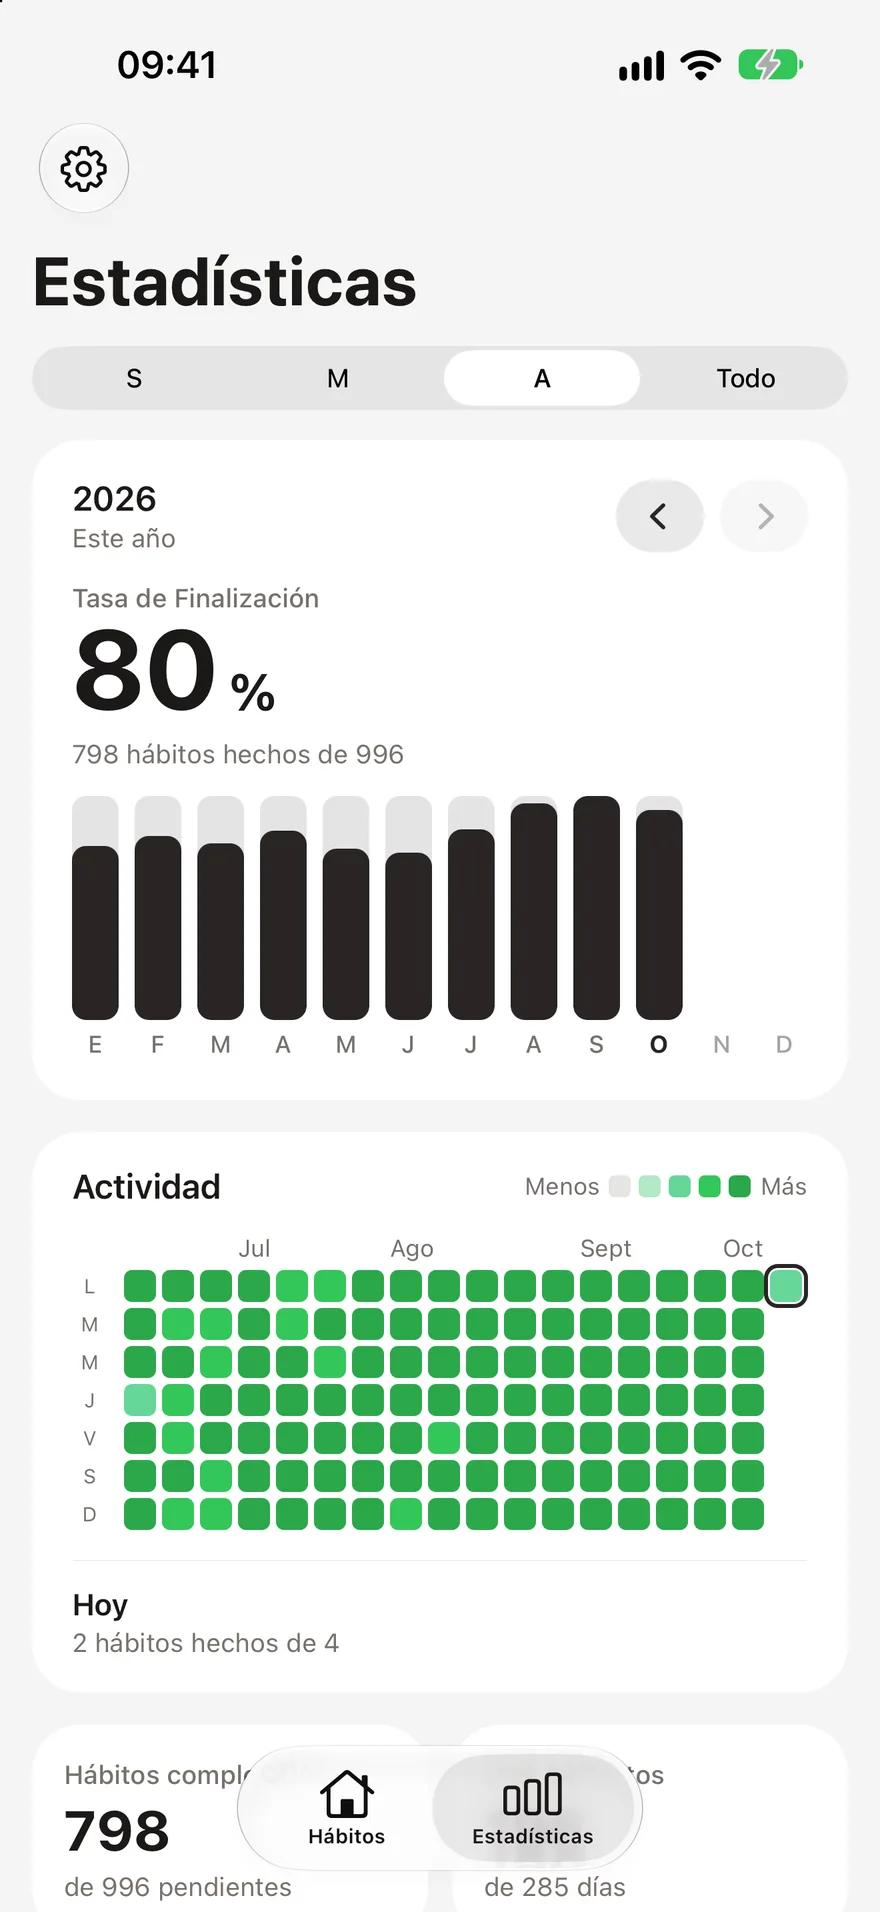
Una persona que usa una app de seguimiento de hábitos compartió que, al registrar sus gastos a diario y buscar días sin gastos, logró sumar más de $1,000 al mes a sus ahorros. El registro funciona porque convierte los gastos inconscientes en decisiones conscientes. Si apenas estás creando una rutina de seguimiento, una app de seguimiento de hábitos para principiantes puede ayudarte a mantener la constancia.
2. Espera 24 horas antes de hacer compras que no sean esenciales
La regla de las 24 horas es una de las herramientas más sencillas y eficaces para reducir el gasto impulsivo. Cuando sientas ganas de comprar algo que no habías planeado, espera un día completo antes de concretar la compra. La mayoría de las veces, el deseo desaparece.
La psicología detrás de esto está bien documentada. Perry Wright, investigador sénior del comportamiento en el Common Cents Lab de la Universidad de Duke, explica que «el mejor truco para ahorrar es eliminar la decisión de ahorrar», y la regla de las 24 horas funciona al eliminar la decisión impulsiva de gastar. Los estudios muestran que el pico de dopamina asociado con las compras ocurre antes de comprar, no después. Al esperar, dejas pasar esa urgencia artificial.
Las cifras llaman la atención. El consumidor promedio hace 9.75 compras impulsivas al mes, de unos $29 cada una. Incluso reducirlas a la mitad permite ahorrar entre $1,200 y $1,700 al año.
Cómo aplicar la regla de las 24 horas:
- Agrega los artículos a una lista de deseos en lugar de ponerlos en el carrito
- Elimina las apps de compras de la pantalla de inicio de tu teléfono
- Cancela la suscripción a correos publicitarios que te llevan a mirar productos por impulso
- Establece un monto mínimo (por ejemplo, cualquier compra de más de $30 debe esperar 24 horas)
3. Automatiza tus ahorros
La automatización elimina la decisión diaria de ahorrar o no, y precisamente por eso funciona tan bien. Cuando el dinero se transfiere a tus ahorros antes de que lo veas en tu cuenta corriente, ajustas tus gastos a lo que queda, en lugar de hacerlo al revés.
La ciencia del comportamiento respalda firmemente este enfoque. Una investigación publicada en el Journal of Consumer Affairs encontró que automatizar el ahorro es especialmente eficaz cuando se combina con una mentalidad de ahorro: esta combinación ayuda a personas de todos los niveles de ingresos a acumular ahorros líquidos más rápido. Fidelity recomienda proponerse ahorrar el 15% de los ingresos antes de impuestos para el retiro, incluidas las aportaciones complementarias del empleador.
Automatiza el ahorro en varios niveles:
- Transferencia a tu fondo de emergencia el día después de cada pago de sueldo
- Aportaciones para el retiro a través de tu empleador (aprovecha al máximo cualquier aportación complementaria)
- Inversión por redondeo mediante apps de microinversión (el cambio se va acumulando)
- Cuentas de ahorro separadas para metas específicas (vacaciones, auto, vivienda)
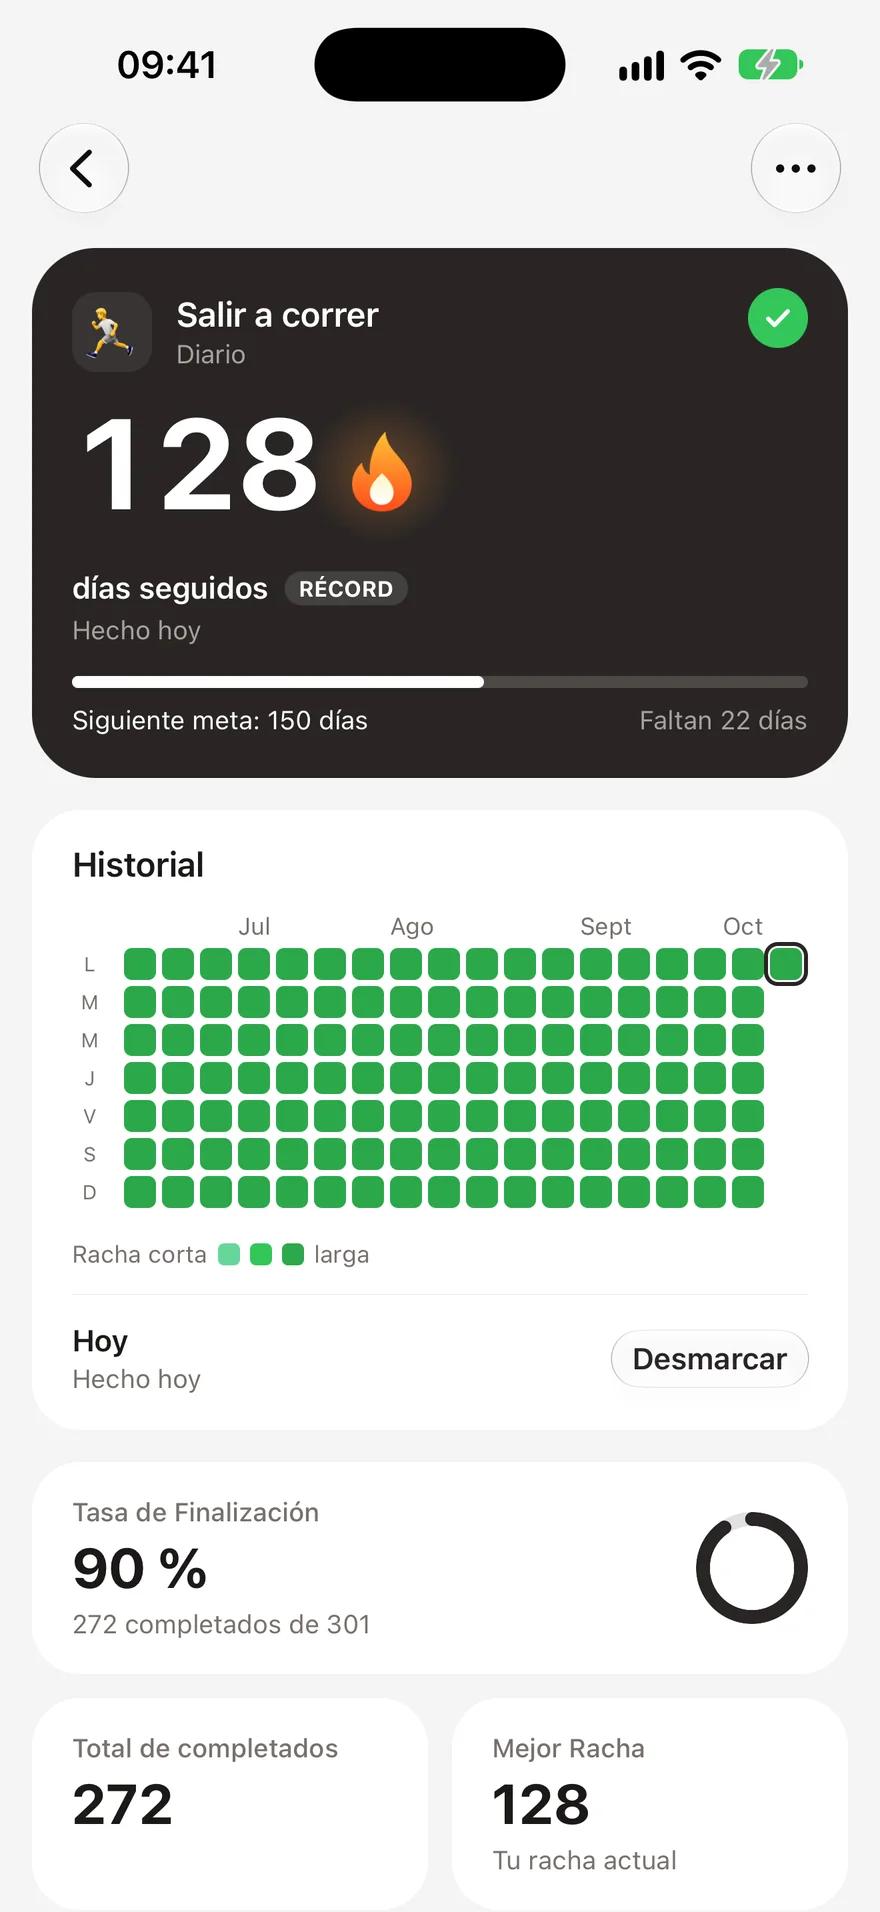
El hábito diario aquí no es la transferencia en sí, sino la mentalidad. Revisa el saldo de tus ahorros cada mañana como parte de tu rutina. Ver tu progreso aumenta la motivación, del mismo modo que llevar el seguimiento de una racha refuerza cualquier conducta positiva.
4. Lleva tu almuerzo de casa
Llevar comida de casa en lugar de comprar el almuerzo es uno de los hábitos diarios con mayor beneficio económico que puedes crear. Las cuentas son sencillas y el ahorro se acumula rápido.
Según la investigación de Empower sobre el gasto en alimentos, los estadounidenses gastan actualmente unos $879 al mes en restaurantes y comida para llevar. El almuerzo es la comida que se consume fuera de casa con más frecuencia: el 53% de los hogares almuerza fuera en una semana determinada. Con un costo promedio de entre $11 y $30 por persona por comida en un restaurante, comprar el almuerzo cinco días a la semana puede costar fácilmente entre $2,500 y $3,000 al año.
Un almuerzo llevado de casa cuesta entre $3 y $5 en promedio. Esa diferencia, de unos $1,500 a $2,000 al año, es dinero real que puedes destinar directamente al ahorro o al pago de deudas.
Consejos para mantener este hábito:
- Prepara tus comidas los domingos para toda la semana laboral
- Cocina porciones un poco más grandes para la cena y lleva lo que sobre
- Hazlo sencillo: los sándwiches, las ensaladas y los tazones a base de granos funcionan para el día a día
- Permítete almorzar fuera una vez por semana para que el hábito no se sienta restrictivo
5. Revisa tus suscripciones cada mes
El estadounidense promedio gasta $1,080 al año en suscripciones, y la mayoría de las personas subestima mucho cuánto está pagando. Un estudio de C+R Research de 2024 encontró que, al pedirles que calcularan sus costos mensuales de suscripciones, las personas estimaban unos $111, mientras que su gasto real promediaba $219. Eso representa una subestimación del 146%.
Peor aún, el 54.9% de los suscriptores tiene al menos una suscripción que no usa cada mes. El desperdicio promedio: entre $10 y $17 al mes en servicios que ni siquiera abres.
Crea el hábito de revisar tus suscripciones cada mes:
- Programa un recordatorio recurrente en el calendario para el primer día de cada mes
- Haz una lista de todas tus suscripciones activas y su costo mensual
- Hazte dos preguntas sobre cada una: «¿La usé en los últimos 30 días?» y «¿Me suscribiría hoy a este precio?»
- Cancélala de inmediato si la respuesta a cualquiera de las dos preguntas es no
- Cámbiate a un plan más económico cuando sea posible (¿realmente necesitas el plan prémium?)
6. Usa la regla de uno entra, uno sale
Cada vez que compres algo nuevo, deshazte de algo que ya tengas. Esta sencilla restricción te obliga a evaluar si una nueva compra es realmente mejor que lo que tienes, y frena de forma natural la acumulación.
La regla de uno entra, uno sale funciona gracias a un principio de la economía del comportamiento llamado aversión a la pérdida. Sentimos el dolor de perder algo con aproximadamente el doble de intensidad que el placer de obtener algo equivalente. Al obligarte a dejar ir un artículo cada vez que compras otro, creas una barrera psicológica pequeña pero significativa frente a las compras innecesarias.
Este hábito es especialmente eficaz para:
- Ropa: una camisa nueva significa que donas una vieja
- Utensilios de cocina: un electrodoméstico nuevo significa que retiras otro de la superficie de trabajo de la cocina
- Electrónicos: un dispositivo nuevo significa que vendes o reciclas uno viejo
- Libros: un libro nuevo significa que le pasas otro a alguien más (o usas la biblioteca)
Beneficio adicional: vender el artículo que sale compensa el costo del nuevo. Con el tiempo, este hábito te enseña a decidir con más intención qué entra a tu casa y a tu billetera.
7. Establece un límite de gasto diario
Un tope de gasto diario transforma tu presupuesto mensual de una cifra abstracta en una decisión concreta para cada día. En lugar de preguntarte a mitad de mes si puedes permitirte algo, sabes exactamente cuánto dinero tienes hoy para gastos no esenciales.
La popular regla 50/30/20 sugiere destinar el 30% de los ingresos después de impuestos a los deseos. Para alguien que gana $4,000 al mes después de impuestos, eso equivale a $1,200 para gastos no esenciales: unos $40 al día. Conocer esa cifra cambia la forma en que evalúas un café de $7 o una compra impulsiva de $25.
Cómo establecer tu límite diario:
- Calcula tu presupuesto mensual para gastos no esenciales (ingresos menos cuentas, ahorros y necesidades básicas)
- Divídelo entre 30 para obtener tu monto diario
- Compara tus gastos con ese límite cada noche como parte de tu hábito de registro
- Acumula lo que no gastes para crear un pequeño margen para compras más grandes y planeadas
Este hábito se complementa de forma natural con el registro diario de gastos (hábito n.º 1). Juntos crean un sistema de retroalimentación: estableces el límite, comparas tus gastos con él y haces ajustes en tiempo real, en lugar de descubrir al final del mes que gastaste de más.
8. Invierte la diferencia
Cada dólar que ahorras con estos hábitos es un dólar que puede crecer. El último hábito consiste en destinar el dinero que has liberado a opciones donde genere rendimientos compuestos con el tiempo, más allá de gastar menos.
Las plataformas de microinversión lo han vuelto más fácil que nunca. Las funciones de redondeo invierten el cambio de las compras cotidianas. Si tu café de la mañana cuesta $4.50, la app redondea a $5.00 e invierte la diferencia de $0.50. Un análisis de Berkeley Economic Review encontró que estas técnicas de microinversión, basadas en la economía del comportamiento, hacen que ahorrar se sienta fácil porque las cantidades son demasiado pequeñas para notarlas por separado, pero suman cientos de dólares al año.
Formas de invertir la diferencia:
- Invierte mediante redondeos en tus compras diarias
- Destina el dinero de las suscripciones canceladas a un fondo indexado
- Automatiza transferencias por un monto igual al que ahorras al llevar tu almuerzo
- Aumenta tus aportaciones para el retiro un 1% cada trimestre
La idea clave: ahorrar es solo la mitad de la ecuación. Invertir es lo que convierte los hábitos diarios en patrimonio a largo plazo. Incluso los montos modestos, invertidos de forma constante, se benefician de los rendimientos compuestos a lo largo de las décadas.
$204/año
desperdiciados en promedio en suscripciones sin usar
Cómo crear tu rutina de ahorro
No necesitas adoptar los ocho hábitos a la vez. Empieza con uno o dos que te parezcan manejables y avanza a partir de ahí. Las investigaciones sobre la formación de hábitos muestran que los factores que te impulsan a iniciar una conducta son distintos de los que te ayudan a mantenerla: el impulso inicial importa, pero la constancia a largo plazo viene de ver resultados.
Un buen punto de partida es comenzar con el registro diario de gastos y la regla de las 24 horas. Estos dos hábitos te permiten tomar conciencia de inmediato y crean una barrera instantánea frente al gasto impulsivo. Cuando se sientan automáticos, incorpora la automatización y el hábito de llevar tu almuerzo para integrar el ahorro en tu rutina.
El patrón entre las personas que logran ahorrar es sorprendentemente cotidiano. No siguen presupuestos extremos ni se imponen privaciones. Prestan atención a los pequeños hábitos diarios y se preguntan si cada compra realmente mejora su vida. Ese cambio de mentalidad, practicado a diario, es lo que distingue a quienes ahorran de quienes gastan.
Preguntas frecuentes
¿Cuánto dinero puedes ahorrar de forma realista con hábitos diarios?▼
La cantidad varía según tus ingresos y estilo de vida, pero la mayoría de las personas encuentra entre $200 y $500 al mes al combinar el registro de gastos, la reducción de compras impulsivas y la revisión de suscripciones. Tan solo llevar tu almuerzo puede ahorrarte entre $1,500 y $2,000 al año. La clave es la constancia: las pequeñas cantidades se acumulan con el tiempo.
¿Cuál es el mejor hábito para empezar a ahorrar dinero?▼
Registrar tus gastos a diario es el punto de partida con mayor impacto. No puedes corregir lo que no ves. La mayoría de las personas que registra sus gastos, incluso durante apenas dos semanas, descubre gastos recurrentes que no sabía que tenía. A partir de ahí, la regla de las 24 horas para las compras impulsivas es un segundo paso natural.
¿Automatizar el ahorro realmente funciona?▼
Sí. La investigación sobre el comportamiento del Common Cents Lab de la Universidad de Duke muestra que automatizar el ahorro elimina la decisión de ahorrar que tendrías que tomar a cada momento, lo que aumenta drásticamente la probabilidad de cumplirlo. La clave es programar transferencias justo después de recibir tu sueldo para ajustar tus gastos al dinero que queda, en lugar de ahorrar lo que sobre.
¿Cómo mantengo los hábitos de ahorro a largo plazo?▼
Trata los hábitos financieros como cualquier otro hábito: lleva un registro de tu progreso, celebra los pequeños logros y no intentes cambiar todo a la vez. Usar una app de seguimiento de hábitos para mantener una racha te ayuda a cumplir tu compromiso. Las investigaciones muestran que la satisfacción con los primeros resultados es el predictor más sólido de que continuarás con un hábito.
¿Es mejor enfocarse en reducir gastos o en aumentar los ingresos?▼
Ambas cosas importan, pero los hábitos de gasto diarios te dan control inmediato. Reducir $200 al mes en compras impulsivas y suscripciones tiene efecto de inmediato, mientras que los aumentos de ingresos suelen tardar meses o años en concretarse. El mejor enfoque es crear primero hábitos de ahorro sólidos y luego destinar cualquier aumento de ingresos a inversiones.
- 1.Impulse Buying Statistics (2025): Consumer Spending Habitscapitaloneshopping.com
- 2.Encuesta de CNET sobre suscripciones de 2025finance.yahoo.com
- 3.Frontiers | Behavioral and contextual determinants of different stages of saving behaviorfrontiersin.org
- 4.Frugal People Are Sharing The One Practice That Saved Them The Most Money In 2025buzzfeed.com
- 5.The easiest way to save money every month, according to a behavioral research expertcnbc.com
- 6.Investigación publicada en el Journal of Consumer Affairsjournals.sagepub.com
- 7.5 ways to save more in 2026fidelity.com
- 8.Tracking America’s food spending: People spend $1,546 a month on groceries and restaurantsempower.com
- 9.2025 Consumer Dining Trends: How Americans Are Spending on Restaurants and Takeoutescoffier.edu
- 10.Cost of Unused Subscriptionsself.inc
- 11.How to Save Money: 28 Waysnerdwallet.com
- 12.Micro Investment and the Behavioral Economics of Savings: The Power of Small Stepseconreview.studentorg.berkeley.edu
 Habit Streak